宅點讀者服務台 · JAPAN PROPERTY SALE TAX
日本房產出售稅務:扣繳、取得成本與申報
出售日本房產的業主,可委託核對扣繳、取得成本與所得稅申報。宅點讀者服務台先了解情況,再篩選合適的日本專業人士。
01 · ABOUT
認識日本房產出售稅務
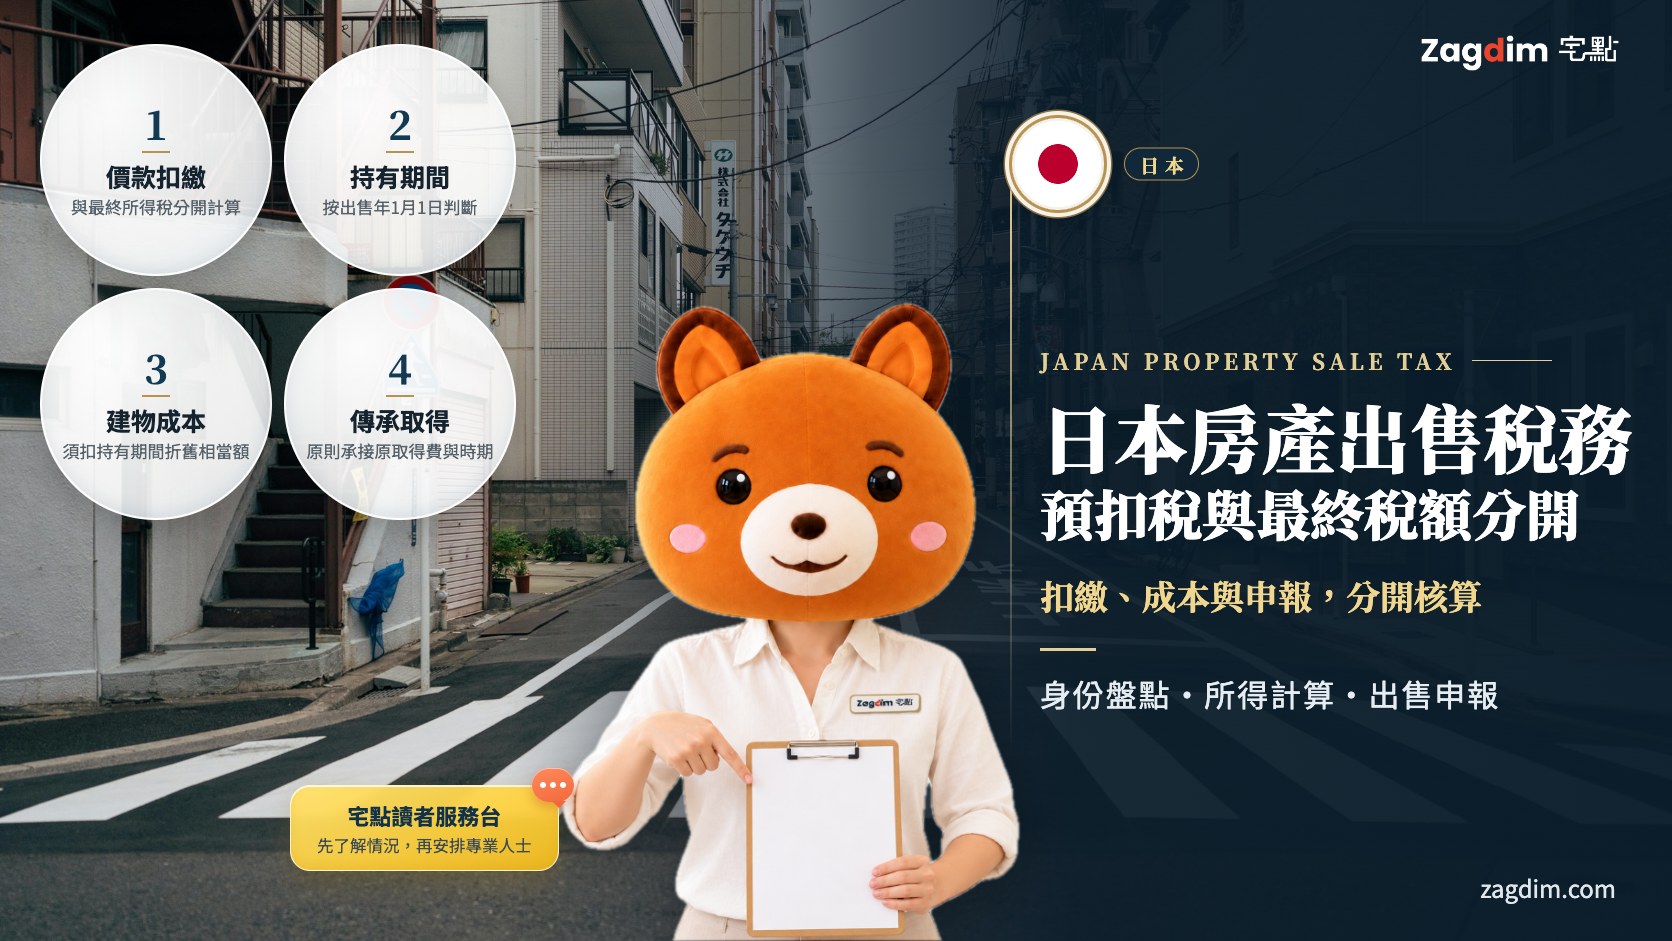
非居住者(Non-resident)出售日本房產時,買方的價款扣繳與賣方的出售所得稅結算是不同事項。原則扣繳以支付價款計算,符合特定個人自住買方條件時才有例外;業主仍須確認出售年度申報。
個人出售所得(譲渡所得)須核對取得費、出售費用及建物折舊,長期或短期則按出售年年初的持有期間判斷。取得資料不足、繼承或受贈取得及歷年租金未申報的情況,應由稅理士(税理士/Certified Public Tax Accountant)分項評估。
- 01價款扣繳預扣基礎與最終獲利不同。
- 02例外須完整自住買方及價款門檻同時核對。
- 03成本留憑證取得與出售費用需有資料。
- 04建物要折舊不能直接把原買價全數扣除。
- 05年初判期間長短期不是只看成交日前天數。
- 06退款依結算超扣才可能退還。
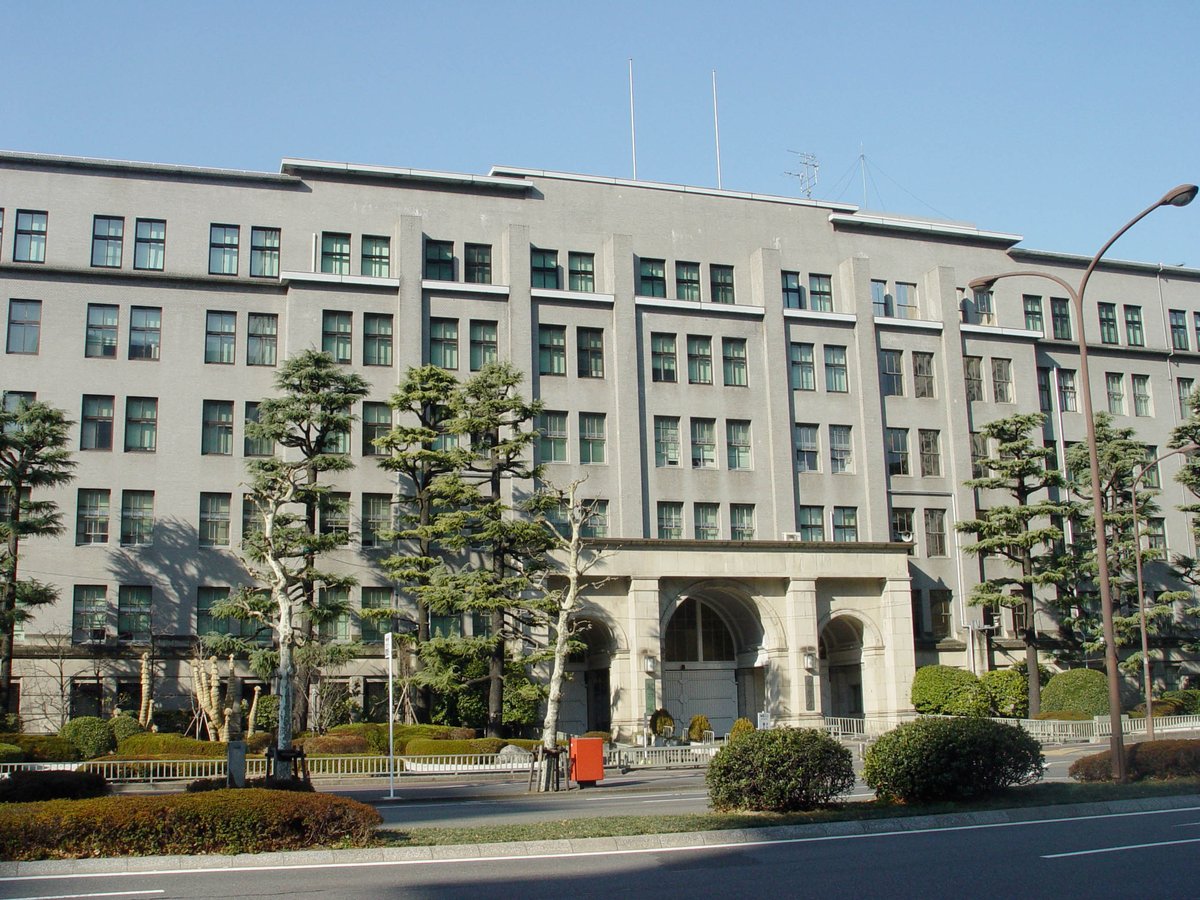
辦理機構
受理適用國稅申報、納稅管理人通知及相關稅款事務。
標誌屬各機構所有,只用來標示辦理單位;宅點與這些機構沒有隸屬關係。

02 · SERVICE
服務內容
- 01出售及身份盤點
稅理士確認賣方身份、交易日期與個人或法人範圍。
- 02扣繳責任確認
核對買方、用途、付款地及扣繳資料。
- 03所得與成本計算
整理取得費、折舊、出售支出及適用條件。
- 04申報及後續通知
提出受任申報並處理約定補件及稅款核對。
03 · CASES
常見情況
出售時被扣款、持有約五年或繼承後出售,都需先確認原始取得資料。
出售時被扣款
需要結算日本出售所得的人
買賣契約、付款與扣繳資料。
持有約五年出售
需確認稅率分類的個人
取得及出售日期、原始成本憑證。
繼承或受贈後出售
原始取得資料在上一代的持有人
前持有人取得資料及傳承文件。
所有情況都要注意本頁稅率以2026年個人一般情況為基準,特例、住民稅及法人案件另核。

04 · SERVICE PROCESS
服務流程
先確認賣方身份、交易日期與付款方式,再由稅理士核對扣繳、取得費及折舊,計算出售所得並辦理受任申報。
- 01
確認身份及交易年度
- 02
核對扣繳與取得資料
- 03
計算所得及適用稅額
- 04
申報並核對應繳或退稅
服務包含
- 可洽詢約定出售年度評估
- 扣繳及成本核對
- 所得計算與申報
- 約定稅務通知處理
- 承接與委任範圍須由專業人士確認。
不包含
- 特定退款金額或日期承諾
- 未受任的歷年租金補報
- 法人出售直接套個人稅率
- 房產仲介及登記費
委託人需準備
- 取得與出售契約
- 仲介及其他支出憑證
- 建物折舊及過往申報
- 扣繳與支付資料
- 身份住所及管理人資料
05 · TIME
所需時間:依個案
申報準備取決於取得成本、折舊及扣繳文件是否齊全;退款時間須依稅務機關處理進度確認。
- 出售年1月1日
判斷長短期持有分類
- 境內付款次月10日前
扣繳繳納
- 適用境外付款次月月底
扣繳繳納
- 出售翌年2月16日至3月15日,假日順延
一般申報期間
06 · FEES
費用明細
稅款與官方規費
- 非居住者價款扣繳10.21%(按價款預扣;自住買方例外另核,最終所得稅另算。)
- 個人長期房產出售所得稅(2026年國稅)15.315%(出售年1月1日持有逾5年;按課稅所得計,住民稅另核。)
- 個人短期房產出售所得稅(2026年國稅)30.63%(出售年1月1日持有5年以下;按課稅所得計,住民稅另核。)
專業與服務費用
- 申報與納稅管理人(納税管理人/Tax Agent)了解情況後報價(年度及工作範圍分列。)
- 宅點讀者服務台完全免費(諮詢、釐清需要與篩選專業人士)
07 · EXPERTS & PROFESSIONALS
專業人士協助
按案件需要,由不同專業的日本專業人士辦理。
稅理士
税理士・Certified Public Tax Accountant核算出售所得與辦理稅務申報。
弁護士
Attorney at Law處理交易法律爭議及適用的稅務訴訟。
MATCHING
宅點怎麼篩選合適的專業人士
讀者的需要
宅點讀者服務台- 需求釐清
- 服務商配對
- 重要節點跟進
合適的專業人士宅點讀者服務台
免費諮詢・釐清需要・篩選匹配・跟進進度
完全免費日本專業人士
專業意見與辦理
報價・簽約・收款・收據09 · FAQ
常見問題
10.21%是出售獲利稅率嗎?
不是。10.21%原則按支付價款預扣,最終出售所得稅另行計算。
什麼買方可以不扣繳?
個人供本人或親屬居住且價款不逾1億日圓等條件須同時符合。
已持有五年就是長期嗎?
不一定。須看出售年1月1日的持有期間,超過五年才屬一般長期分類。
可以用原買價全數當成本嗎?
不一定。建物取得成本須扣除持有期間折舊,其他取得及出售費用也須依規則認定。
繼承時的評價可以直接當出售成本嗎?
不能直接套用。繼承或受贈房產的取得費與取得時期,原則承接原持有人。
扣繳款會全部退回嗎?
不一定。須在申報結算後,多扣的部分才可能退還。
人在海外要如何處理申報通知?
選任適用的國稅納稅管理人,稅務代理另由稅理士承辦。
先整理取得成本,再核算出售所得。
預約 20 分鐘免費諮詢相關申請由稅務署(税務署/Tax Office)受理與審查,相關規費以日本官方現行公告為準。專業服務的報價、簽約、收款與收據由承辦的專業人士辦理;宅點讀者服務台與專業人士不保證任何申請或審查必然通過。本頁內容為一般資訊,不構成法律或稅務意見。本頁資訊核對至 2026 年 10 月 29 日。
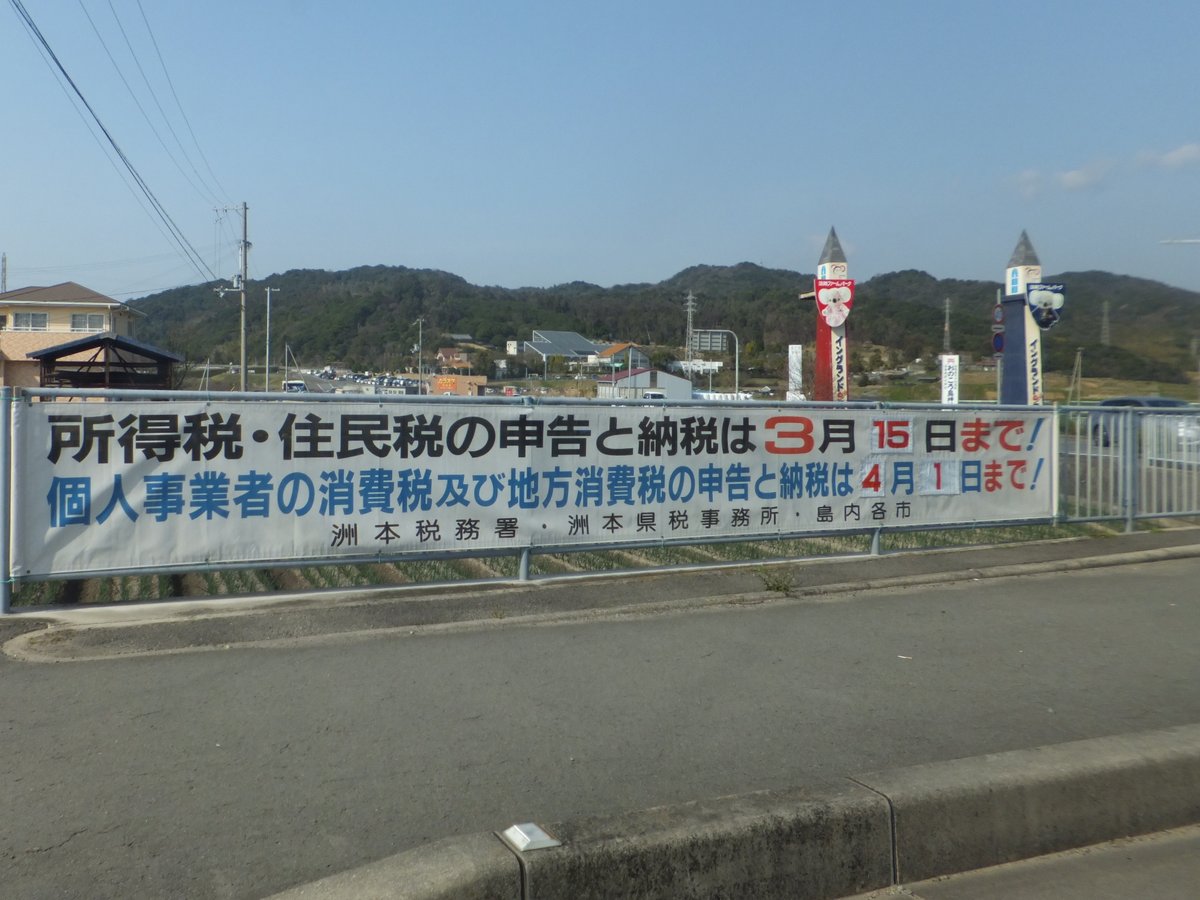
機構照片來源(Wikimedia Commons):國稅廳本部所在的財務省廳舍(東京霞關),っ(CC BY-SA 3.0);確定申告(Final Tax Return)期間稅務署掛出的申報期限布條,Mti(CC BY-SA 3.0)