宅點讀者服務台 · JAPAN MARKET ENTRY

海外企業赴日設立服務:日本子公司・分公司設立代辦

公司到日本拓展,先決定用子公司、分公司還是駐在員事務所,再準備母公司文件、判斷外為法申報,完成登記與設立後的申報。宅點讀者服務台先了解拓展計畫,再篩選合適的日本專業人士報價與辦理。
海外企業赴日設立頭圖:架構、文件與申報,一次理順

01 · ABOUT

認識海外企業赴日設立

海外公司進入日本,常見三種架構:子公司(株式會社(株式会社/Kabushiki Kaisha)或合同會社)、分公司(外國公司在日本的營業所),以及駐在員事務所(Representative Office)。子公司是獨立的日本法人,母公司以出資額為限負責;分公司不是獨立法人,母公司直接承擔債務;駐在員事務所只能做市場調查等準備活動,不能直接營業。

架構決定後,要備齊證明母公司成立、登記事項與代表權限的文件並附日文譯文,判斷是否須辦外為法(Foreign Exchange and Foreign Trade Act)申報;設立後還有稅務、社會保險與年度決算等持續義務。

  • 子公司是獨立日本法人母公司以出資額為限負責。
  • 分公司由母公司直接負責日本代表者至少 1 人須有日本住所。
  • 駐在員事務所不能營業只能做市場調查、資訊蒐集等準備活動。
  • 母公司文件要附日文譯文具體文件按母公司法律形式逐案確認。
  • 外為法可能要事前屆出指定行業受理後原則等待 30 日。
  • 設立後有固定申報法人設立屆出(法人設立届出/Notification of Incorporation)在登記日起 2 個月內。
辦理機構

法務局Legal Affairs Bureau

株式會社、合同會社的設立登記,向法務局辦理。

國稅廳(稅務署)National Tax Agency

公司設立後的稅務屆出,向稅務署辦理。

標誌屬各機構所有,只用來標示辦理單位;宅點與這些機構沒有隸屬關係。
法務省舊本館(東京霞關)
法務省舊本館(東京霞關)
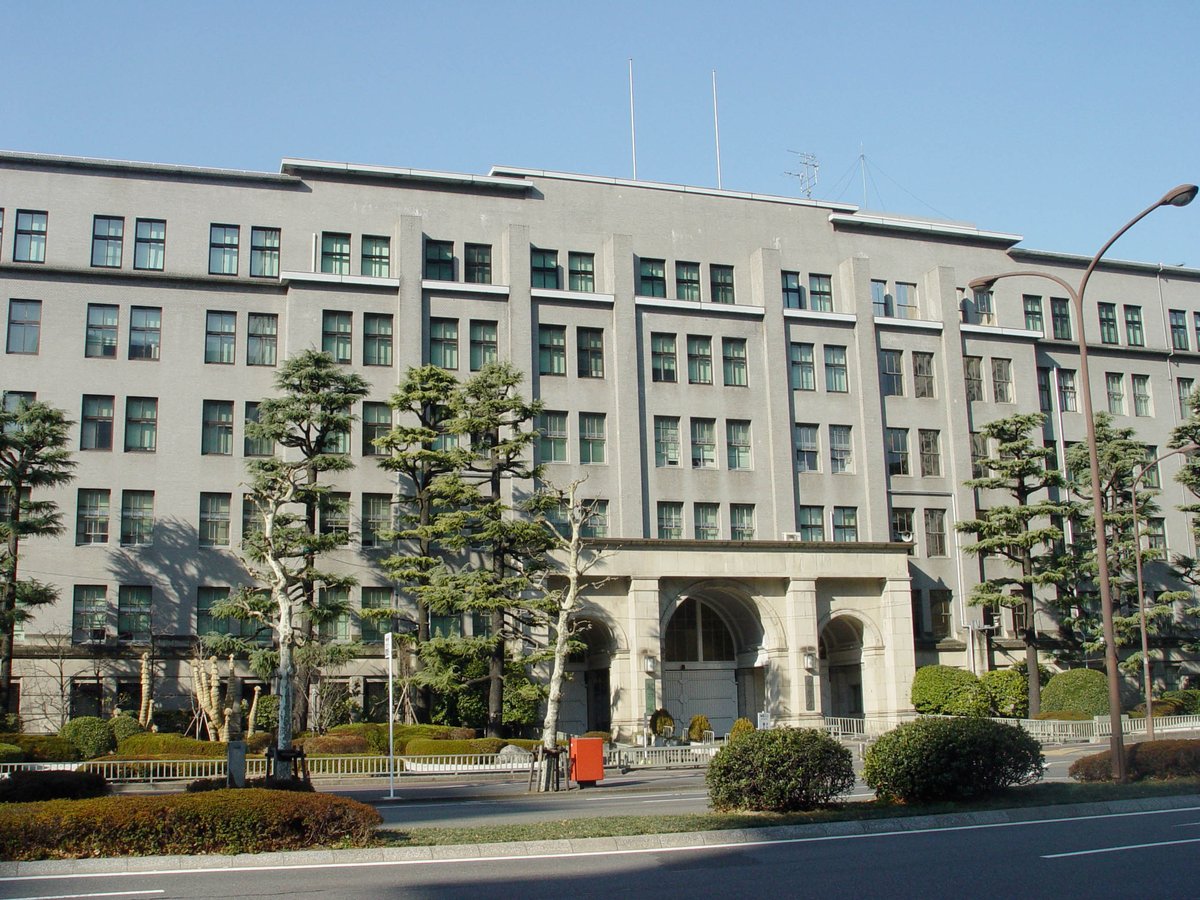
國稅廳本部所在的財務省廳舍(東京霞關)
國稅廳本部所在的財務省廳舍(東京霞關)

02 · SERVICE

服務內容

從拓展計畫出發,比較進入架構,備齊母公司文件、判斷外為法申報,再由專業人士完成登記與設立後的申報。

  1. 01進入架構比較

    子公司(株式會社/合同會社)、分公司、駐在員事務所,按營業方式與母公司責任比較。

  2. 02母公司文件清單

    登記證明、代表權限與簽名證明、日文譯文,按母公司法律形式逐項列明。

  3. 03設立或登記辦理

    由司法書士(Judicial Scrivener)辦理子公司設立登記或分公司登記。

  4. 04外為法與設立後申報

    判斷事前屆出或事後報告,提醒法人設立屆出等設立後申報。

03 · CASES

常見拓展情況

營業方式不同,適合的架構也不同;母公司責任、代表人住所與稅務按拓展計畫評估。

市場調查

先測試日本市場

適合

先做市場調查、找供應商或客戶,暫不在日本直接銷售。

要準備

駐在員事務所只能做調查、資訊蒐集等準備活動;要接單營業,須改設子公司或分公司。

子公司

設立日本子公司經營

適合

以獨立日本法人經營,母公司以出資額為限負責。

要準備

比較株式會社與合同會社(合同会社/Godo Kaisha);母公司是法人發起人,不適用 1.5 萬日圓的定款認證(定款認証/Notarization of Articles)低額特例。

分公司

由母公司直接設分公司

適合

既有公司直接在日本經營,不另設日本法人。

要準備

日本代表者至少 1 人須有日本住所;分公司不是獨立法人,母公司直接承擔債務。

所有情況都要注意外國法人取得新設日本公司股份,可能要辦外為法申報;指定行業須在設立前事前屆出。母公司文件按公司法律形式逐案確認,不同國家或地區的公司不一定能用同一份清單。
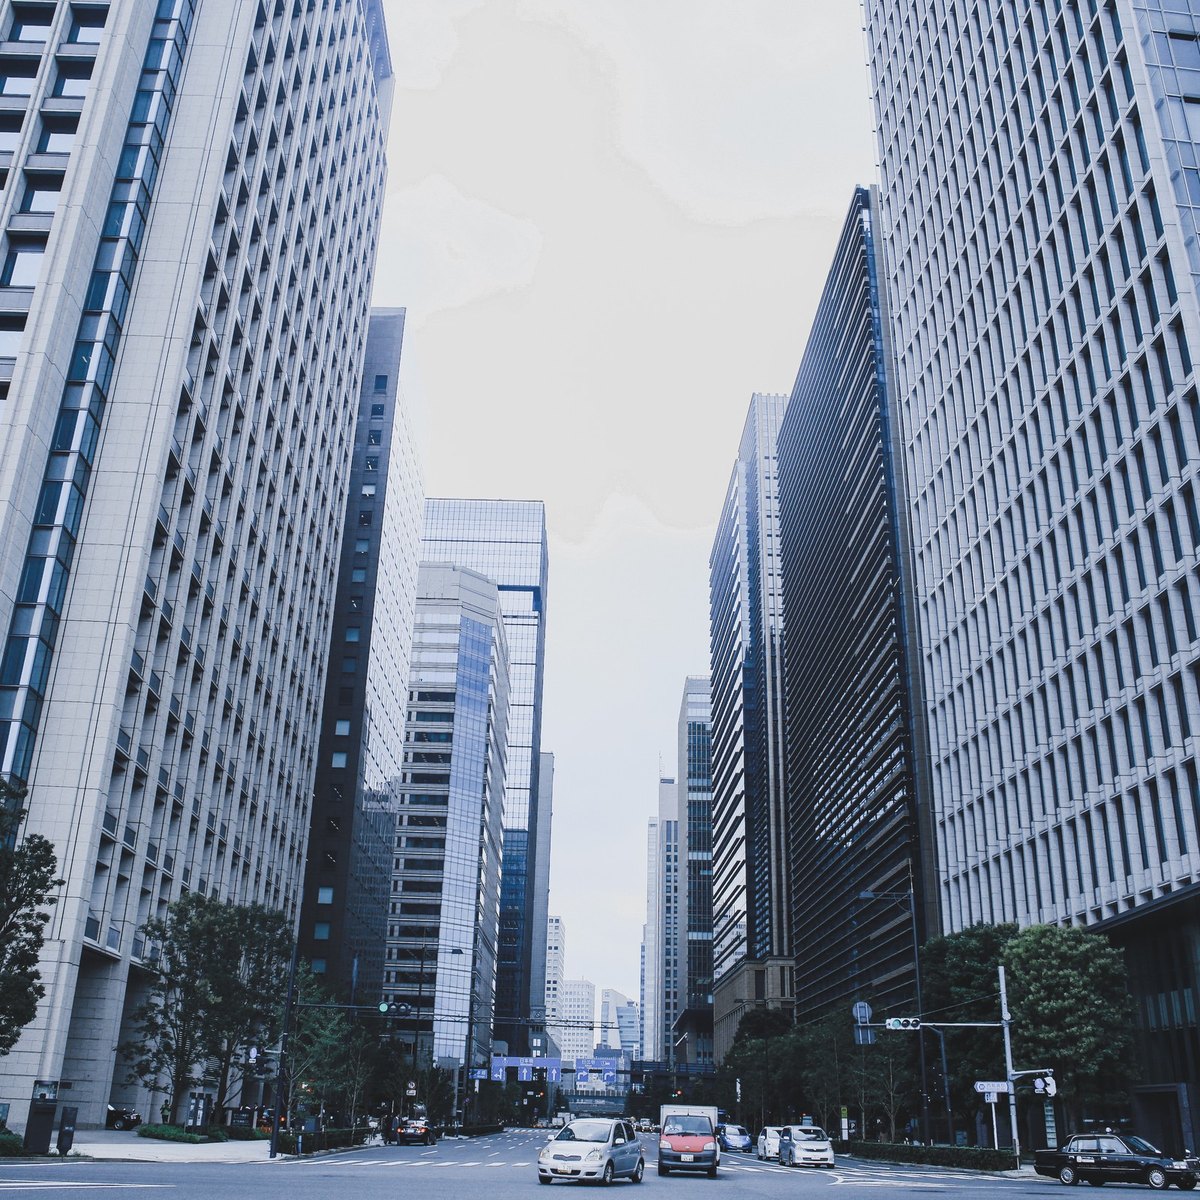
東京商辦街道兩側的高樓與車流,日本公司設立、商務地址與在留規劃情境
東京的辦公大樓
桌面上以彩色夾子整理的文件與眼鏡,日本申請資料、公司帳務及房產報稅整理情境
母公司文件與日文譯文

04 · SERVICE PROCESS

服務流程

先比較進入架構,再準備母公司文件與日文譯文、判斷外為法申報;設立或登記由司法書士辦理,設立後的稅務與社會保險手續按需要安排。

中文溝通架構到登記一次理順
  1. 初步了解

    了解拓展計畫與營業方式。

  2. 架構規劃

    子公司、分公司或駐在員事務所比較。

  3. 文件與申報

    母公司文件、譯文與外為法判斷。

  4. 登記與跟進

    設立登記與設立後申報提醒。

服務包含

  • 進入架構比較與建議
  • 母公司文件與譯文清單、核對
  • 由司法書士辦理設立或登記
  • 外為法申報判斷
  • 設立後申報提醒
  • 全程中文溝通

不包含

  • 登錄免許稅(登録免許税/Registration and License Tax)、定款認證等官方規費(按官方標準另計)
  • 公司資本金(屬公司自有資金)
  • 銀行開戶審核與派駐人員的在留資格(Status of Residence)申請(可另行安排)
  • 設立後的記帳、報稅與社會保險手續(可另行委任)

委託人需準備

  • 說明拓展計畫與營業方式
  • 提供母公司登記與代表權文件
  • 確認架構、定款(Articles of Incorporation)或登記事項
  • 匯入資本金或營運資金

05 · TIME

所需時間:一般 2–3 個月

一般來說,子公司(株式會社)在概要確定後約 2–3 個月完成設立;分公司在登記事項確定後約 2 個月完成登記。需要外為法事前屆出時,另加等待期間。

  1. 開始

    20 分鐘免費諮詢

  2. 準備

    母公司文件與申報

  3. 登記

    設立或分公司登記

  4. 登記後

    設立後申報

  5. 之後

    開戶與營運準備

參考期間從概要或登記事項確定起算到取得登記證明;銀行開戶、在留資格與營運準備的時間另計,實際時程按資料準備與各機關處理情況而定。

06 · FEES

費用明細

稅款與官方規費

  • 登錄免許稅最低 15 萬日圓(子公司為株式會社時;合同會社最低 6 萬日圓)
  • 定款認證手數料3–5 萬日圓(只有株式會社需要)

自有資金

  • 公司資本按拓展計畫評估(屬公司資金)

專業與服務費用

  • 專業服務費了解情況後報價(由專業人士報價)
  • 其他可能服務費按需要另行報價(視個案)
  • 宅點讀者服務台完全免費(諮詢、釐清需要與篩選專業人士)

07 · EXPERTS & PROFESSIONALS

專業人士協助

按案件需要,由不同專業的日本專業人士辦理。
司法書士

Judicial Scrivener

辦理子公司設立登記或分公司登記,核對登記事項與母公司文件。

行政書士

Administrative Scrivener

協助文件作成,以及派駐人員的在留資格申請。

稅理士

税理士・Certified Public Tax Accountant

設立後的稅務屆出、記帳與法人稅(法人税/Corporation Tax)申報,以及母子公司之間的稅務安排。

MATCHING

宅點怎麼篩選合適的專業人士
讀者的需要
宅點讀者服務台
  • 需求釐清
  • 服務商配對
  • 重要節點跟進
合適的專業人士

宅點讀者服務台

免費諮詢・釐清需要・篩選匹配・跟進進度

完全免費

日本專業人士

專業意見與辦理

報價・簽約・收款・收據

08 · CONSULTATION

預約 20 分鐘免費諮詢

宅點讀者服務台先了解情況,再篩選合適的專業人士

歡迎聯絡宅點讀者服務台,談談目前的想法。讀者服務台會協助釐清思路,並篩選合適的日本專業人士。

用 WhatsApp、LINE 或微信約時間,確認後寄上通話邀請。

WhatsAppLINE

聯絡及後續由宅點讀者服務台處理。

填寫諮詢需求表

資料填得越完整,宅點讀者服務台越能先了解情況,聯絡時直接談重點。

09 · FAQ

常見問題

子公司和分公司,哪一種由母公司直接承擔債務?

分公司不是獨立法人,母公司對分公司債務的責任不限於投入金額;子公司是獨立日本法人,母公司作為股東原則以出資額為限負責。

先設駐在員事務所,可以接日本客戶的訂單嗎?

不行。駐在員事務所只能做市場調查、資訊蒐集、採購與宣傳等準備性活動,不能直接營業;要接單營業,須設子公司或分公司。

一定要找住在日本的董事嗎?

子公司不用:株式會社的代表董事、合同會社的代表社員都沒有日本住所的要求。分公司的日本代表者則至少 1 人須有日本住所。

海外母公司可以當合同會社的代表社員嗎?

可以,但須選任自然人擔任職務執行者,並備妥選任與就任承諾等文件。

不同國家或地區的母公司,可以用同一份文件清單嗎?

不一定。一般要能證明母公司成立、登記事項、代表權限與代表人簽名,外文文件原則須附日文譯文;具體文件按公司法律形式與發證機關逐案確認。

外為法申報都是公司成立後才辦嗎?

不是。投資指定行業又不符合免除條件時,須在設立前事前屆出,受理後原則等待 30 日;符合事後報告條件的,通常在設立登記日起 45 日內報告。

資本金未滿 1,000 萬日圓,前兩期一定免消費稅嗎?

不一定。新公司即使資本金未滿 1,000 萬日圓,母集團規模符合「特定新規設立法人」條件時,仍可能沒有新設免稅待遇。

第一年虧損,可以不報稅嗎?

不能。記帳與申報義務持續存在;例如 2026 年 4 月 1 日起開始的事業年度適用防衛特別法人稅,計算稅額為零仍須申報。

先比較子公司與分公司,再開始設立。

預約 20 分鐘免費諮詢

公司與分公司登記由日本法務局(Legal Affairs Bureau)受理,外為法申報由財務省與日本銀行受理,相關稅費以日本官方現行公告為準。專業服務的報價、簽約、收款與收據由承辦的專業人士辦理;宅點讀者服務台與專業人士不保證設立、銀行開戶或任何申請必然通過。本頁內容為一般資訊,不構成法律或稅務意見。本頁資訊核對至 2026 年 10 月 28 日。

機構照片來源(Wikimedia Commons):法務省舊本館(東京霞關),Kakidai(CC BY-SA 4.0);國稅廳本部所在的財務省廳舍(東京霞關),っ(CC BY-SA 3.0)