National Tax Agency國稅廳・不動產讓渡
01 · 認識出售稅務
日本房子賣掉,被扣 10.21% 就繳完稅了嗎?
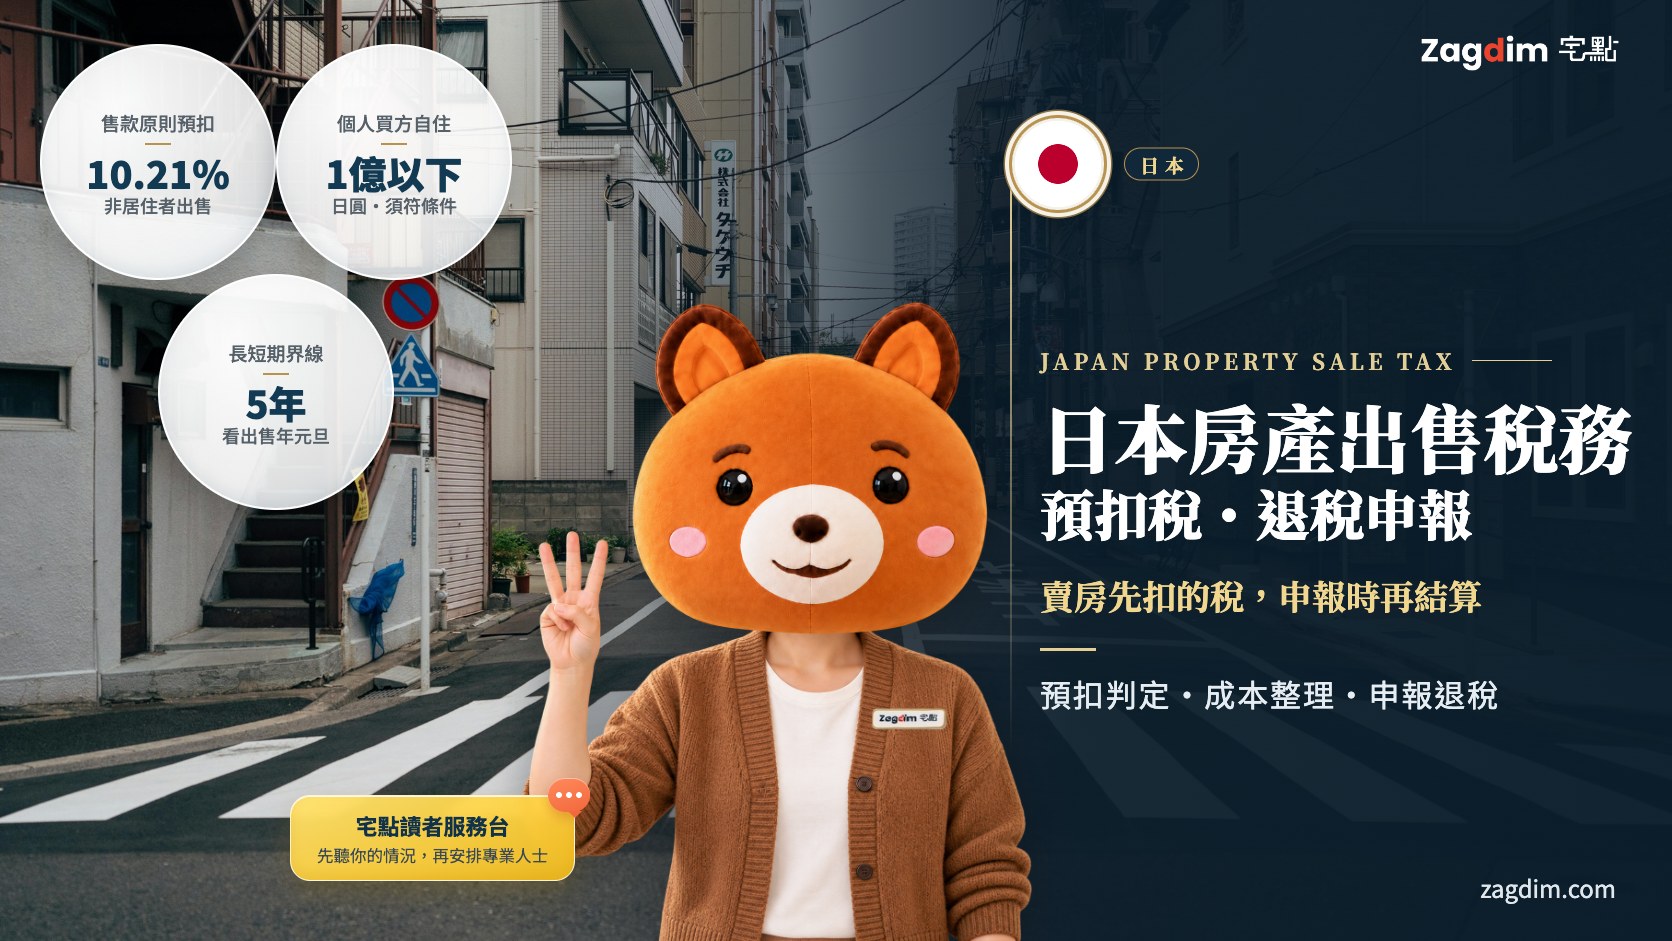
買方向非居住者支付日本土地、建物的交易對價,原則須扣繳 10.21%,計算基礎是售款,不是獲利。買方為個人、供自己或親屬居住,且交易對價不超過 1 億日圓,才可適用免扣繳例外。
預扣不是最後的稅。申報時按出售收入、取得費、讓渡費用與適用扣除計算所得,已扣繳稅額再用來抵繳;超過應納稅額的部分才申請退回,不足則須補繳。
不以房產獲利計算,也不是最後應繳稅額。
買方須為個人,並供本人或親屬居住,才能免扣繳。
以該年 1 月 1 日判斷:超過 5 年為長期,5 年以下為短期。
保留買入契約、費用憑證及建物折舊資料。
須經申報結算,不預設全部扣繳款都會退還。
先確認申報義務與納稅管理人,再核對適用期限。


02 · 適合情況
哪些海外業主需要出售稅務協助
準備出售或已經成交,都可先整理資料;個人與公司持有的計算方式須分開評估。
準備出售
想先估算扣繳與申報影響
適合:準備簽約或交割,想知道售款會扣多少、哪些成本能用。
要準備:提供取得資料、預定售價、買方用途與持有方式,由稅理士核對。
已被預扣
賣房後被扣稅,想申請退回
適合:售款已扣 10.21%,想了解申報與可能退回的部分。
要準備:整理買賣契約、扣繳資料、費用與建物折舊紀錄。
繼承或受贈
房子不是自己買的,成本怎麼算
適合:繼承或受贈後出售,不確定取得日與成本怎麼接續。
要準備:原則承接前手的取得成本與時間,先整理前手資料。
全部情況
共同注意事項
有沒有預扣、最後是否有稅要繳、能否退稅,是不同問題。
個案稅額、扣除與住民稅適用由稅理士評估,退稅由稅務機關審查。
公司名義持有、共有、自住特例或其他所得情況,請在評估時一併說明。
宅點讀者服務台先聽你的情況,再安排專業人士03 · 讀者服務台
宅點讀者服務台怎麼幫你
讀者服務台先了解房產、持有方式與出售進度,整理買賣契約、成本及扣繳資料,再安排日本稅理士評估讓渡所得、申報期限與納稅管理人,由稅理士辦理申報及適用的退稅。
- 01
了解出售
持有方式、成交與扣繳情況。
- 02
整理資料
取得成本、費用與扣繳憑證。
- 03
安排稅理士
核對所得、期限與管理人。
- 04
申報與跟進
辦理申報,跟進補件與退稅。
04 · 費用與時間
預扣稅、最後稅額與專業報酬,分開看
售款預扣
原則 10.21%按交易對價計算
符合個人買方自住及對價不超過 1 億日圓等條件時可免扣繳,個案另核。
出售所得稅
按申報結果扣除可用成本與費用後計算
已扣繳款用於結算;多扣的申請退回,不足的補繳。
專業人士報酬
依專業人士報價申報與納稅管理人分項
依交易、成本資料及申報範圍確認報酬,你確認後才開始。
宅點讀者服務台
現階段不收費整理資料與安排專業人士
讀者服務台現階段不向讀者收取費用。
賣房之後,什麼時候要申報?
有出售所得申報義務時,原則在出售年度翌年 2 月 16 日至 3 月 15 日申報。只有原本沒有確定申告義務、單純申請退稅的情況,通常才可自所得年度翌年 1 月 1 日起 5 年內提出,不能把這個期限套用到所有賣房案件。
06 · 常見問題
日本房產出售稅務常見問題
賣掉日本房子,已經被扣稅還要報稅嗎?
要先判斷申報義務。10.21% 是售款預扣,最後的稅按讓渡所得計算;申報時抵繳已扣的稅,多扣才退、不足要補。
房價不到 1 億日圓,就一定不用扣稅嗎?
不是。還要同時符合買方是個人、房子供本人或親屬居住。公司買方、投資出租或其他不符條件的交易,不能只憑價格套用例外。
預扣是按售價,還是按我賺了多少算?
原則按交易對價扣繳 10.21%。申報結算才用出售收入減取得費、讓渡費用與適用扣除,計算課稅所得。
房子買了剛好五年,算長期還是短期?
看出售年度 1 月 1 日的持有期間,不按交割當天的周年計算。超過 5 年才是長期,5 年以下為短期。
被預扣的稅怎麼退?可以全部拿回來嗎?
由稅理士核對取得成本、出售費用、所得與已扣繳款,透過確定申告結算。只有超過最後應納稅額的部分可申請退回,不預設全部退還。
原本買房的價錢和修繕費,都可以扣掉嗎?
建物取得費須扣除持有期間的折舊相當額,不能直接用原買價全額扣除。讓渡費用限直接為出售支出的費用,修繕及持有管理成本不能一律列為出售費用。
聽說退稅有五年,可以晚一點再辦嗎?
有申報義務的案件,原則仍須在出售年度翌年 2 月 16 日至 3 月 15 日申報。五年規定限原本沒有確定申告義務的退稅申報,先由稅理士確認適用情況。
先確認申報義務,再計算能否退稅。
請宅點為你安排專員日本出售所得與退稅由稅務機關受理及審查,退稅金額與時間由稅務機關決定。宅點讀者服務台協助整理資料與安排專業人士,申報由日本稅理士依法辦理。本頁內容為一般資訊,不構成個案稅務意見。本頁資訊核對至 2026 年 10 月 28 日。