宅點讀者服務台 · JAPAN COMPANY ACCOUNTING & TAX
日本公司記帳與報稅:帳務、決算與年度申報
協助日本公司整理帳務並準備決算與稅務申報。宅點讀者服務台先了解情況,再篩選合適的日本專業人士。
01 · ABOUT
認識日本公司記帳與報稅
公司記帳是整理交易、銀行往來與憑證,再編製年度財務報表並辦理稅務申報。記帳、薪資、年末調整與消費稅(消費税/Consumption Tax)申報的工作量不同,委任範圍須逐項列明。
設立後申報和年度申報各有期限。新公司、尚未獲利或交易較少的公司,也須由稅理士(税理士/Certified Public Tax Accountant)(税理士)確認適用稅項,不能只憑成立年數判定免稅。
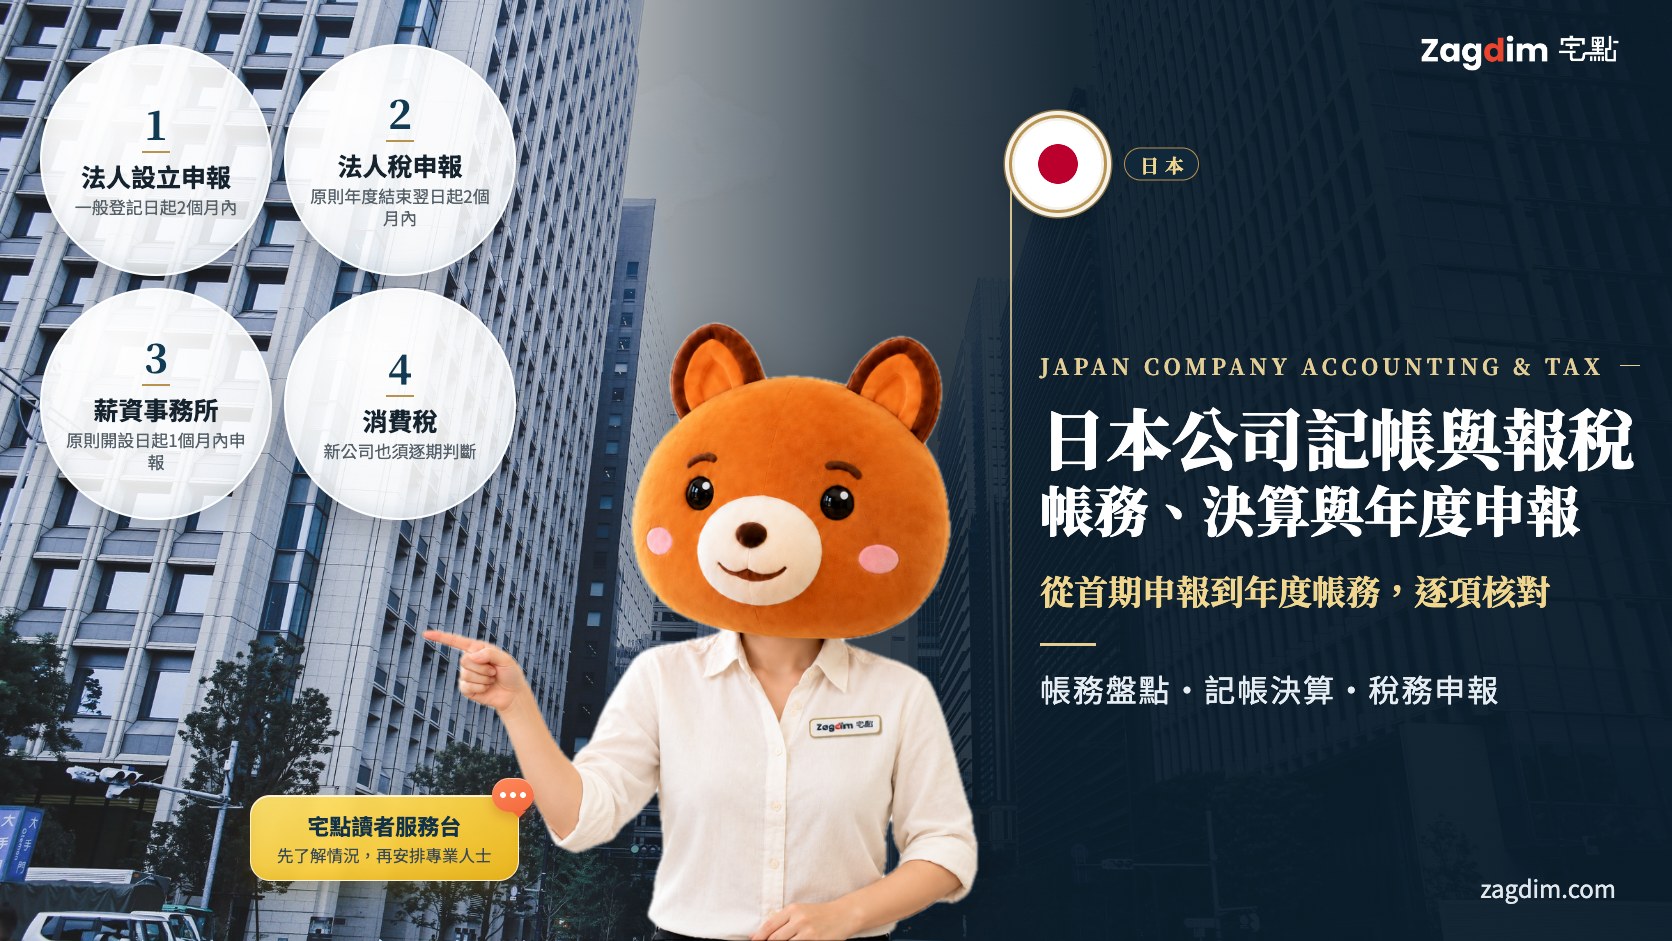
- 01設立申報先核對登記日與已送文件。
- 02決算月份以公司年度安排申報。
- 03帳簿憑證原則保存7年,部分情況10年。
- 04薪資項目發薪、扣繳與年末調整另列。
- 05消費稅按資本、營收及登錄狀態判斷。
- 062026年變動檢查防衛特別法人稅(法人税/Corporation Tax)及發票過渡規則。
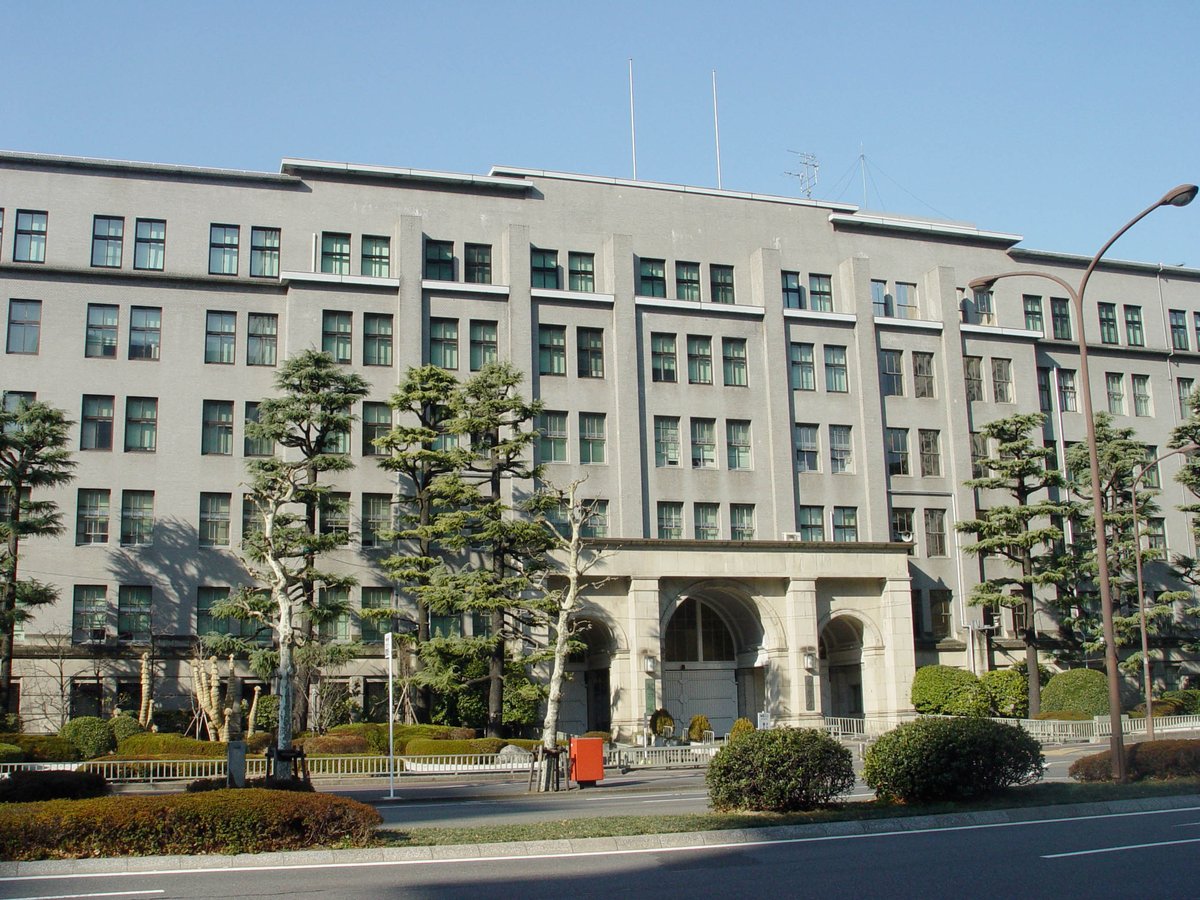
辦理機構
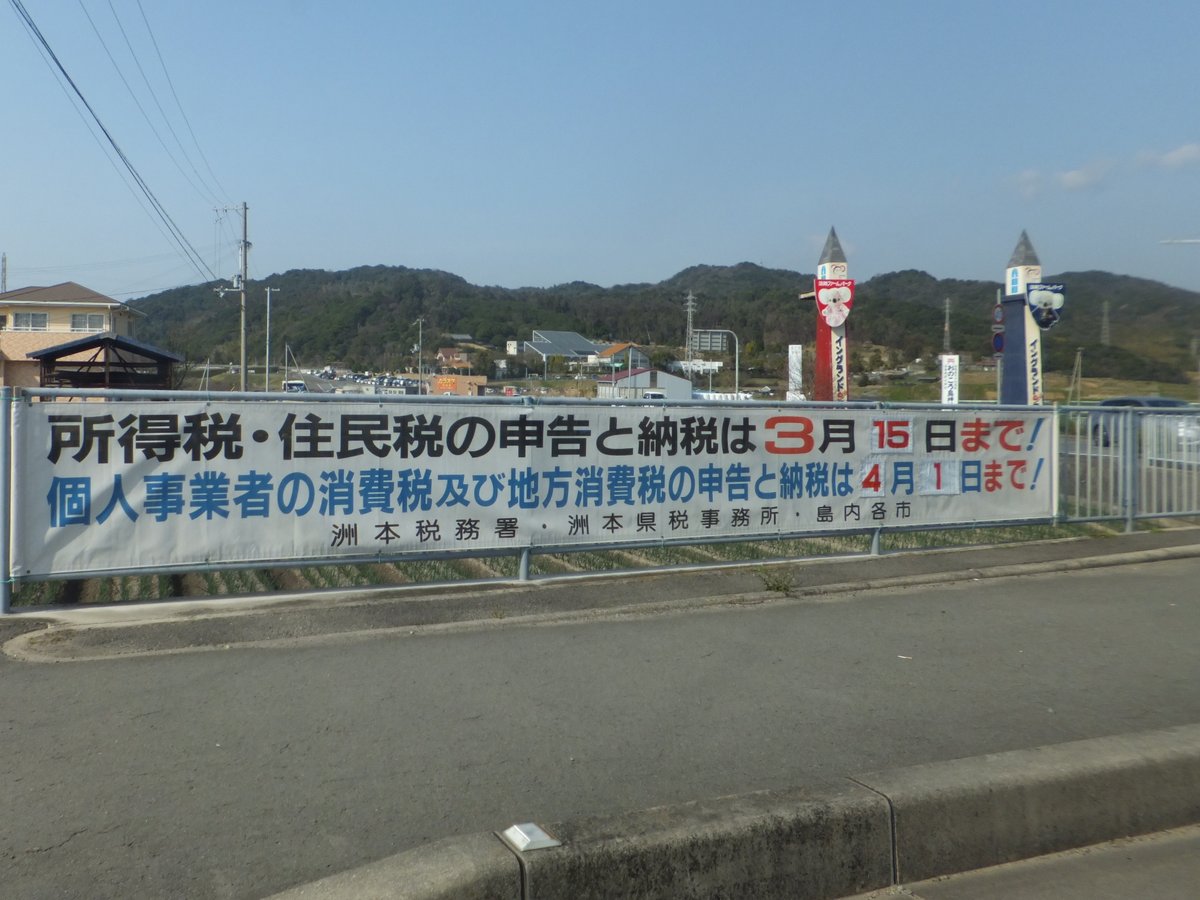
受理國稅申報及申報;地方稅向地方機關另辦。
標誌屬各機構所有,只用來標示辦理單位;宅點與這些機構沒有隸屬關係。

02 · SERVICE
服務內容
- 01帳務盤點
稅理士核對帳簿、銀行往來與憑證缺項。
- 02記帳與決算
按約定整理交易及編製財務資料。
- 03稅務申報
辦理約定的國稅、地方稅及消費稅申報。
- 04薪資與社保分工
稅務與社保手續分別由具資格人士處理。
03 · CASES
常見情況
新設法人、持續營運與稅制變動,須依登記日、決算日及交易情況確認申報事項。
補齊首期申報
新設法人
章程、登記日、決算日
年度帳務與申報
已有交易的公司
帳簿、銀行明細、憑證及薪資資料
核對消費稅與新稅項
新公司或已登錄發票者
資本、各期營收與登錄日期
所有情況都要注意國稅、地方稅、薪資與社保分別確認;單一報價不預設全部包含。

04 · SERVICE PROCESS
服務流程
先盤點帳簿、銀行明細與憑證,再由稅理士依約定範圍處理記帳、決算及稅務申報,另核薪資與社保事項。
- 01
核對年度與申報紀錄
- 02
確認委任項目和報價
- 03
整理帳務並處理缺件
- 04
確認申報內容與繳納安排
服務包含
- 約定期間帳務核對
- 決算及稅務申報
- 申報紀錄與繳納事項整理
不包含
- 公司應納稅款
- 未約定年度的補報
- 社保或稅務爭訟的額外委任
委託人需準備
- 登記與章程
- 前期申報書
- 銀行明細及交易憑證
- 薪資及適格請求書(適格請求書/Qualified Invoice)(供消費稅進項扣抵的合規發票)資料
05 · TIME
所需時間:按資料準備進度安排
帳務整理時間取決於交易量及缺件情況,由承辦稅理士說明。下列為申報期限與保存期間,並非服務完成時間。
- 設立登記日起2個月內
法人設立申報
- 設立滿3個月與首期結束日,取較早者的前一天
首期青色申告(依規定記帳的稅務申報制度)申請
- 開設日起1個月內
薪資支付事務所申報
- 年度結束翌日起2個月內
一般年度申報及繳納
- 申報期限翌日起原則7年
帳簿憑證保存;例外10年
06 · FEES
費用明細
稅款與官方規費
- 公司應納稅款依申報結果(不是統一申請規費)
專業與服務費用
- 記帳、決算及各稅申報了解情況後報價(按交易量及委任項目)
- 薪資與社保手續了解情況後報價(分別列明承辦資格及範圍)
- 宅點讀者服務台完全免費(諮詢、釐清需要與篩選專業人士)
07 · EXPERTS & PROFESSIONALS
專業人士協助
按案件需要,由不同專業的日本專業人士辦理。
稅理士
税理士・Certified Public Tax Accountant記帳、稅務諮詢與申報代理。
社會保險勞務士
社会保険労務士・Labor and Social Security Attorney涉及員工時辦理勞動及社會保險手續。
MATCHING
宅點怎麼篩選合適的專業人士
讀者的需要
宅點讀者服務台- 需求釐清
- 服務商配對
- 重要節點跟進
合適的專業人士宅點讀者服務台
免費諮詢・釐清需要・篩選匹配・跟進進度
完全免費日本專業人士
專業意見與辦理
報價・簽約・收款・收據09 · FAQ
常見問題
設立後最先要辦哪些稅務文件?
一般新設內國法人須於設立登記日起2個月內提出法人設立申報。
青色申告可以等年度結束才申請嗎?
不行。首期申請須在設立滿3個月與首期結束日兩者較早者的前一天提出。
年度申報一般何時到期?
法人稅及地方法人稅年度申報、繳納,原則為年度結束翌日起2個月內。
有發薪需要辦什麼申報?
薪資支付事務所開設申報原則在開設日起1個月內提出。
公司帳簿須保存多久?
公司帳簿與憑證原則自申報期限翌日起保存7年;部分虧損年度等須保存10年。
新公司前兩年都免消費稅嗎?
不一定。須逐期判斷;沒有基準期間但期初資本達1,000萬日圓等情況,不適用一般免稅。
防衛特別法人稅為零也要申報嗎?
需要。自2026年4月1日起開始的適用事業年度,即使稅額為零也須申報。
2026年發票過渡扣抵仍是舊規則嗎?
不是。向未登錄供應者購進的課稅項目,符合條件者自2026年10月起可扣抵70%;個人三成特例不適用公司。
先整理帳簿與憑證,再核對申報。
預約 20 分鐘免費諮詢國稅申報由稅務署(税務署/Tax Office)受理,地方稅另向所在地稅務機關申報。相關規費以日本官方現行公告為準。專業服務的報價、簽約、收款與收據由承辦的專業人士辦理;宅點讀者服務台與專業人士不保證任何申請或審查必然通過。本頁內容為一般資訊,不構成法律或稅務意見。本頁資訊核對至 2026 年 10 月 29 日。
機構照片來源(Wikimedia Commons):國稅廳本部所在的財務省廳舍(東京霞關),っ(CC BY-SA 3.0);確定申告(Final Tax Return)期間稅務署掛出的申報期限布條,Mti(CC BY-SA 3.0)