本文是宅點百科日本銀行帳戶系列的一篇,寫給住在台灣、香港、中國大陸、新加坡、馬來西亞或其他地方,在日本有房產、需要收日圓或打算買房的讀者,整理日本銀行 KYC 要的文件和法律依據。現在要注意,是因為 2026 年 6 月 14 日起日本開始發行特定在留卡(在留卡和個人編號卡整合型),回覆銀行的交易目的確認時,影本要怎麼交有新的做法;另外,國稅廳(国税庁/National Tax Agency, NTA) 2026 年 1 月起使用的居住地國申報說明也寫明,已經開好的帳戶也可能被金融機構請你提出居住地國資料。匯款買房、收租時,銀行還可能請客戶說明用途和資金來源。
KYC 是銀行確認「你是誰、這筆交易要做什麼」的程序。本文依下列四類整理文件:
- 個人或公司的身份資料
- 收入和資產證明
- 資金來源和交易用途證明
- 稅務相關資料
不同銀行、不同交易情況,要求會不一樣。
先看重點:
- 用途文件不等於原資證明:買賣契約說明錢要拿去買房,但不能證明這筆錢從哪裡來。
- 收入或資產證明的法定追加確認,只在高風險交易而且涉及超過 200 萬日圓財產移轉時才適用;銀行仍然可能依自己的風險管理請你補件。
- 用公司名義辦理,銀行還要找出實際支配公司經營的人。
- 因非居住者身份而沒有 My Number,已經正式向銀行申報的話,銀行不會只因此拒絕海外匯入款。
舉例:住在台北的林先生,在日本有一間收租公寓,也有日本的銀行帳戶(假設這個帳戶是他住在日本時開的,而且銀行允許他保留)。林先生打算從台灣匯錢到日本,也考慮用台灣公司的名義再買一間房。以下各段會用林先生的情況,說明規則怎麼套用。(這是虛構的舉例,不是真實案例。)
關於 KYC 的目的和法律基礎,可以先讀 〈日本銀行 KYC 為什麼重要?外國人開戶、匯款、買房與資金來源審查〉。
個人開戶或基本 KYC,銀行會確認哪些資料?
這一段說明個人開戶時,銀行會看哪些基本資料。簡單說,銀行需要確認你的姓名、住址、出生日期、交易目的和職業。
這是日本的犯罪收益移轉防止法(犯罪による収益の移転防止に関する法律)規定的。這部法律要求銀行在特定交易時確認客戶身份,防止犯罪收益被轉移。這個確認程序稱為「交易時確認」,也就是銀行在和你辦理交易時,核對你是誰、要做什麼。銀行需要確認以下項目:
- 姓名
- 住居(住址)
- 出生日期
- 交易目的
- 職業
例外:在日本沒有住居,而且符合政令規定的外國人,住居欄按照主管省令所定的事項處理。政令和主管省令,是日本政府為了執行法律另外訂的命令和細則。
交易目的和職業,原則上由你自己申告。 申告就是由客戶或代表等自己說明、填寫。法律的一般確認方法是申告,不是核對證明文件;但銀行仍然可能根據自己的風險管理,另外要求佐證。
由別人辦理時:如果由公司代表或其他人實際辦理交易,銀行除了確認客戶,也需要確認實際辦理交易的人的身份資料(國家機關等另有規則)。
不能說謊:客戶或代表等對確認事項不得作虛偽申告。
用特定在留卡回覆交易目的確認
在留卡(在留カード)是在日本居留的外國人所持有的居留證件。如果你用特定在留卡(在留卡與個人編號卡整合型)回覆三菱UFJ銀行的交易目的確認:
- 郵寄回覆:只需要提交正面影本,不需要背面
- Web 回覆:需要提交正反面影像,但拍攝背面時需要遮住個人編號和 QR 碼
舉例:銀行請林先生確認交易目的和職業時,原則上由林先生自己申告,不得虛偽申告;如果銀行根據自己的風險管理另外要求佐證,林先生還需要補文件。
什麼時候會被要求收入證明、存摺或資產證明?
法律只在「需要嚴格管理的高風險交易」和「涉及價值超過 200 萬日圓的財產移轉」兩個條件同時成立時,才要求銀行追加確認資產和收入狀況。
日本法律列出的高風險交易包括:
- 疑似冒名
- 先前確認事項疑似虛偽申告
- 特定國家或地區相關交易
- 其他政令所定的交易
而且這項確認只限於判斷是否需要申報可疑交易所必要的範圍。所以,不是所有超過 200 萬日圓的交易都會觸發這項法定確認;但銀行另外有自己的風險管理要求,仍然可能在其他情況請你補件。
如果真的到這一步,法律列出的個人資產收入文件包括:
- 扣繳憑單(源泉徴収票)
- 所得稅結算申報書(確定申告書)
- 存摺(預貯金通帳)
- 其他類似的資產收入文件
- 配偶的以上文件(配偶包括沒有登記、但實質上和婚姻關係相同的人)
確認方法是核對一份或兩份以上文件或影本,不需要整份清單都交。
舉例:林先生匯入的錢即使超過 200 萬日圓,只要不屬於高風險交易,就不會觸發這項法定確認;但銀行仍然可能根據自己的風險管理請林先生補件。如果真的進入法定確認,林先生從以上文件中核對一份或兩份以上就可以,不需要全交。
購屋、收租或海外匯款時,銀行公開過哪些交易用途與資金來源文件例示?
買房或匯款時,銀行可能詢問兩件事。一是「這筆錢要做什麼」(用途),二是「這筆錢從哪裡來」(資金來源,日文稱為原資)。
各銀行的例示不同,也會根據用途和原資調整;即使交了文件,銀行仍然可能根據內容判斷而不受理。以下是本文查到的 4 家金融機構(三菱UFJ銀行、三井住友銀行〔2019 年版通知〕、紀陽銀行、靜岡燒津信用金庫)公開過的例示,不是每一項都要交:
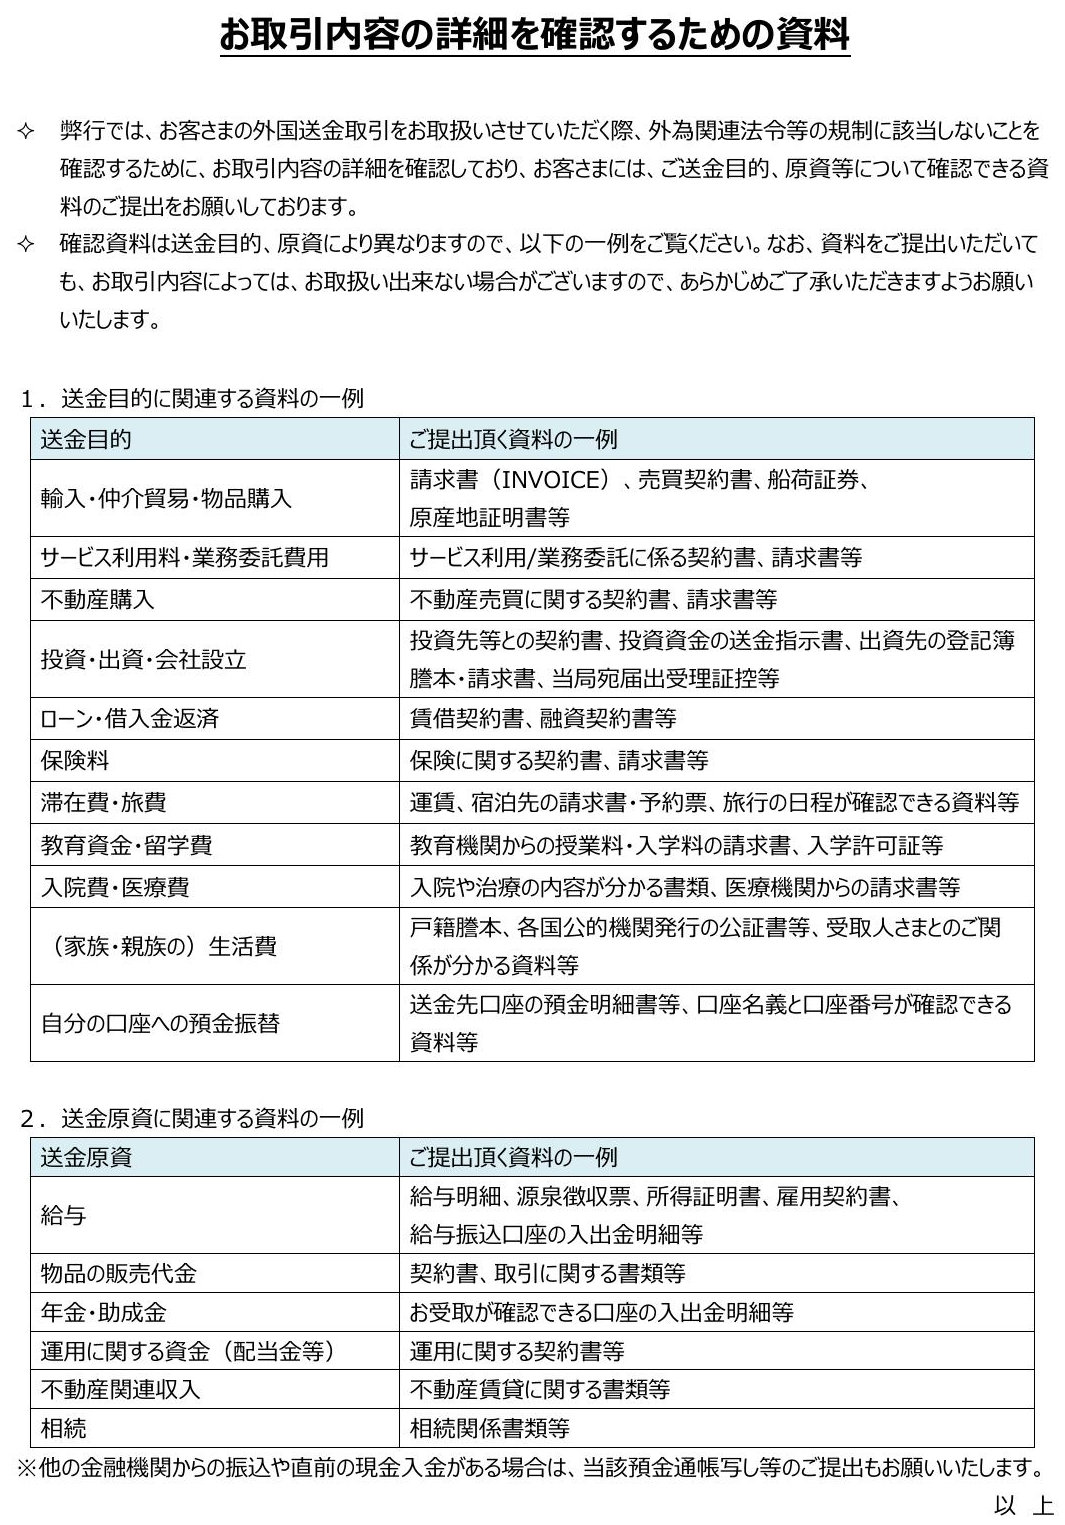
用途證明文件的例示
| 用途 | 文件例示 |
|---|---|
| 購屋 | 不動產買賣契約、請款單等 |
| 投資 | 投資用契約 |
| 家人生活費 | 戶籍謄本、婚姻或出生證明、各國公務機關公證書等關係資料,或對方收入狀況資料 |
| 自己帳戶之間移轉 | 可以核對戶名、帳號的明細或存摺等 |
資金來源(原資)證明文件的例示
| 錢的來源 | 文件例示 |
|---|---|
| 薪資 | 薪資明細、扣繳憑單、所得證明、僱用契約、薪轉明細 |
| 房產收入 | 可以確認租金的租賃文件 |
| 繼承 | 繼承相關資料 |
| 他行轉入或臨近匯款前現金入帳 | 那本存摺的影本等 |
用途文件不等於原資證明。 例如買賣契約說明了錢要拿去買房,但不能證明這筆錢從哪裡來。
現金原資也要留意:
- 紀陽銀行:沒有紀陽銀行存款帳戶的人,或以現金當作原資的外國匯款,都不受理
- 靜岡燒津信用金庫:外國匯出不受理現金
錢匯到了,不一定能入帳。 以三菱UFJ銀行為例,收到海外匯款時,可能要求收款人的身份文件;為了確認不涉及經濟制裁和洗錢疑慮,也可能詢問交易背景、細節,並要求交易內容佐證。如果沒有配合、無法聯絡,或銀行根據確認內容判斷,匯款可能無法入帳。
錢來自家人時,要分清楚借和送。 贈與就是把財產無償送給別人。日本「國稅廳」說明,親子等特殊關係人之間:
- 如果可以認定是真正的借貸,借款本金不屬於贈與
- 但無息等情況,可能把利息相當的利益視為贈與
- 形式上是借款、實質上是贈與的,本金按照贈與處理
家人資金的 KYC 和稅務問題,可以參考 〈日本銀行 KYC 為什麼重要?外國人開戶、匯款、買房與資金來源審查〉。
舉例:林先生的匯款如果是買房用,用途文件可以是不動產買賣契約和請款單;如果錢來自收租,原資文件可以是可以確認租金的租賃文件。如果錢是家人借的,能認定是真正借貸,本金就不算贈與。
用公司名義買房或開戶,銀行會要哪些公司文件?
用公司名義辦理時,銀行要看的是「公司是誰」和「誰在背後控制公司」。銀行需要確認以下項目;如果有人可以實質支配公司經營,也需要確認這個人的身份資料:
- 法人名稱
- 總公司或主要事務所所在地
- 交易目的
- 事業內容
公司事業內容的文件
確認方法是核對以下任一份文件或影本:
| 公司類型 | 可以用的文件 | 時間限制 |
|---|---|---|
| 總公司在日本的法人 | 章程;法定製作而且載有事業內容的文件;設立登記事項證明;主管機關發給等類似事業內容證明 | 設立登記和其他沒有有效期的主管機關文件,需要是確認日前 6 個月內製作;其他有有效期間的文件,需要在確認日仍然有效 |
| 還沒辦設立登記的公司 | 主管行政機關首長證明事業內容的文件 | — |
| 總公司或主要事務所在海外的法人(例如台灣、香港的公司) | 前列文件,再加上:外國法令要求製作而且載有事業內容的文件;或日本政府承認的外國政府、有權國際機關發給等類似事業內容文件或影本 | 後一類文件有期限的,需要在確認日有效;沒有期限的,需要是確認日前 6 個月內製作 |
實質支配者怎麼認定?
銀行需要找出公司的實質支配者(実質的支配者),也就是可以實質支配公司經營的自然人(真正的人,不是公司)。對資本多數決法人,日本法律原則上分三層找人。資本多數決法人是議決權(在公司做決定時投票的權利)按照持股數或持股比例分配的法人,但不含只因為章程規定而成為這種類型的法人。
- 第一層:直接或間接持有超過四分之一議決權的自然人
- 明顯沒有支配經營意願或能力的人,不列入
- 如果另有自然人持有超過二分之一議決權,其他只超過四分之一的人也不列入
- 第二層:沒有第一層人選時,看透過出資、融資、交易等關係,具有支配性影響力的人
- 第三層:還是沒有人選,才是代表法人並執行業務的自然人
間接持有的計算,是本人直接持有的比例,加上本人的支配法人持有的比例;支配法人以超過二分之一議決權判定。
實質支配者一般由客戶代表等申告。法律要求嚴格客戶管理時,銀行還需要核對股東名冊(株主名簿)、有價證券報告書(有価証券報告書)或類似可以顯示議決權持有狀況的文件或影本,並由客戶代表等申告。
公司的資產收入證明,只有在高風險確認階段,法律才列出資產負債表(貸借対照表)、損益表(損益計算書)及其他類似法人資產收入文件,核對一份或兩份以上或影本。
舉例:林先生的台灣公司屬於總公司在海外的法人,可以用的事業內容文件,包括外國法令要求製作而且載有事業內容的文件。如果林先生的公司屬於資本多數決法人,而林先生直接持有超過二分之一議決權,且不屬明顯無支配經營意願或能力者,原則上會在第一層被列為實質支配者;公司代表只有在前兩層都沒有人選時,才會被當作實質支配者。
銀行問到納稅證明、稅務居住地或個人編號,要怎麼準備?
這三件事各有不同的申請或申報規則。簡單說:納稅證明向日本稅務署(税務署/Tax Office)申請,稅務居住地填在銀行的申報書上,個人編號則看交易類型決定要不要申報。
日本的納稅證明有哪些種類?
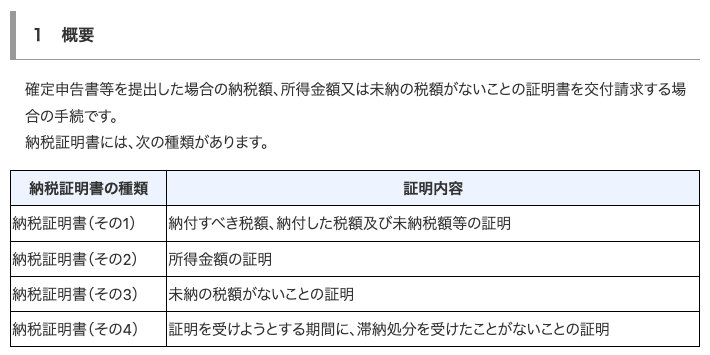
日本「國稅廳」的納稅證明書(納税証明書)分成四種,用途不一樣:
| 種類 | 證明內容 |
|---|---|
| 第 1 種 | 應納、已納及未納稅額等 |
| 第 2 種 | 所得金額 |
| 第 3 種 | 無未納稅額 |
| 第 4 種 | 指定期間內沒有受到滯納處分 |
所以「所得金額」和「沒有欠稅」分別是第 2 種和第 3 種,申請前要先確認收件方要的是哪一種。
去哪裡申請:向現住所地或納稅地的主管「稅務署」申請。
本人不能去怎麼辦:本人或法人代表不能臨櫃時,可以由受委任代理人持委任狀,附在申請書上辦理。但如果是以業務方式代理申請,屬於稅理士法規範的稅務代理。
電子版能不能用:電子納稅證明的 PDF 或 XML 能不能直接提交,需要事先向收件機關確認。
CRS 稅務居住地申報
銀行請你填稅務居住地國、外國稅號等資料,和共同申報準則(Common Reporting Standard, CRS)有關。簡單說,在日本金融機構開戶等時,需要向金融機構申報居住地國等資料。
根據「國稅廳」 2026 年 1 月 1 日以後用的說明:
- 2017 年 1 月 1 日以後在日本金融機構新開帳戶等,就需要申報居住地國等資料;2026 年 1 月 1 日起,範圍擴大到資金移動業者等
- 2025 年 12 月 31 日以前已開、原本不須提出新規申報的帳戶,也可能被要求任意申報
- 申報後居住地國等改變時,需要在異動日起 3 個月經過的那一天以前等規定期限,提出異動申報
| 情況 | 怎麼填 |
|---|---|
| 居住地國是外國 | 填這個國家的納稅者號碼 |
| 居住地國是日本 | 仍然需要填「日本」,但不需要填個人編號 |
| 日本和外國同時是稅務居住地國 | 不論租稅協定的雙重居住者歸屬規則是否適用,這個制度都需要列出兩者 |
| 特定法人 | 還需要申報實質支配者的居住地國等資料 |
這裡的稅務居住地國,和外匯法上的居住者、在留資格或國籍不是同一件事。這份申報書不填個人編號,也不代表匯款、投資等其他手續不需要個人編號。
舉例:林先生的銀行帳戶如果是 2016 年以前開的,當時不用提出新規申報,現在也可能被要求任意申報。如果林先生的稅務居住地國是台灣,就填台灣的納稅者號碼。
沒有個人編號,能開戶或收海外匯款嗎?
住在海外的人可能沒有日本的個人編號(マイナンバー)。這是否影響開戶或收款,要看銀行和交易類型。
以三菱UFJ銀行現行說明為例:
- 一般存款開戶、姓名地址變更:個人編號申報是任意的,目前不申報也不影響交易
- 海外匯出、海外匯入:需要申報
- 已經向三菱UFJ銀行申報過的,不需要重複申報
內閣府番號制度擔當室和金融廳在 2016 年 2 月 22 日的聯合說明中明示:匯款人或收款人因為是非居住者而沒有個人編號時,金融機構不會只因為沒有個人編號,就拒絕匯入日本境內帳戶的海外匯款或這筆款項的提領。前提是已經正式向金融機構申報非居住者身份。
常見問題
銀行要的文件每家都一樣嗎? 不一樣。本文整理的銀行公開資料中,開戶條件和文件例示各有不同,也會根據交易用途和資金來源調整。
交易目的可以填比較容易通過的項目嗎? 不行。日本法律規定,客戶和代表等在交易時確認時,不得對確認事項作虛偽申告。
只要匯款超過 200 萬日圓,就要交資產證明嗎? 不是。法定的資產收入追加確認,只適用於高風險交易而且涉及超過 200 萬日圓財產移轉的情況;但銀行仍然可能根據自己的風險管理要求補件。
沒有個人編號的非居住者,能收海外匯款嗎? 不會只因為沒有個人編號就被拒絕。根據 2016 年 2 月 22 日的官方聯合說明,因為是非居住者而沒有個人編號的人,金融機構不會只因此拒絕匯入日本境內帳戶的海外匯款或這筆款項的提領。前提是已經正式向金融機構申報非居住者身份。
名詞小詞典
- 交易時確認:銀行根據犯罪收益移轉防止法,在和客戶進行特定交易時,確認客戶身份和相關資料的程序。
- 實質支配者(実質的支配者):可以實質支配法人經營的自然人,按照議決權持有、支配性影響力等層次依序認定。
- 原資:匯款或交易資金的來源,例如薪資、租金收入或繼承。
- 納稅證明書(納税証明書):日本「國稅廳」核發的納稅相關證明,分成四種,例如所得金額、無未納稅額等。
- CRS(Common Reporting Standard):共同申報準則;在日本金融機構開戶等時,需要向金融機構申報居住地國等資料。
資料說明
- 個人和法人交易時確認、高風險交易資產收入確認、實質支配者認定等內容,根據日本犯罪收益移轉防止法和施行規則條文整理。對應條文如下:
- 個人和法人的確認項目:法律第 4 條第 1 項
- 交易目的和職業的申告方法、事業內容確認文件:施行規則第 9、10 條
- 實際交易者的確認:法律第 4 條第 4 項;國家機關等的特則見第 5 項
- 不得虛偽申告:法律第 4 條第 6 項
- 高風險交易的資產收入確認:法律第 4 條第 2 項;個人和法人的資產收入文件:施行規則第 14 條第 4 項
- 實質支配者認定:施行規則第 11 條;嚴格客戶管理時的實質支配者確認:施行規則第 14 條第 3 項
- 匯款文件例示和特定在留卡的回覆方式,是根據三菱UFJ銀行、三井住友銀行、紀陽銀行、靜岡燒津信用金庫的公開資料歸納;官方沒有統一的全銀行文件清單,各銀行做法可能調整。
- 三井住友銀行的匯款文件例示,來自這家銀行 2019 年 7 月的臨櫃外國匯款通知,範圍是匯往部分地區的匯出交易;紀陽銀行的例示來自這家銀行 2026 年 8 月的外國匯款通知。
- CRS 稅務居住地申報根據國稅廳 2026 年 1 月 1 日以後用的說明;個人編號非居住者特例根據內閣府番號制度擔當室和金融廳 2016 年的聯合說明。
- 家人間金錢借貸和贈與的界線根據國稅廳 Tax Answer 說明;海外家人或海外受贈者在日本的課稅範圍,需要按照個案判斷。
- 文中林先生的情況是虛構舉例,只用來說明規則怎麼套用。
參考資料
e-Gov 法令検索-犯罪による収益の移転防止に関する法律第4條第1項第1至3款 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律第4條第1項 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律第4條第2項 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律第4條第4、5項 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律第4條第6項 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第9、10條 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第10條第2款 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第10條第3款 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第11條第1至4項 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第14條第3項第1款 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第14條第4項第1款 / e-Gov 法令検索-犯罪による収益の移転防止に関する法律施行規則第14條第4項第2款 / 三菱UFJ銀行-外国送金のお受け取り-外為法等の法令に基づくお取り扱い / 三菱UFJ銀行-お取引内容の詳細を確認するための資料-送金目的・送金原資の一例 / 紀陽銀行-外国送金にかかる確認資料のご提出等のお願い-資料例示・取扱条件 / しずおか焼津信用金庫-外国送金(仕向・被仕向)の内容確認に関するお願い-第1至3項 / 三井住友銀行-店頭での外国送金に関するお願い-一部地域向け送金・書類の一例 / 国税庁-G-1 納税証明書の交付請求手続-納税証明書の種類 / 国税庁-G-1 納税証明書の交付請求手続-請求先・電子納税証明書・手続対象者 / 国税庁-No.4420 親から金銭を借りた場合-概要・贈与として取り扱われる場合 / 金融機関等で口座開設等をする際は、居住地国等を記載した届出書の提出が必要です!(令和8年1月1日以降用) / お取引目的等確認書に関するご協力のお願い・特定在留カードの提出方法 / マイナンバー制度について
重要聲明
本文為一般資訊整理,不構成針對個別案件的稅務或法律建議。日本與台灣、香港或其他地方的規定可能更新,請以各地主管機關的現行公告為準,個案請諮詢合格的專業人士。