撰文:趙哲寧 Pierre Chao(Dentons Australia 合夥人)|編輯:宅點編輯部
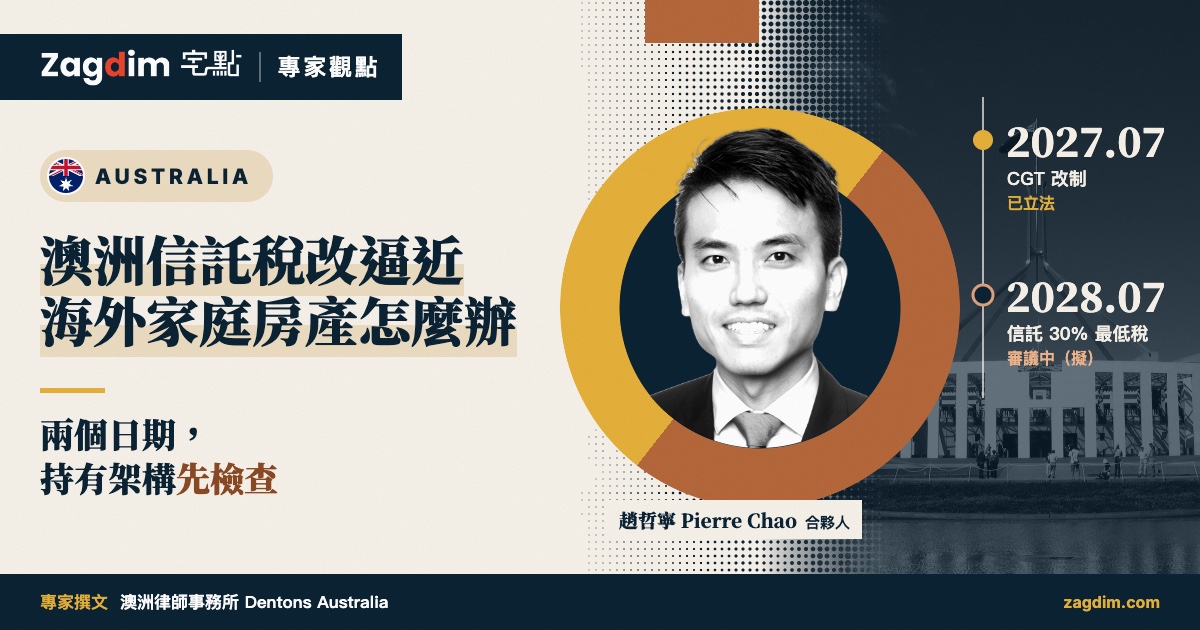
宅點導讀 澳洲的資本利得稅(CGT)改制已經立法,2027 年 7 月 1 日起適用;對全權信託(discretionary trust)課徵 30% 最低稅的法案,眾議院已在 2026 年 10 月 29 日通過,目前在參議院委員會審查,擬自 2028 年 7 月 1 日起適用。透過信託持有澳洲房產、而受益人或受託人住在海外的家庭,這兩項改革要和 FIRB 審批、各州外國人附加稅一起看。以下是 Dentons Australia 合夥人趙哲寧 Pierre Chao 為宅點讀者撰寫的分析。
兩項改革現在到哪一步(宅點整理,資料至 2026 年 11 月 10 日)
| 項目 | 現在的狀態 | 時間 |
|---|---|---|
| CGT 改制:50% 折扣改為成本基礎通膨指數化,另設實質利得 30% 最低稅 | 已立法:《Treasury Laws Amendment (Tax Reform No. 1) Act 2026》,2026 年 6 月 26 日獲御准 | 2027 年 7 月 1 日起適用;之前累積的增值照舊制 |
| 全權信託 30% 最低稅 | 法案審議中:《Treasury Laws Amendment (Tax Reform No. 3) Bill 2026》,眾議院 10 月 29 日三讀通過;參議院經濟立法委員會 11 月 13 日提出審查報告;參議院 11 月 16 日一讀並動議二讀(截至 2026 年 11 月 22 日,澳洲國會網站) | 擬 2028 年 7 月 1 日起適用 |
| 重組展期寬免(roll-over relief) | 同一法案的內容,隨法案審議 | 擬自 2027 年 7 月 1 日起三年 |
| 排除選擇信託(以固定比例分配給指定受益人,排除最低稅) | 同一法案的內容,隨法案審議 | 依草案,在 2028–29 年度做出一次性選擇 |
| FIRB 批准條件未履行 | 2026 年 9 月聯邦法院兩宗民事罰款:兩名投資者未履行外國投資批准所附的住宅開發條件,分別被罰 37 萬澳元、50.8 萬澳元;50.8 萬澳元一案未在規定的四年內完成住宅興建,國稅局 9 月 29 日新聞稿註明該案可由投資者上訴 | 2026 年 9 月 |
對許多在香港、台灣、新加坡及海外華人家庭持有澳洲住宅或投資物業的家庭而言,全權信託一直是海外持有房產的首選工具,既能保護資產,也方便日後傳給下一代。但隨著澳洲一連串稅制改革陸續成形,這套行之有年的安排正面臨檢驗。究竟哪些地方最容易出錯,又有哪些事現在就該開始準備。
受益人在海外,問題出在哪裡
多數家庭以為,只要受託人是澳洲居民、信託過去只向澳洲居民分配,自己的架構就跟「外國人」身份扯不上關係。這其實是整個問題裡最大的誤解,而且FIRB跟各州稅局是從兩套完全不同的角度在審查這件事,家庭往往只顧好其中一邊,就以為兩邊都安全了。
先說州印花稅跟土地稅附加稅這一塊,因為這是最多家庭實際繳了冤枉錢,或者反過來因為沒繳而被追討的地方。三個主要的州,判斷標準完全不一樣,這是第一個容易出錯的點。新南威爾斯州一般要求全權信託同時符合兩個條件,才能免除外國人附加稅:一是信託裡沒有任何外國受益人,二是信託契約本身的條款不能容許日後修改成讓外國人有機會成為受益人,兩者缺一不可(另視適用的過渡規定而定),而且這個排除條款必須是不能撤銷的。很多家庭以為只要受益人名單上沒有列外國人就夠了,卻沒注意到契約本身是不是留了修改的空間,這第二個條件才是最容易漏掉的地方。
維多利亞州原本對「過去從未分配、預期也不會分配」給外國受益人的信託,會睜一隻眼閉一隻眼不去追究,但這個做法自2020年3月1日起已不適用於新的交易(另有過渡安排)。如果還依2020年以前的做法判斷,結論可能已經不可靠,這是第二個常見的出錯點:用一套已經不適用於這筆交易的行政做法在做決定。
昆士蘭州又不一樣:就外國買家附加印花稅而言,看的是外國權益是否佔相關信託權益的五成或以上;在全權信託中,「預設受益人」的權益是判斷的核心,跟前兩州「只要受益人類別夠廣就可能觸發」的邏輯完全是兩回事。第三個常見的出錯點,就是把這三套標準混在一起用,比如以為在新州已經修改好信託契約,維州或昆州自然也沒問題,或者物業分散在不同州,卻用同一套邏輯去判斷每一處的稅務身份。
FIRB這一塊,邏輯又不一樣,審查的不是稅負高低,而是這筆交易本身准不准做。
依聯邦《Foreign Acquisitions and Takeovers Act 1975》的規定,受託人可能因為歸屬於外國受益人的權益,而被視為「外國人」。就全權信託而言,判斷看的是受益人依信託契約最多可能取得的權益,而不只是這個人有沒有實際收到過分配。住在海外本身,並不能決定法定測試的每一個面向;但即使信託從未分配給海外受益人,這位受益人仍可能和判斷有關。很多家族信託契約為了保留彈性,把受益人類別寫得很廣,涵蓋配偶、旁系親屬以及未來的世代,這種起草習慣正是常見的出錯源頭。
除了身份判斷,交易流程本身也可能帶來很大的風險。一般的法定審批期是30天,但延期和補件要求都可能拉長流程,不能因為交割日快到了,就假設批准一定來得及。如果買賣雙方沒有在合約裡為審批流程預留空間,可能會被迫在批准下來之前完成交易。違規進行交易,投資者可能面臨民事或刑事後果,也可能被命令出售。因此,任何必要的批准與合約條件,都應該在買方無條件受合約約束之前處理好。
另一個常見的錯,是以為批准拿到手就沒事了,忽略批准附帶的持續性條件。2026年9月,聯邦法院處理了兩宗這類案件,兩名投資者因未履行外國投資批准所附的住宅開發條件,一人被罰37萬澳元,另一人被罰50.8萬澳元。
其中,後者未在規定的四年內完成住宅興建。ATO於9月29日的新聞稿亦註明,後一宗案件可受投資者上訴挑戰。這說明FIRB的批准條件是持續性義務,不是辦完手續就能束之高閣的文件,即使投資者身在海外,也須繼續履行。
第三個常見的錯,是忽略身份本身會隨時間改變,持臨時簽證的人原則上仍算外國人,簽證到期或身份轉變都可能觸發重新評估、甚至被要求出售物業的義務,家庭如果沒有定期檢視的習慣,很容易等到多年後才發現早就違反了當初的批准條件。
2027年7月的CGT新規則,會不會改變賣房的時機
這個問題的答案是,有可能,但沒有一體適用的答案,而且真正該擔心的,往往不是CGT改革單獨一項,而是它跟另一項正在審議中的信託最低稅疊加之後的效果。
先說清楚一點:資本利得稅這項改革其實已經是法律了,不是還在討論中的提案。大致而言,從2027年7月1日起,受影響的利得原本適用的50%一般折扣取消,改為成本基礎的通脹指數化,另外再加上一套針對相關利得的30%最低稅機制,仍視適用的例外與居民身份規定而定。這個30%最低稅,不是在原本的所得稅之外再多繳一筆稅。2027年7月1日之前累積的增值,依過渡規定保留原本的處理方式,包括納稅人有資格享有的折扣。因此,家庭應該開始整理完整的成本紀錄,並為過渡日可能需要的估值做準備。
還有一點容易被忽略:1985年9月20日之前取得的「CGT前資產」,過去一般不在資本利得稅的範圍內。在新規則下,受影響的資產在2027年7月1日之後的增值可能要開始課稅,之前的增值仍受保護。這對不少透過信託長期持有、甚至是上一代就買下的物業來說,是個全新的變數。
至於實際上會不會影響出售的時間點,得看個別資產的狀況。物業過去的增值、未來的增值前景、購入成本、過渡日的價值和持有時間都有關係,納稅人的居民身份和能否享有折扣也是。過去增值很多,本身並不能證明在2027年7月之前賣掉比較好,因為還要把過渡規定算進去。比較近期才買、增值有限的物業,比較結果又可能不一樣。沒有充分的理由叫每個家庭都在某個日期前賣掉。
值得一提的是,如果信託同時還在觀望另一項正在審議中的30%信託最低稅,這筆帳要一起算。這項信託稅如果通過,擬自2028年7月1日或之後開始的課稅年度起適用,目前正在參議院委員會審查。它的設計邏輯,是在信託層面而不是分配層面課稅:一般的全權家族信託,除非符合固定信託、特殊殘障信託、已故人士遺產等少數例外,一般都會被歸入要課這個新稅的範圍,受託人的稅負如果本來低於30%,就要補到30%。分配給個人受益人的話,受益人可以拿到一筆不能退還的稅收抵免,但如果是分配給常見的「水桶公司」這類法人受益人,就拿不到這個抵免。這可能造成信託層面和公司層面都要課稅,也讓過去行之有年的公司受益人策略效果存疑;但這不代表每一種安排都一定會出現同樣的雙重課稅結果,也不代表所有使用公司受益人的做法都行不通。
兩者疊加起來,對家庭最直接的影響,就是過去行之有年的規劃方式可能整套都要重新想過。舉例來說,如果原本打算在2028年7月之後出售、再用慣常方式分配利得,現在就該開始比較:在信託最低稅開始之前賣掉,整體結果是什麼?之後才賣,又會有什麼不同?試算要考慮CGT規則、受託人稅負和受益人抵免之間的互動,而不是把兩個30%直接相加。這種互動,是評估賣房時機時很重要的一部分。
信託最低稅法案通過之前,現在要不要先檢視信託安排
答案是要,而且現在就該開始,不用等法案真的通過。
理由很直接。信託契約的審閱跟必要的修改,本身就需要時間,有些修改還牽涉到會不會被認定為信託「重新設立」這種法律判斷,早點處理比較保險。如果法案最後真的通過,裡面設計了兩條因應路徑,一條是三年的展期寬免,開放時間從2027年7月1日到2030年6月30日,另一條是叫做「排除選擇信託」的做法:符合資格的信託,為稅務目的指定受益人與分配比例;這項選擇有特定的選擇期間,而且是一次性選擇,之後還有持續要遵守的條件,撤銷或實際分配偏離指定比例都會有後果。這兩條路都可能牽涉長期的決定,也會失去一些彈性,現在先開始模擬比較,總比等到法案通過、時間緊迫時才倉促決定來得好。
具體該從哪裡開始看起:
- 先搞清楚信託目前在FIRB跟各州法律下算不算「外國人」,也要確認FIRB批准裡的任何持續性條件,有沒有已經違反或快要違反的風險。
- 接著檢視受益人類別的寫法,看看是不是符合各州現行的法律要求,比如前面提到新南威爾斯州的那兩個條件。
- 再來,先大致估算一下如果信託真的被歸類為要課最低稅的對象,現行透過公司分配的做法要多付多少稅,並比較三年展期寬免跟排除選擇信託這兩條路,哪個比較適合自己家族目前的資產組合跟情況。
- 另外,也該趁早幫2027年7月1日的資產估值做準備,不管信託最低稅最後怎麼定案,CGT改革已經是確定要上路的事。
- 最後,持續留意國會審議的進度,因為法案目前還在參議院委員會審查階段,細節仍有調整空間。
中國及亞洲投資者家庭對「用信託持有澳洲房產」最常見的誤解是什麼
比起信託架構的技術細節,很多中國及亞洲家庭對「用信託持有澳洲房產」這件事本身最根本的誤解,是以為信託是一種能夠自動帶來稅務及法律中性效果的工具,設立好了便一勞永逸,卻沒意識到全權信託的核心特徵,也就是受託人對分配對象擁有的酌情權,正好就是整套問題的根源。許多家庭在設立信託時,想的是資產保護跟家族傳承,契約裡的受益人類別因此刻意寫得很廣,涵蓋姻親、旁系親屬甚至還沒出生的後代,以保留日後分配的彈性,卻沒有同步意識到,正是這種寬泛的受益人設計,可能影響信託在FIRB及各州附加稅規則下的認定,帶來家庭原本以為跟自己架構無關的審批要求和稅負。
第二個常見的誤解,是把信託契約的修改看成單純的文書作業,只要把受益人名單改一改就算完成。實際上,某些修改可能影響信託的延續性、實益擁有權,以及印花稅或資本利得稅的處理。因此,修改信託契約應被視為實質性的法律工作,而不是行政性的文件更新。並非每項修改都會設立新的信託或觸發稅負,但在修改前,必須先評估其後果。沿用舊有範本作出的修改,也可能不符合適用的現行要求,包括不可撤銷地排除外國受益人的相關要求。因此,家庭原本以為已經取得的豁免,實際上可能並不存在。
第三個誤解,出現在信託持有澳洲不動產以外的資產時。家庭可能以為,非居民受益人也能享有與直接持有該資產時可能適用的相同資本利得稅豁免。然而,透過澳洲稅務居民全權信託歸屬予受益人的資本利得,其稅務待遇未必與直接持有相同。相關判例及澳洲國稅局公布的立場,均區分透過澳洲稅務居民非固定信託歸屬的資本利得,與其他情況下可適用的豁免。這可能成為稅務盡職調查或爭議中的重要問題。
第四個誤解,跟兩地稅制之間的關係有關。家庭不應假設澳洲和居籍地的稅制各自獨立運作,也不應假設澳洲受託人繳的稅,會自動抵免家族成員在海外的稅負;例如中國會不會承認澳洲信託層面已經繳的稅作為抵免,目前都還沒有明確的答案。對中國稅務居民的家族成員來說,境外信託的課稅處理和外國稅收抵免,需要兩地的專業意見;這些問題應該納入是否保留現有信託架構的決定,而不是憑假設判斷兩套制度會怎麼互動。
受訪專家
資料說明
本文由作者以中文書面撰寫(2026 年 11 月 2 日交稿,11 月 11 日、20 日修訂),英文版由作者本人撰寫,兩版有出入時以英文版為準;宅點編輯部整理導讀、表格與資料來源,全文刊出前經作者確認。表格資料依下列官方來源,讀取日 2026 年 10 月 26 日與 11 月 10 日。本文為作者的一般性看法,不針對任何個案,不構成法律或稅務建議;信託最低稅仍是審議中的法案,最終內容以國會通過的條文為準,實際情況請依個人狀況諮詢專業人士。
參考資料
澳洲國會,Treasury Laws Amendment (Tax Reform No. 3) Bill 2026(法案進度) / 澳洲國會,Income Tax Rates Amendment (Minimum Tax on Discretionary Trusts) Bill 2026(法案進度) / Federal Register of Legislation,Treasury Laws Amendment (Tax Reform No. 1) Act 2026 / 澳洲國稅局(ATO),Capital gains tax reform / 澳洲財政部長新聞稿(2026 年 10 月 14 日,信託最低稅法案提出) / 2026–27 年度預算,Minimum tax on discretionary trusts 說明 / 澳洲國稅局(ATO),ATO secures second civil penalty against residential land bankers(2026 年 9 月 29 日) / 澳洲外國投資審查委員會(FIRB),Guidance Note 2: Key concepts