住在海外、在日本有房的人,從 2026 年 10 月 1 日起少了一項免稅待遇:委託日本仲介賣房、買房或招租時付的仲介手續費(仲介手数料),過去不課消費稅(消費税),現在要加 10%。
這項改正影響哪些費用?已經簽約、還沒交屋的交易,能不能沿用舊規定?宅點請教了兩位日本稅理士(税理士)——税理士法人 Suinas 的渡口宏平,以及 BPS 國際稅理士法人的王聡,從實務角度整理判斷方式與現在該保存的文件。
簡單說:從 2026 年 10 月 1 日(令和 8 年 10 月 1 日)起,住在海外的屋主委託日本仲介賣房、買房或招租,仲介手續費不再免稅,須課 10% 消費稅;只有 2026 年 3 月 31 日以前締結的契約,仍可依經過措置維持免稅。現在要做的,是確認自己契約的日期,並把相關文件保存好。
一、哪些費用從 10 月起要加消費稅?哪些沒有變?
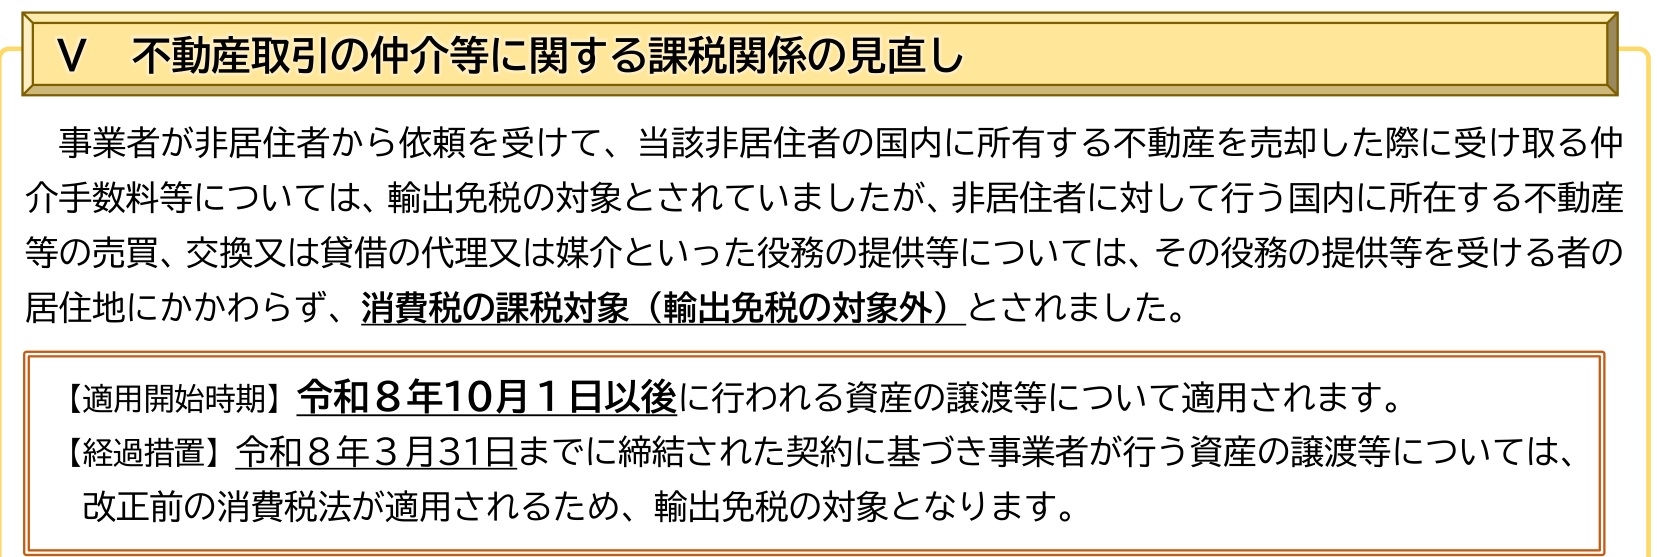
受影響的只有一項:仲介手續費。日本國內的不動產買賣、交換或租賃,由仲介為非居住者代理或媒介(代理又は媒介)的服務,自 2026 年 10 月 1 日起,不論委託人住在哪裡,均屬消費稅課稅對象。這也包括海外買家:在日本買房時付給仲介的手續費,同樣適用。過去,這類手續費被視為對海外提供的服務,適用「輸出免稅」(輸出免税,出口免稅),不課消費稅。
這裡的「非居住者」,指在日本沒有住所或居所的個人。消費稅的標準稅率為 10%(消費稅 7.8% 加地方消費稅 2.2%)。
「這次新增的只有『仲介手續費』,須留意不要把買賣價金(売買代金)與仲介手續費混為一談。不動產的管理費、修繕與清潔等勞務,在改正前就已是課稅對象;買賣價金本身的課稅判定(土地非課稅、建物課稅)也沒有改變。」
渡口將受影響與不受影響的費用整理如下:
| 區分 | 項目 | 這次改正的影響 |
|---|---|---|
| 新課稅 | 買賣的仲介手續費 | 有(10 月以後) |
| 新課稅 | 租賃的仲介手續費(招租媒介等) | 有(10 月以後) |
| 原本就課稅 | 管理公司的管理費,修繕、清潔等勞務 | 沒有。日本國內不動產的管理與修繕,改正前就不適用免稅 |
| 不屬消費稅對象 | 固定資產稅、登錄免許稅、印紙稅 | 沒有(本身就是稅,不課消費稅) |
表:渡口宏平整理(2026 年 10 月)
對屋主來說,每月的管理費、修繕費帳單不會因這次改正而變動;改變的是賣房或找新房客時,付給仲介的那一筆手續費。出租中的房產,往後每次委託仲介招租,這筆手續費也都適用新規定。
二、我的交易還能適用舊規定嗎?看兩個日期
判斷要看兩個日期:契約在哪一天締結,以及仲介服務在哪一天完成。新規定適用於 2026 年 10 月 1 日以後的交易;2026 年 3 月 31 日以前締結的契約,即使交易在 10 月以後才完成,仍適用改正前的規定,維持輸出免稅。這項過渡安排稱為「經過措置」(経過措置)。
BPS 國際稅理士法人稅理士補王聡,用交屋時間和契約締結日說明判斷方式:「判斷基準取決於交屋(引渡し)時間與契約締結日。2026 年 9 月 30 日以前交屋的,與過去相同,屬輸出免稅對象。2026 年 10 月 1 日以後交屋,但依據 2026 年 3 月 31 日以前締結的契約者,依經過措置仍屬輸出免稅對象。依據 2026 年 4 月 1 日以後締結的契約、且在 10 月 1 日以後交屋的,則不適用輸出免稅。」
渡口以契約締結日與服務提供時間,整理成以下三種情況(下圖):
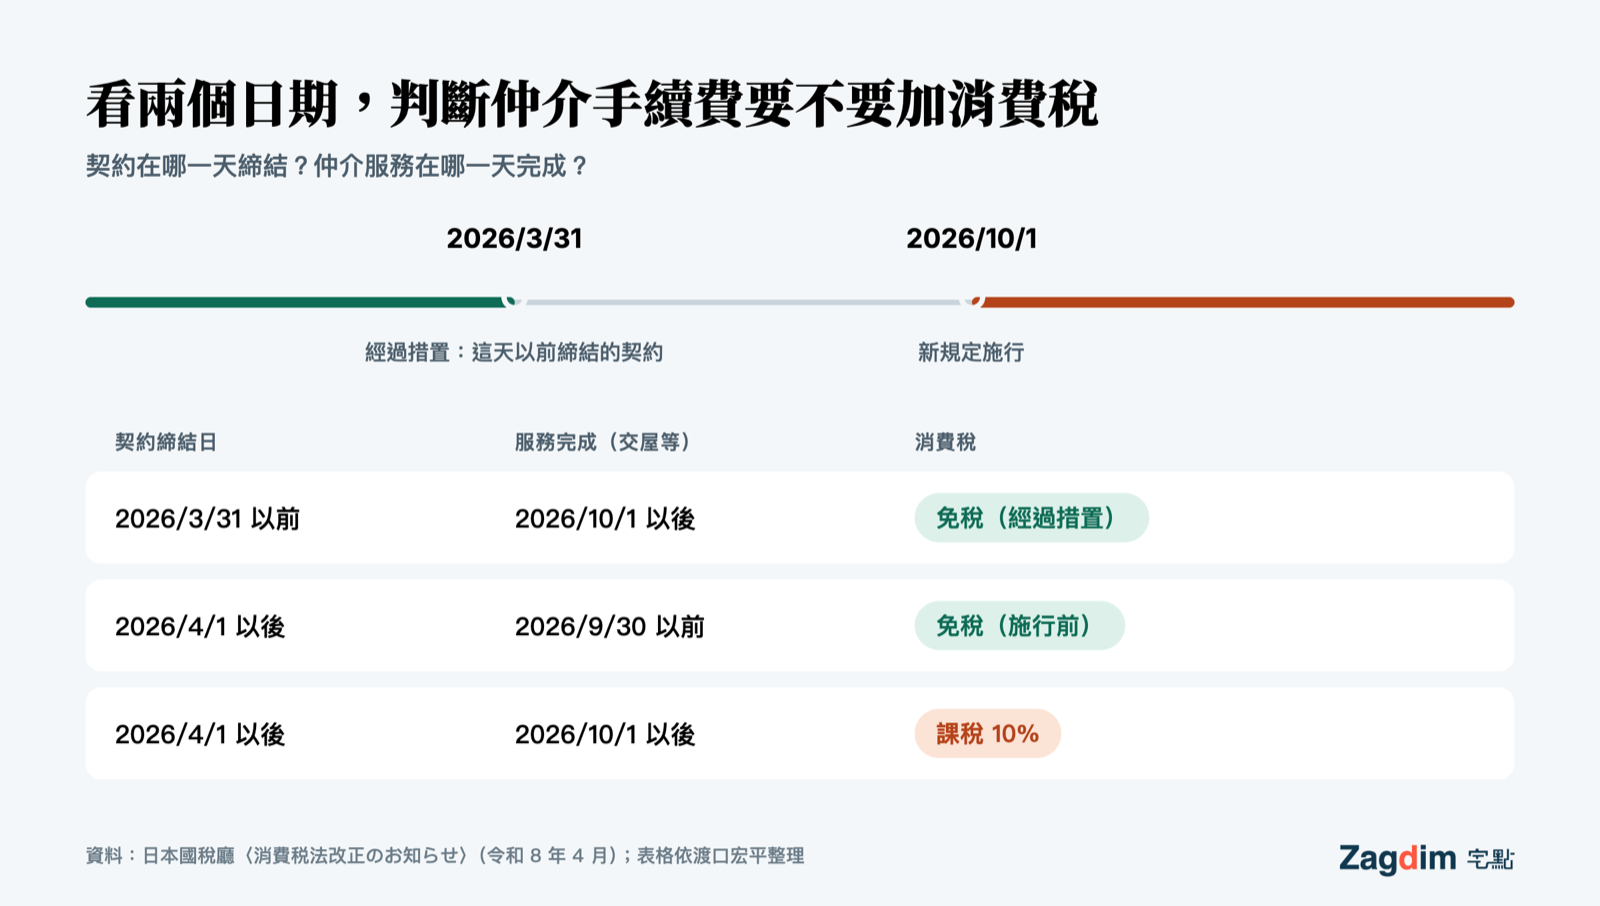
例如,一位住在台北的屋主,2026 年 5 月委託東京的仲介出售公寓,買方在 12 月完成交屋。契約在 4 月 1 日以後締結,交屋在 10 月 1 日以後,依上圖屬於第三種情況,仲介手續費須課 10% 消費稅。
比較難判斷的,是媒介契約在 3 月以前簽、之後又更新或變更條件,或買賣契約與交屋分散在不同月份的情況。官方說明沒有逐一列舉這類情形;契約日期剛好落在這兩個時間點前後的屋主,最好請稅理士依實際文件判斷。
税理士法人 Suinas 的渡口宏平也提醒,不要為了趕上經過措置而調整日期:「2026 年 3 月 31 日以前締結的契約,即使交易在〔2026 年〕10 月以後進行,仍適用免稅。4 月 1 日以後簽約、且服務在 10 月 1 日以後提供的,則須課稅。若只為了適用經過措置而將契約日提前等,做形式上的調整,有被否認的風險。」
三、現在就該保存哪些文件?
能證明「契約在哪一天締結」的文件最重要。兩位稅理士建議保存的文件合併如下:
| 文件 | 要確認的內容 | 建議者 |
|---|---|---|
| 媒介契約書(委託仲介的契約) | 締結日、有效期間 | 渡口、王聡 |
| 更新、重新簽約、條件變更的書面或電子郵件 | 變更的日期與內容 | 渡口 |
| 買賣契約書 | 締結日 | 渡口、王聡 |
| 租賃契約書 | 締結日 | 渡口 |
| 仲介手續費的請款單與收據(請求書・領収書) | 有無消費稅、稅率 | 渡口、王聡 |
| 證明自己是非居住者的資料(非居住者であることを証明する資料) | 在日本沒有住所的證明 | 渡口 |
這張表綜合了兩位稅理士的建議:渡口列出的範圍最完整,從媒介契約、變更紀錄到非居住者證明都包括在內;王聡則把重點放在「可確認契約締結日」的買賣契約書、媒介契約書,以及仲介手續費的請款單與收據。
如果手上的契約只有紙本,或更新紀錄散在電子郵件裡,現在整理一次,之後賣房申報或與仲介核對時會省事很多。
四、申報時最容易犯什麼錯?
最常見的錯誤,是以為「我住在海外,所以消費稅是 0%」。從 2026 年 10 月起,這個理由對日本國內不動產的仲介服務不再成立。
「改正後可預期的申報錯誤之一,是認為『服務的提供對象是海外居住者,所以消費稅屬輸出免稅』。這次改正對象——與日本國內不動產相關的仲介手續費等勞務提供——即使提供對象是非居住者,也屬消費稅課稅對象;因此須注意,不要只因為是對非居住者的交易,就判斷消費稅為 0%。」
對屋主來說,收到仲介請款單時,先對照自己的契約日期:契約在經過措置範圍內卻被加了消費稅,或反過來沒有加,都值得先向仲介問清楚。
賣房時,付給仲介的手續費屬於「讓渡費用」(譲渡費用),可從賣價中扣除後再計算讓渡所得。這筆多付的消費稅在申報時如何處理,建議與負責申報的稅理士確認。
結語
這次改正只動了一筆費用,但每一次賣房、招租都會碰到;判斷的關鍵是契約日期,保存好文件就是最好的準備。
如果你的契約日期剛好跨過 2026 年 3 月 31 日或 10 月 1 日,或不確定手上的文件是否足夠,可以告訴宅點你的情況,宅點可以為你安排合適的專員。
名詞小詞典
- 消費稅(消費税):日本對商品與服務課徵的稅,標準稅率 10%。
- 輸出免稅(輸出免税):對出口或對海外提供的服務免課消費稅的規定。
- 經過措置(経過措置):新規定施行時,讓既有契約繼續適用舊規定的過渡安排。
- 非居住者:在日本沒有住所或居所的個人。
- 媒介契約:屋主委託仲介賣房或招租時簽訂的契約。
- 讓渡費用(譲渡費用):為出售土地或建物直接支出的費用,例如仲介手續費。
資料說明
本文資料查核日期為 2026 年 10 月 13 日。法規內容依日本國稅廳〈消費税法改正のお知らせ〉(令和 8 年 4 月)、國稅廳 Tax Answer 及財務省〈令和 8 年度税制改正の大綱〉整理。「哪一份契約的日期算數」「仲介服務在哪一天算完成」,官方說明沒有逐項寫明;本文第二節的判斷方式,來自兩位稅理士的實務看法。
兩位專家的意見僅代表個人專業看法,引用內容已經本人確認,並由宅點譯為中文;本文不構成個別稅務建議,實際適用請依個人情況諮詢稅理士。
參考資料
國稅廳 – 〈消費税法改正のお知らせ〉(令和 8 年 4 月),第 V 項「不動産取引の仲介等に関する課税関係の見直し」 / 國稅廳 – Tax Answer No.6567〈非居住者に対する役務の提供〉 / 國稅廳 – Tax Answer No.6551〈輸出取引の免税〉 / 國稅廳 – Tax Answer No.6303〈消費税および地方消費税の税率〉 / 國稅廳 – Tax Answer No.3255〈譲渡費用となるもの〉 / 財務省 – 〈令和 8 年度税制改正の大綱〉(令和 7 年 12 月 26 日閣議決定)