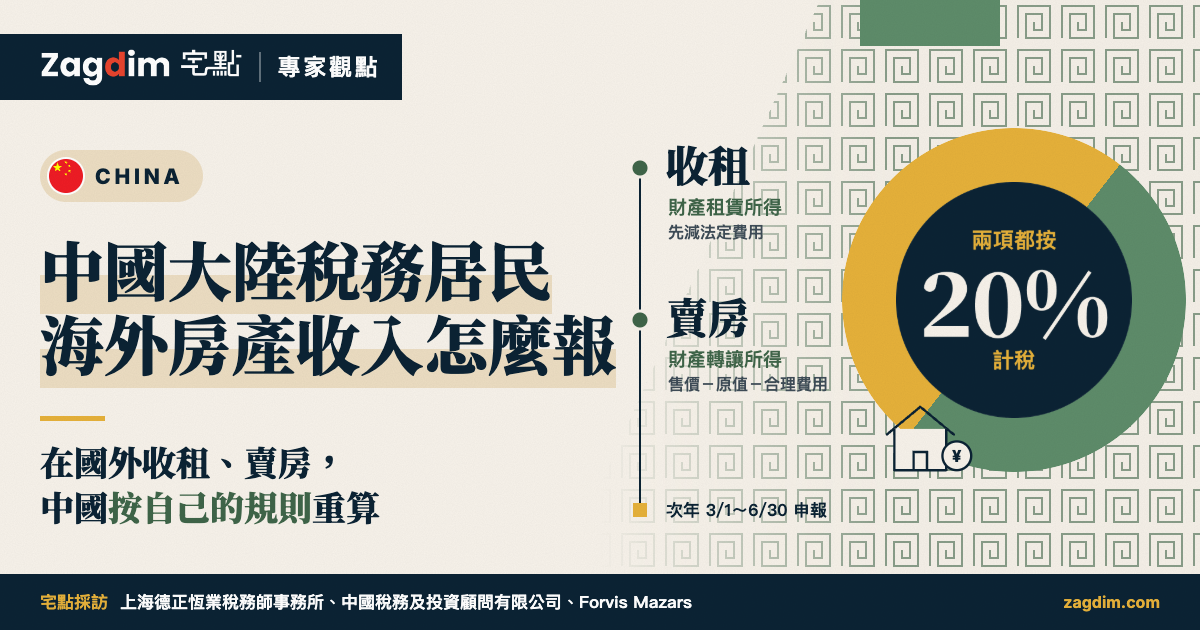
依中國《個人所得稅法》,中國大陸的居民個人要就境內和境外所得納稅。財政部、稅務總局 2020 年第 3 號公告把出租境外財產的租金、轉讓境外不動產的所得,都列為境外所得,在取得所得的次年 3 月 1 日至 6 月 30 日申報。針對在海外有房、又是中國大陸稅務居民的讀者,宅點採訪了上海德正恆業稅務師事務所創始人喻靜菊、中國稅務及投資顧問有限公司董事陳國基,以及 Forvis Mazars 稅務服務合夥人羅禮廉。三位的共同提醒是:中國會按自己的規則重新算一次,不會直接沿用房子所在國的申報結果;在國外交過的所得稅可以抵免,但要有憑證、要按時申報。
本文重點
- 海外租金屬於「財產租賃所得」,賣房屬於「財產轉讓所得」,兩者各有算法,中國按自己的規則重新計算。
- 租金每次(一個月)收入不超過人民幣 4,000 元減 800 元、超過減 20%;國外的各項實際支出不能一項項照扣,有憑證的修繕費每次最多先扣 800 元。
- 賣房按「售價減房產原值減合理費用」計算,再按 20% 計稅;按揭本金不能再扣一次。
- 國外繳的所得稅可在限額內抵免,按國家(地區)分開算;國外的房產稅、印花稅不算可抵免的所得稅。
- 完稅證明晚到,先按時申報,拿到後再補抵免;就算抵免後不用補稅,也還是要申報。
- 不是每位中國稅務居民都一定要就全球所得在中國納稅,沒有住所的人要先看免稅條件。
中國怎麼看你的海外房產收入?按自己的規則重算
官方規定是:居民個人的境外所得要在中國納稅;2020 年第 3 號公告規定,境外的財產租賃所得、財產轉讓所得不和境內所得合併,各自單獨計算。
陳國基把重點講得很直接:
「中國按自己的個人所得稅規則重新計算,不直接採用房產所在地稅表上的『淨租金』或『資本利得』。」
羅禮廉也指出,依中國個人所得稅法律法規,房產的租金收入和出售所得,屬於兩個不同的應稅所得項目。喻靜菊則從讀者的角度說明:租金和賣房利得,大陸會按各自的規則各算一次,不會和讀者在國內的日常收入混在一起算。
被認定為中國稅務居民,是不是就一定要就全球所得在中國納稅?羅禮廉的回答是不一定:
「不是所有中國稅務居民,都會自動就全球所得在中國納稅。讀者應該依照相關法律法規,妥善規劃自己的稅務。例如,外籍人士以及香港、澳門、台灣居民,如果事先妥善規劃,可能不必就全球所得在中國納稅。」
陳國基也提醒:在中國境內沒有住所的居民個人,要先確認「六年規則」等境外所得免稅條件,不能只看當年住滿 183 天,就認定這筆境外所得一定要在中國繳稅。
對讀者的意思是:先確認自己的境外所得是不是真的要在中國申報;要申報的話,國外報稅時算出來的淨租金或資本利得不能直接搬過來,要按中國的規則從頭算。
收租怎麼算?法定標準扣除,國外支出不能一項項扣
官方規定:《個人所得稅法》第六條,財產租賃所得每次收入不超過人民幣 4,000 元的,減除費用 800 元;4,000 元以上的,減除 20% 的費用,其餘額為應納稅所得額。《個人所得稅法實施條例》第十四條,財產租賃所得以一個月內取得的收入為一次。國稅發〔1994〕89 號第六項另外規定,除了法定費用和有關稅費,有有效憑證、由納稅人負擔的修繕費也可以扣除,每次以 800 元為限,一次扣不完的可以下次繼續扣,直到扣完。
喻靜菊特別提醒讀者不要誤會:
「這是法定標準扣法,不是把境外交的物業稅、管理費、維修費、貸款利息一項項據實扣掉,請讀者別誤會」
三位對修繕費的說法一致。陳國基說明:修繕費每次最多扣人民幣 800 元,扣不完的可以留到以後各次繼續扣;這個「修繕費 800 元」和法定的「費用扣除 800 元」是兩個不同的項目,而且結轉只適用於修繕費,不適用於法定費用扣除。喻靜菊補充,修繕費是每月 800 元的限額、沒扣完可以結轉,本身沒有 20% 的問題;20% 是《個人所得稅法》第六條的法定費用扣除,屬於另一層。羅禮廉列出的算式也把修繕費設在 800 元上限:租金收入超過人民幣 4,000 元時,應納稅所得額=(租金收入-修繕費(以人民幣 800 元為限))×(1-20%);個人所得稅=應納稅所得額×20%。
房屋折舊、按揭利息、物業管理費、出租代理佣金、保險、水電、差旅費等,陳國基提醒,不能因為國外可以扣,就認定中國也可以扣。
國外繳的所得稅怎麼處理,陳國基指出,國外繳的租金所得稅要走境外所得稅抵免,不能既當費用扣、又拿來抵稅。羅禮廉看過後也認為,國外繳的所得稅走境外稅額抵免,比較符合實際做法。
宅點註:2020 年第 3 號公告第三、四條規定,國外依法繳納、所得稅性質的稅款,是在抵免限額內從中國的應納稅額裡抵免,不是先從租金收入裡扣掉。兩位的說法和這個規定一致:先按中國的規則算出應納稅額,再抵免國外繳過的所得稅。
住房出租的優惠稅率,喻靜菊說明依據是財稅〔2008〕24 號,主要面向境內租賃市場;境外住宅能不能適用,各地口徑不一,建議先問清楚。
賣房怎麼算?售價減原值減合理費用,再按 20% 計稅
官方規定:《個人所得稅法》第六條、《實施條例》第十六、十七條,財產轉讓所得=轉讓收入減房產原值減合理費用;原值是購進價格或建造費以及其他有關費用,合理費用是賣出時按規定支付的有關稅費。
羅禮廉的說法相同:出售所得按 20% 計稅,所得額=轉讓價款-原始取得成本-合理費用及稅費。喻靜菊補充,賣房這部分是據實計算,包括買入時的稅費、中介費,以及持有期間的資本性支出。
陳國基提醒三點:
- 按揭本金不能再扣:購房價款已經算進原值,還貸本金不是另一筆成本。
- 出售佣金、律師費、裝修改良、貸款利息:不能因為國外准扣就認為中國一定准扣,要確認適用口徑。國稅發〔2006〕108 號對境內住房的原值、裝修、利息有細化規定,但不宜未經確認就整套套用到境外房產。
- 原值憑證不見了:依《實施條例》第十六條,主管稅務機關可以核定原值,但不是自動允許按售價的某個百分比繳稅。
國外交過的稅怎麼抵?限額內抵免,按國家分開算
官方規定(《個人所得稅法》第七條、2020 年第 3 號公告):國外已繳的所得稅性質稅款,可以在中國規定的限額內抵免,限額按國家(地區)分別計算;超過限額的部分,可以在以後五個納稅年度內結轉抵免(第六條)。申報抵免要提供國外稅務機關出具的完稅證明、繳款書或納稅紀錄;已申報但還沒抵免的,之後取得憑證,可以追溯到所得年度抵免,但最多追溯五年;確實無法提供完稅證明的,可以用國外的納稅申報表(或繳稅通知書)加上對應的銀行繳款憑證辦理(第十條)。
順序是先按中國規則算出應納稅額,再抵免符合條件的境外所得稅。陳國基補充:超過限額的部分可以結轉到以後五個納稅年度;國外的房產稅、印花稅等,通常不是可以抵免的「所得稅」。
兩地的稅務年度和幣別不同時,喻靜菊說明的做法是:幣別按稅法規定的匯率折成人民幣,年度以中國的自然年為準對應換算。陳國基也提醒,收入和多年前的購房成本,不能只用出售當天的匯率粗略換算。
國外完稅證明來不及時,喻靜菊的建議是:「如果稅單那時還沒下來,不用急:先按時申報(暫不抵免或先按估額),拿到憑證後在法定期限內申請退稅或補抵免。訣竅是盡量提前索取境外稅單。」
羅禮廉說明,境外繳稅紀錄一定要保留。如果還沒拿到完稅證明,應上傳相關的國外報稅表副本,證明相關境外稅款已經繳納。另一種做法是:也可以等拿到相關完稅證明後再申請抵免;申請抵免有 5 年的期限。
宅點註:文中有兩個「五年」,講的是兩種情況,並不衝突。羅禮廉在確認稿件時說明,他講的是完稅證明晚到的情況:拿不出國外完稅證明的人,之後取得文件時可以在 5 年內申請抵免;這 5 年不是從拿到證明那天起算,而是從那筆境外所得在國內完稅後起算(2020 年第 3 號公告第十條:可以追溯到所得年度抵免,最多追溯五年)。陳國基講的是另一種情況:國外繳的稅超過當年的抵免限額,多出的部分可以結轉到以後五個納稅年度抵免(同公告第六條)。
陳國基也特別提醒:即使抵免後沒有補稅,也不代表沒有申報義務。
要留哪些憑證?合同、帳單、付款、產權串成一條線
國外交易通常沒有中國的發票。陳國基建議,重點是串起一條可以核驗的證據鏈:合同、帳單或收據、付款紀錄,加上產權或服務的事實證明。帳單證明應付多少,付款流水證明實際付了,兩樣最好都有;管理公司匯來的是扣費後的淨額時,也要保留毛租金和各項扣款明細。
喻靜菊的整理是:購房合同、付款和貸款紀錄用來還原原值;物業稅單、維修和管理發票、貸款利息是持有成本的依據;租金單據、中介和交易稅費憑證用來佐證收入和交易。外文單據建議配好中文翻譯。羅禮廉也提醒,國外的繳稅紀錄一定要保留。
是否需要認證、公證或補充文件,陳國基提醒,依主管稅務機關要求辦理,不能一概認為所有國外憑證都要公證。
讀者現在可以做什麼
- 確認自己是不是中國大陸稅務居民;在中國境內沒有住所的,先確認「六年規則」等免稅條件。
- 從今年開始,按年整理購房價款、稅費、租金、維修和貸款憑證;喻靜菊的說法是把海外房產當成一本「會生息的帳」。
- 每年 3 月 1 日至 6 月 30 日申報上一年的境外所得,並及早向國外稅務機關索取完稅證明。
- 修繕費以外的國外支出、國外繳的所得稅怎麼處理、出售時的各項費用能不能扣,先向主管稅務機關確認,不要直接照搬國外的扣除。
喻靜菊也提醒往年漏報的讀者:「境外所得的申報期是次年 3 月 1 日至 6 月 30 日;補充申報與更正申報不受這一期限限制,1—12 月均可辦理。往年沒報或報錯的朋友,越早補越省滯納金(按日萬分之五累計)。」
如果你在海外有出租或準備出售的房產,不確定中國這邊要怎麼申報,可以告訴宅點讀者服務台你的情況,讀者服務台會了解你的需要,篩選合適的專業人士。
名詞小詞典
- 稅務居民:依中國《個人所得稅法》,在中國境內有住所,或無住所而一個納稅年度內在中國境內居住累計滿 183 天的個人,是居民個人,要就境內和境外所得納稅。
- 財產租賃所得/財產轉讓所得:出租房產的租金收入,與出售房產的所得,在中國個人所得稅裡是兩種所得,扣除規則不同。
- 境外稅額抵免:在國外已繳的所得稅,在中國規定的限額內,從中國應納稅額中扣抵。
資料說明
官方規定依《個人所得稅法》、《個人所得稅法實施條例》、財政部 稅務總局公告 2020 年第 3 號、國稅發〔1994〕89 號整理;2020 年第 3 號公告與國稅發〔1994〕89 號原文於 2026 年 11 月 17 日在國家稅務總局法規庫讀取,其餘官方文件於 2026 年 11 月 20 日核對。
專家看法來自宅點對三位受訪者的採訪:喻靜菊(2026 年 11 月 3 日、11 日書面回覆)、陳國基(2026 年 11 月 4 日書面回覆)、羅禮廉(2026 年 11 月 10 日、16 日書面回覆,19 日確認時補充說明;英文,由宅點譯為中文,經本人確認)。引文與轉述刊前經本人確認。本文只談申報實務與已公布的規定,不涉及個別案件,不構成稅務意見。
受訪專家
喻靜菊|上海德正恆業稅務師事務所有限公司 創始人,國際註冊會計師|稅務師
陳國基 Alfred Chan|中國稅務及投資顧問有限公司 董事
羅禮廉(Peter LAW)|Forvis Mazars 稅務服務合夥人
參考資料
財政部、國家稅務總局,〈關於境外所得有關個人所得稅政策的公告〉(財政部 稅務總局公告 2020 年第 3 號) / 國家稅務總局,〈徵收個人所得稅若干問題的規定〉(國稅發〔1994〕089 號) / 全國人民代表大會,《中華人民共和國個人所得稅法》(2018 年 8 月 31 日修正) / 國務院,《中華人民共和國個人所得稅法實施條例》(國務院令第 707 號) / 財政部、國家稅務總局,〈關於廉租住房經濟適用住房和住房租賃有關稅收政策的通知〉(財稅〔2008〕24 號) / 國家稅務總局,〈關於個人住房轉讓所得徵收個人所得稅有關問題的通知〉(國稅發〔2006〕108 號)






中國大陸稅務居民的海外房產:在國外收租、賣房,回中國怎麼申報