本文是宅點百科越南系列的一篇,整理越南外資有限公司在營運階段,需要負擔的會計、稅務、社保與年度合規責任,寫給考慮在越南開公司、工作或長住的讀者(香港、台灣、中國大陸、新加坡、馬來西亞或其他地方,含人不在越南的人)。
設立只是第一步。這篇說明成立之後長期要做的事和對應成本,幫你在開公司前先盤點後續負擔。更基礎的公司類型、註冊資本、簽證關係和相關機構,可以回到主文 外國人在越南開有限公司前,先了解外資公司、註冊資本與營運責任。
舉例來說,住在台北的林先生在越南開了一家外資有限公司,自己是唯一的所有人,聘了一位越南籍員工和一位外籍員工。這是虛構的例子,以下標示「舉例」的段落,都只是把規則套進這個情境。
公司成立後,每年要做哪些會計與審計工作?
先看每年固定要做的帳務工作。越南外資公司每年需要提交年度財務報表、完成審計,並按照規定保存會計資料。這些工作都有期限或保存年限,不能等到有空才處理。
- 會計年度(kỳ kế toán năm):公司算帳的一個年度,通常是 1 月 1 日到 12 月 31 日,共 12 個月。如果組織或營運有特殊性,可以選擇從某一季首月 1 日起算的完整 12 個月,但需要通知財政與稅務機關,不是每家公司都能隨意選。
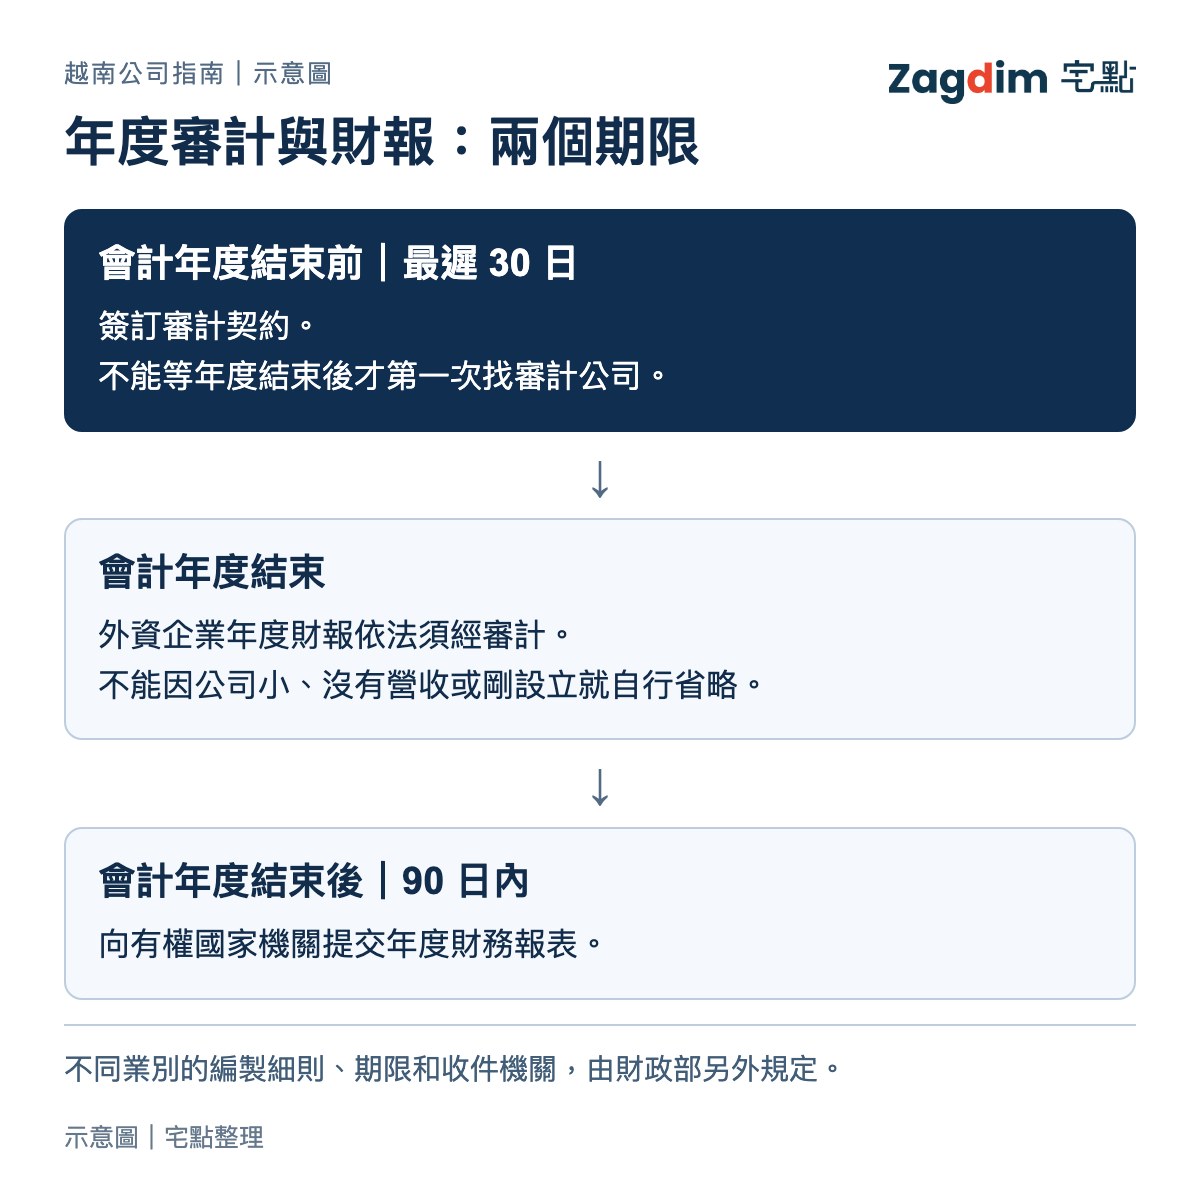
- 年度財務報表(báo cáo tài chính năm):記錄公司一年財務狀況的報表,需要在會計年度結束後 90 日內,提交給有權國家機關。不同業別的編製細則、期限和收件機關,由財政部另外規定。
- 審計:請審計公司檢查財報。外資企業(doanh nghiệp có vốn đầu tư nước ngoài)的年度財報,屬於依法需要審計的範圍,不能因為公司小、沒有營收或剛設立就自行省略。
- 審計契約:最遲需要在會計年度結束前 30 日簽訂,不能等到年底過完才第一次找審計公司。
會計資料的保存期限按照用途分級:
| 資料類型 | 保存期限 |
|---|---|
| 管理營運用資料、沒有直接用於記帳或編製財報的憑證 | 至少 5 年 |
| 直接用於記帳或編製財報的憑證、帳簿及年度財報 | 至少 10 年;其他法律另有規定的,按照那些規定 |
| 具有歷史價值或重大經濟、治安、國防意義的資料 | 永久保存 |
舉例:林先生的公司如果採用 1 月 1 日到 12 月 31 日的會計年度,即使當年沒有營收,仍然需要在會計年度結束前 30 日簽好審計契約,並在年度結束後 90 日內提交財報。
企業要繳哪些稅?申報與繳納的時間點在哪裡?
這一段要分清楚稅種和期限。越南公司會碰到的稅包括企業所得稅(thuế thu nhập doanh nghiệp)和增值稅(thuế giá trị gia tăng,VAT),申報期限依按月、按季或年度結算而定。這兩種稅的計算對象不同,所以下面分開說明。
企業所得稅:先看所得,再看稅率
企業所得稅按應稅所得計算,應稅所得就是按照稅法算出、需要課稅的所得。因此,不能把稅率直接乘營收。
| 情況 | 稅率 |
|---|---|
| 一般情況 | 20% |
| 前一課稅年度總營收不超過 30 億越南盾 | 15% |
| 前一課稅年度總營收超過 30 億到不超過 500 億越南盾 | 17% |
20% 不是所有外資公司的固定實際負擔。另外還有優惠稅率或免稅的情況,油氣和稀有資源勘探開採也另有稅率規則。
- 前一年營運不足 12 個月:用實際總營收除以營運月數再乘 12 換算,成立或組織變更所在月份算整月。
- 本期新設企業(這一期才成立的公司):按照預估營收暫繳,也就是先預繳部分稅款。結算時如果不符合原本預估的稅率而少繳,需要補稅和滯納金(晚繳時多付的費用),但符合後面低營收免稅規則的公司另論。
15% 和 17% 這兩級稅率,不適用於以下所得,部分項目另有除外規定:
- 資本或出資權轉讓
- 不動產轉讓
- 投資項目轉讓
- 項目參與權和礦產勘探開採加工權轉讓
- 越南境外生產經營
- 油氣及稀有資源或礦產勘探開採
- 線上遊戲
- 應課特別消費稅的商品服務生產經營
子公司或關係企業(有關聯的其他企業),如果這家公司的關係企業不符合這兩級稅率的條件,也不適用。
依越南法律成立的企業,如果前一課稅年度總營收不超過 10 億越南盾,所得列入企業所得稅免稅範圍。這裡的營收包括銷貨服務收入(不扣營收減項)、財務收入及其他所得。這項免稅同樣有前面提到的所得類型和關係企業排除,不代表所有小公司或外資公司都免稅,也不代表不需要申報。
舉例:林先生的公司如果前一課稅年度總營收不超過 30 億越南盾,還需要確認所得類型和關係企業條件,才能判斷是否適用 15%。
增值稅:和企業所得稅是兩件事
增值稅針對商品服務在生產、流通到消費過程中增加的價值課稅,和企業所得稅是兩件不同的事。在越南供生產、經營或消費的商品服務,除了法定不課稅對象外,原則上都屬於 VAT 範圍。實際稅率需要根據商品或服務種類、計稅方法和期間優惠判斷,不能直接說所有公司都適用同一稅率。
2025 年 7 月 1 日至 2026 年 12 月 31 日有一項 VAT 減稅,適用於原本 10% 而且沒有被排除的商品服務:
| 計稅方法 | 減稅方式 |
|---|---|
| 進項抵扣法(用銷售收到的稅額扣掉進貨付出的稅額) | 適用 8% |
| 營收百分比法(用營收乘上一定比例計稅) | 計稅比例減少 20% |
電信、金融、銀行、證券、保險、不動產經營、金屬產品、礦產品(煤除外)及應課特別消費稅的商品服務(汽油除外)被排除,詳細範圍依附件而定。原本屬於不課 VAT 或 5% 的,維持原規定。2027 年 1 月 1 日起的稅率需要另外確認。
申報和暫繳期限
| 申報項目 | 最遲期限 |
|---|---|
| 依法按月申報的稅種 | 義務發生月份的下個月 20 日 |
| 依法按季申報的稅種 | 下一季第一個月的最後一日 |
| 企業一般年度稅務結算申報(申報全年最後應繳多少稅) | 結算期結束後第 3 個月的最後一日 |
| 終止營業、解散、破產、終止契約、國營企業股份化、分割、合併等決定 | 作成決定後第 45 日 |
按月或按季依法而定,不是每家公司都可以自由選擇。期限末日如果遇到法定休息日,會順延到緊接的工作日。
有企業所得稅暫繳義務的公司,需要注意:
- 每季期限:最遲在下一季第一個月的最後一日完成當季暫繳。
- 全年下限:四季合計暫繳額不得低於自行申報年度結算應納稅額的 80%。
- 滯納金:不足部分從第 4 季暫繳截止日次日起,至補足日前一日止計算。
- 低營收新設企業:本期新設企業如果預估總營收不超過 10 億越南盾,依法免暫繳;期末實際超過門檻仍然需要結算,只是不計滯納金。
- 關係企業:子公司或關係企業,如果這家公司的關係企業不符合免稅條件,也不適用這個免暫繳規定。
- 不是免申報:免暫繳不等於免申報或免年度結算,營收認定和所得類型排除也需要按照前面的免稅規則確認。
另外要提醒:2026 年 1 月 1 日起,牌照費(lệ phí môn bài)已經停止徵收,但這不代表免除企業登記費、其他稅費或既有欠款。
聘僱員工時,社保、醫療與失業保險誰負擔?
先看保費由誰付。社會保險、醫療保險和失業保險由雇主和員工按照比例分攤,職災及職業病保險則由雇主另外繳費。是否需要參加,還要看員工身份、契約和例外情形。
越南籍員工的強制社會保險(bảo hiểm xã hội bắt buộc),也就是符合條件就需要參加的社會保險:
- 以不定期勞動契約(沒有約定結束日期的契約),或至少 1 個月的定期契約工作,就屬於這個範圍。
- 即使契約取了其他名稱,只要內容是有報酬工作,並受一方管理指揮監督,仍然適用。
- 部分工時的員工,月薪需要達到最低強制社保計費薪資基礎,也就是計算保費所用薪資的最低標準。
- 已領退休金、依法排除的社保或每月津貼的人,以及家庭幫傭,不在強制參加範圍。
外籍員工如果在越南與境內雇主簽訂至少 12 個月的定期勞動契約,也列入強制社會保險和醫療保險(bảo hiểm y tế)範圍,但有以下例外:
- 企業內部調動
- 簽約時已達法定退休年齡
- 越南參加的國際條約另有規定
- 社會保險另外排除已領退休金、依法排除的社保或每月津貼的人,以及家庭幫傭
是否參加不能只憑股東身份判定,工作許可豁免也不等於社會保險豁免。
費用分攤如下:
| 保險 | 適用對象 | 員工負擔 | 雇主負擔 |
|---|---|---|---|
| 社會保險 | 符合強制參加條件的員工 | 計費薪資的 8%(退休與死亡給付基金) | 3%(疾病與生育基金)及 14%(退休與死亡給付基金) |
| 醫療保險 | 符合條件的外籍員工 | 強制社保計費月薪 4.5% 的三分之一 | 強制社保計費月薪 4.5% 的三分之二 |
| 失業保險(bảo hiểm thất nghiệp) | 符合條件的越南公民受僱者 | 月薪的 1% | 參保員工月薪總額的 1% |
社會保險的特殊情況:
- 員工當月如果至少 14 個工作日沒有領薪,雙方原則上免繳這個月,但另外有協議以最近月份計費基礎繳納的除外。
- 新到職或復職首月因病休假至少 14 個工作日,仍然需要繳這個月的社保。
失業保險的對象和減免:
- 對象是以不定期或至少 1 個月定期勞動契約工作的越南公民受僱者,部分工時的員工需要達到法定最低社保計費月薪。
- 已領退休金、指定社保或每月津貼的人、已符合退休金資格的人、依勞動法試用契約工作的人及家庭幫傭,列為排除對象。
- 雇主新聘並使用身心障礙勞工時,這名員工的雇主負擔部分可以從 1% 降到 0%。減免限實際工作期間,最長是新聘後前 12 個月,需要向社保機關登記並附每名員工的身障證明副本。
職災及職業病保險:對職災保險規定涵蓋的強制社保對象,雇主還需要向職災及職業病保險基金繳費,一般企業通常是強制社保計費薪資的 0.5%。高職災風險行業企業如果符合條件並經核准,才可以適用 0.3%,不是所有公司都能自選較低費率。按件或包工的農林漁鹽業另有繳納安排。
勞工管理:雇主還需要建立、更新及管理紙本或電子勞工管理名冊,主管機關要求時需要出示。自開始營運起 30 日內需要申報用工,營運期間也需要定期向省級人民委員會所屬勞動專業機關報告人員變動,並通知社會保險機關。這項申報不能取代外籍人員的工作許可或豁免通知程序。
舉例:林先生的外籍員工如果簽了至少 12 個月的定期勞動契約,又不屬於例外情形,就列入強制社保和醫療保險。越南籍員工如果簽至少 1 個月的定期契約,又不屬於排除對象,就列入強制社保和失業保險。
外資公司還有哪些定期報告與合規義務?
報稅之外,還有幾項固定義務。外資公司還需要處理投資項目季報和年報、境外借款月報、受益所有人申報,以及附條件行業的持續合規。這些義務各有對象和期限,不會因為完成報稅就一起結束。
投資項目季報和年報
執行投資項目的經濟組織,需要向地方投資登記與統計主管機關提交兩種報告:
| 報告 | 完成時間 | 內容 |
|---|---|---|
| 季報 | 下一季第一個月的 10 日前 | 投資實行額、淨營收、進出口、用工、稅費及土地水面使用 |
| 年報 | 次年 3 月 31 日前 | 另外需要列示利潤、員工收入、研發支出及投資、環境處理保護及所用技術來源 |
境外借款月報
如果有境外借款,借款人最遲需要在每月 5 日,以線上方式申報前一期短、中、長期借款執行情況。網站技術故障無法送出時,才改用規定格式提交書面報告。也就是說,月報義務不限於已登記的中長期借款,短期借款也包含在內。
受益所有人申報
受益所有人(chủ sở hữu hưởng lợi)是實際最終擁有或控制企業的個人。企業設立人和企業本身都需要識別,並向企業登記機關申報、通知這項資訊。識別時需要逐層檢視所有權結構,直到找出這個人。
結構中有防制洗錢法所定的法律安排時,這個安排的受益所有人依防制洗錢規定認定。
具法人資格的企業,按照以下順序認定:
- 看持股:先看自然人(個人)是否直接、間接或合計持有至少 25% 註冊資本或有表決權股份(可以投票的股份)。具有法定家庭關係或合約關係的一組自然人合計達 25% 時,組內每個人都需要識別。
- 看實際控制:如果沒有人符合持股門檻,或有理由認為名義達標的人不是真正受益人,還需要追查任免管理層、章程或組織變更、財務投資與營運政策、重組或解散等實際控制權。
- 看管理者:仍然找不到時,才識別能代表企業行動而且權限最高的管理者。
國有資本代表個人被排除,合夥公司全部普通合夥人另外不受持股比例限制。
以下三種做法不符合規定:
- 只列直接股東,就說已經完成識別。
- 因為每位股東持股都不到 25%,就直接宣稱沒有受益所有人。
- 直接用法定代表人(法律上代表公司的人)代替。
舉例:如果林先生之後讓親友入股,每人持股都不到 25%,也不能直接宣稱沒有受益所有人。具有法定家庭關係的一組人合計達 25% 時,組內每個人都需要識別。
附條件行業
如果從事附條件投資經營行業(需要符合特定條件才能經營的行業),或外國投資者附條件市場准入行業,相關條件不是只有設立時符合就好,而是需要在整個營業期間持續維持。
利潤可以隨時匯回海外嗎?有什麼條件?
先看利潤什麼時候能匯出去。答案是不可以隨時匯,外國投資者的年度直接投資利潤需要符合法定條件,並事前通知稅務機關,才能匯出。
以下條件需要同時滿足:
- 會計年度已經結束
- 被投資企業已經完成對越南國家的財務義務
- 已經向直接主管稅務機關提交經審計的財報和年度企業所得稅結算申報
- 依法結轉虧損(把過去的虧損帶到後面的年度計算)後,這個獲利年度的財報沒有累積虧損;如果還有累積虧損,這個年度的利潤不得匯出
除此之外,投資者或受託企業還需要至少在匯出前 7 個工作日,按照規定格式通知這個稅務機關。也就是說,不能把帳戶現金、出資返還或借款本金當成可匯出的年度利潤,也不能在年度還沒結算前就先匯。
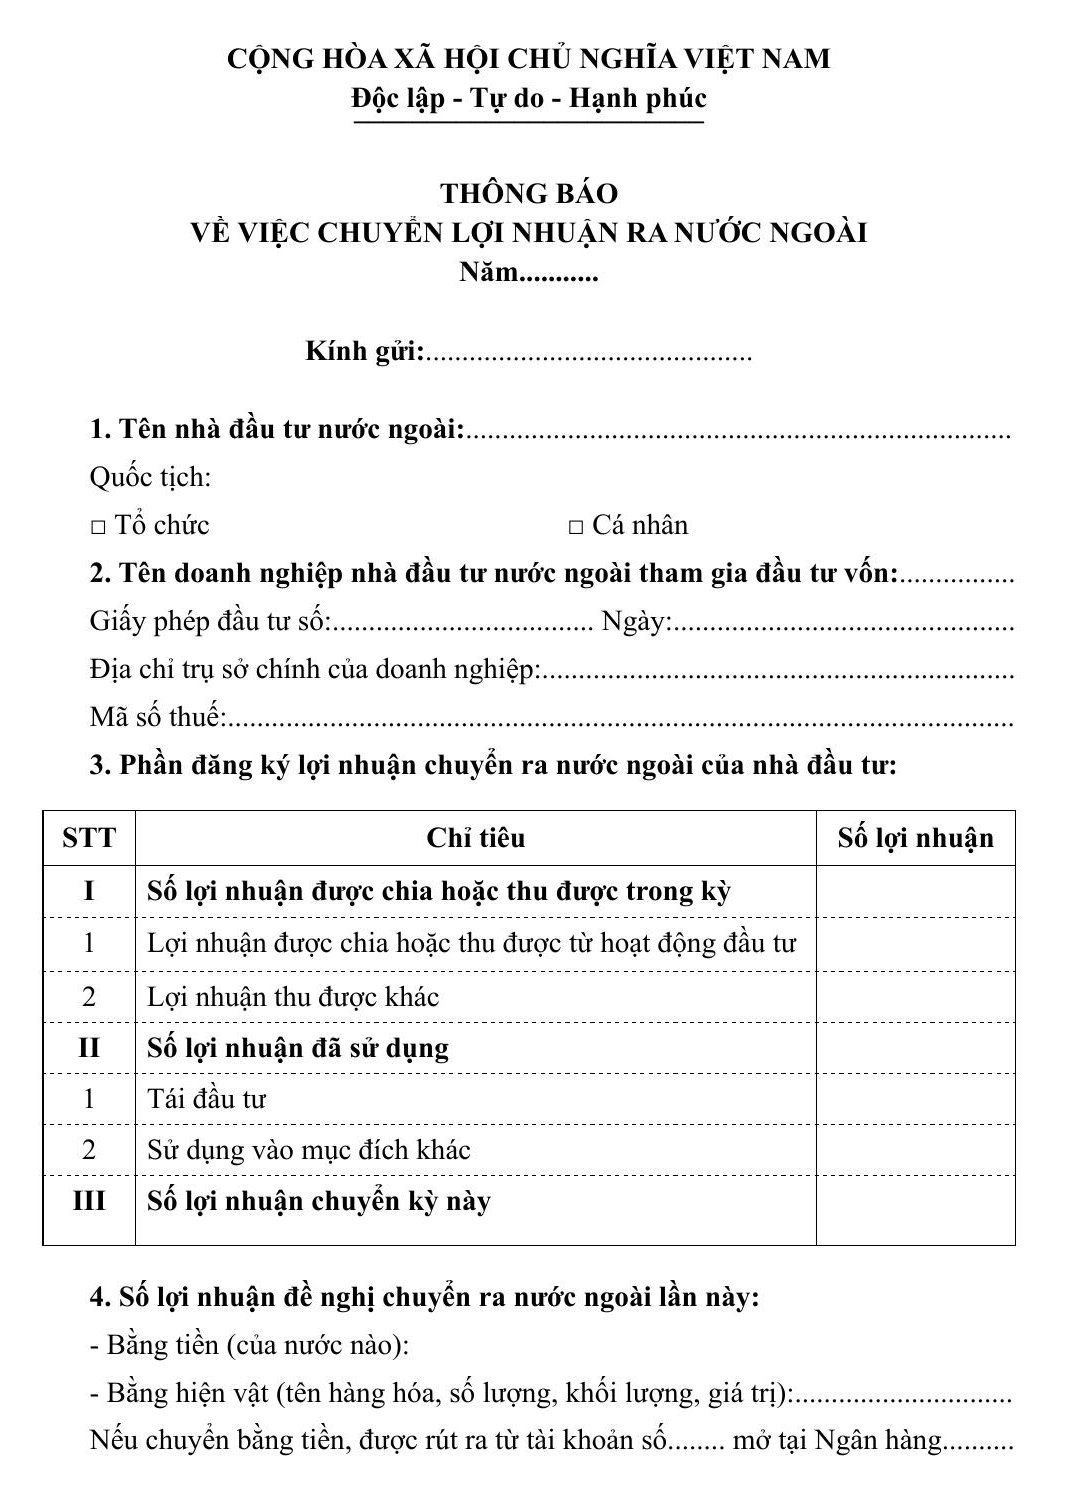
舉例:林先生想把公司的年度利潤匯回台灣,不能只看帳戶裡有多少現金,需要先確認以上條件都已滿足,再提前通知稅務機關。
公司暫停營業或解散,責任就結束了嗎?
這裡要分開看暫停營業和解散。答案是沒有結束,暫停營業期間企業仍然需要處理欠稅、保險和債務,解散前也需要確保能清償(還清)全部債務和其他財產義務。
暫停營業
- 事前通知:企業如果要暫停營業,或早於原通知期限恢復營業,最遲需要在預定停業或提前復業日前 3 個工作日,以書面通知企業登記機關。沒有營收不等於已經完成停業通知。
- 稅款和保險:暫停營業期間,企業仍然需要繳清所欠稅款、社會保險、醫療保險及失業保險。
- 債務和契約:企業也仍然需要清償債務、履行與客戶及員工已簽的契約,除非企業與債權人、客戶及員工另外有協議。國家稅費不會因為這類協議就免除。
解散
企業只有在確保能清償全部債務和其他財產義務,而且不處於法院或仲裁爭議處理程序中,才可以解散。如果是因為企業登記證明被撤銷而解散,企業和相關管理人員對企業債務需要負連帶責任,也就是一起對這些債務負責。申請解散不代表所有責任就此結束。
解散時的債務清償有順序:
| 順序 | 清償項目 |
|---|---|
| 1 | 員工薪資、資遣給付、社會醫療失業保險及集體或個別勞動契約權益 |
| 2 | 稅款 |
| 3 | 其他債務 |
支付完解散費用和全部債務之後,剩餘財產才按照出資或持股比例分配給股東。也就是說,不能在還沒清償員工和稅務債務前,就先把資本拿回來。
一人有限公司的所有人可以隨意動用公司的錢嗎?
先把公司的錢和自己的錢分開看。答案是不可以,一人有限公司所有人的財產必須與公司財產明確分開。
所有人是個人時,個人及家庭支出,也必須與公司董事長、經理或總經理職務的支出分開。公司資金不能當成所有人可以隨時任意支用的私人資金。
舉例:林先生是公司唯一的所有人,也不能把公司資金當成自己的私人資金,個人和家庭支出需要與職務支出分開。
常見問題
小公司的企業所得稅會比較低嗎? 可能會,但要看條件。一般稅率是 20%,前一年營收較低的公司可能適用 15% 或 17%,但需要符合營收門檻、所得類型和關係企業等條件。另有優惠稅率或免稅規定,都需要逐項確認資格。
外籍員工不用繳越南社保嗎? 不是。如果與越南境內雇主簽訂至少 12 個月的定期勞動契約,原則上屬於強制社保和醫療保險範圍。例外包括內部調動、簽約時達退休年齡或條約另有規定等情形。
公司停業後,欠稅和員工薪資就不用付了嗎? 不是,還是需要處理。暫停營業期間,企業仍然需要繳清所欠稅款和各項保險,也需要清償債務並履行與員工已簽的契約。債務和契約另外有協議的,按照協議處理,但協議不能免除國家稅費。
名詞小詞典
- 受益所有人(chủ sở hữu hưởng lợi):實際最終擁有或控制企業的個人,需要逐層追溯所有權結構,不能只看直接登記的股東。
- 會計年度(kỳ kế toán năm):會計單位的年度會計期間,通常是 1 月 1 日至 12 月 31 日,共 12 個月。
- 企業所得稅(thuế thu nhập doanh nghiệp):按企業應稅所得計算的稅,一般稅率 20%,另有分級和優惠稅率。
- 增值稅(thuế giá trị gia tăng,VAT):針對商品服務在生產流通過程中增加的價值課稅,與企業所得稅是不同的稅。
要辦這件事,可以找宅點讀者服務台
越南外資公司成立後,每年需完成財報審計、企業所得稅與增值稅申報、員工社保繳納及投資項目報告等合規義務。宅點讀者服務台可以按個人情況安排合適的專員協助,第一次諮詢不收費。
資料說明
本文資料查核日期為 2026 年 11 月 2 日。文中關於企業所得稅分級適用條件、社保與醫療保險的適用對象與費率、境外借款月報、利潤匯出條件、解散清償順序等結論,是從越南國會、政府、財政部與國家銀行公布的法律文件歸納而來;本文查閱的官方文件中,沒有以單一檔案直接整理「外資公司年度合規清單」。醫療保險費率只整理符合條件的外籍員工,越南籍員工的費率未列入。部分優惠稅率與減免措施有行業、所得類型或期間限制,實際適用仍然需要依個案判斷。2027 年 1 月 1 日起的增值稅稅率,不在本文查核資料範圍內。境外借款網站技術故障時,書面報告使用附錄 IV 格式。文中林先生的公司是虛構舉例,不代表實際案例。
參考資料
Văn phòng Quốc hội-Văn bản hợp nhất số 67/VBHN-VPQH hợp nhất Luật Doanh nghiệp / Chính phủ-Nghị định số 296/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 168/2025/NĐ-CP về đăng ký doanh nghiệp / Bộ Tài chính-Văn bản hợp nhất số 19/VBHN-BTC hợp nhất Nghị định về Luật Thuế thu nhập doanh nghiệp / Ngân hàng Nhà nước Việt Nam-Văn bản hợp nhất số 23/VBHN-NHNN hợp nhất Thông tư về quản lý ngoại hối đối với vay, trả nợ nước ngoài / Bộ Tài chính-Thông tư số 186/2010/TT-BTC hướng dẫn chuyển lợi nhuận ra nước ngoài / Văn phòng Quốc hội-Văn bản hợp nhất số 41/VBHN-VPQH hợp nhất Luật Kế toán / Văn phòng Quốc hội-Văn bản hợp nhất số 17/VBHN-VPQH hợp nhất Luật Kiểm toán độc lập / Văn phòng Quốc hội-Văn bản hợp nhất số 113/VBHN-VPQH hợp nhất Luật Thuế Thu nhập doanh nghiệp / Chính phủ-Nghị định số 252/2026/NĐ-CP quy định chi tiết thi hành Luật Quản lý thuế / Văn phòng Quốc hội-Văn bản hợp nhất số 19/VBHN-VPQH hợp nhất Luật Bảo hiểm xã hội / Văn phòng Quốc hội-Văn bản hợp nhất số 40/VBHN-VPQH hợp nhất Luật Bảo hiểm y tế / Quốc hội-Luật số 74/2025/QH15 luật Việc làm / Chính phủ-Nghị định số 374/2025/NĐ-CP quy định về bảo hiểm thất nghiệp / Chính phủ-Nghị định số 96/2026/NĐ-CP quy định thi hành Luật Đầu tư / Quốc hội-Nghị quyết số 198/2025/QH15 về chính sách phát triển kinh tế tư nhân / Văn phòng Quốc hội-Văn bản hợp nhất số 18/VBHN-VPQH hợp nhất Bộ luật Lao động / Văn phòng Quốc hội-Văn bản hợp nhất số 114/VBHN-VPQH hợp nhất Luật Thuế Giá trị gia tăng / Chính phủ-Nghị định 174/2025/NĐ-CP về giảm thuế giá trị gia tăng / Bộ Nội vụ-Văn bản hợp nhất 05/VBHN-BNV về bảo hiểm tai nạn lao động, bệnh nghề nghiệp
重要聲明
本文為一般資訊整理,不構成針對個別案件的稅務或法律建議。資料查核日期為 2026 年 11 月 2 日。越南與台灣、香港的規定可能更新,請以各地主管機關的現行公告為準,個案請諮詢合資格的專業人士。