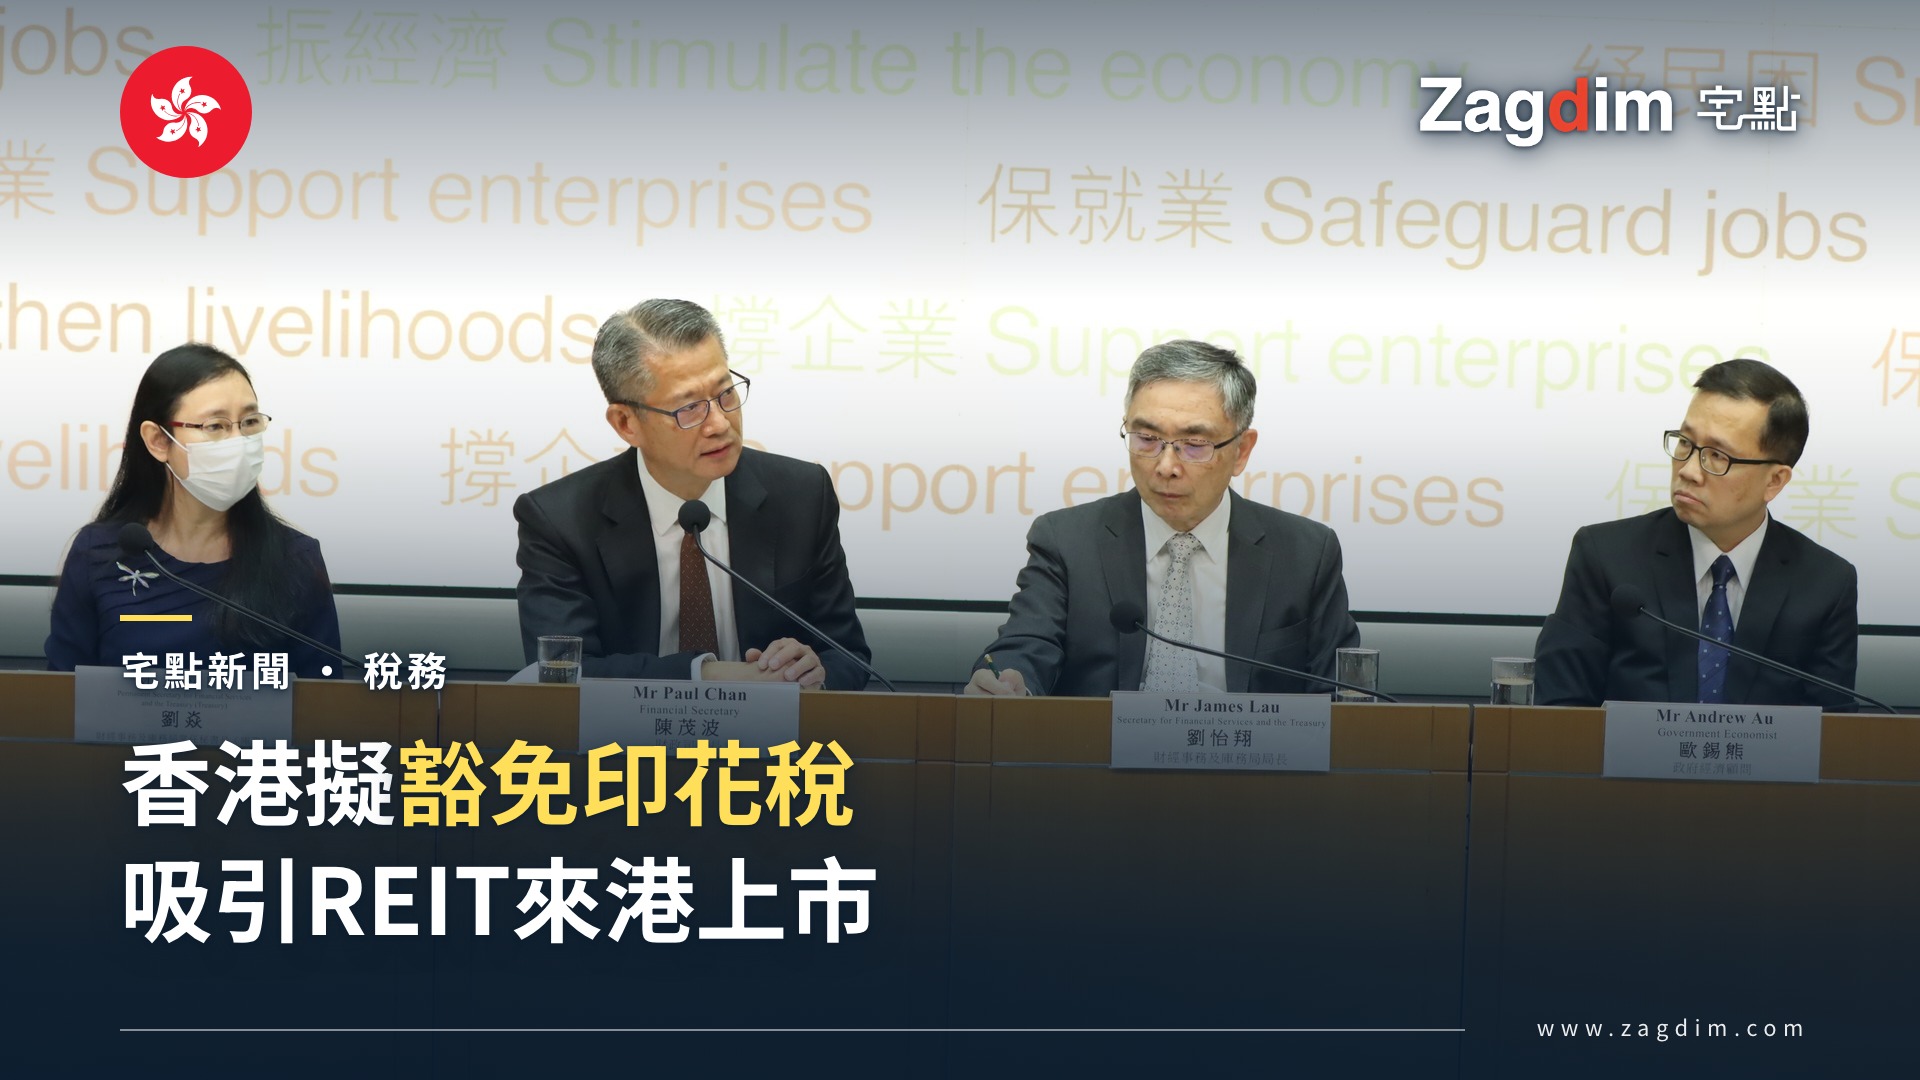
香港政府提出方案,擬就非住宅房產及相關公司股份轉入正申請在香港上市的房地產投資信託(REIT)時的印花稅予以豁免,依據為2026年11月6日的立法會文件,畢馬威(KPMG)在最新一期香港稅務快訊中作出整理。這項豁免措施最早在2026/27年度財政預算案中提出,作為推動香港REIT市場的方法;立法會文件則進一步列出具體框架。
豁免範圍涵蓋把香港非住宅房產、以及持有該等房產的特殊目的公司(SPV)股份轉入REIT時須繳的印花稅——但只適用於申請首次在香港上市的新REIT,或已在其他交易所上市、現正尋求在香港作雙重主要上市或第二上市的REIT。已在香港上市的現有REIT不符合資格。就股份轉讓而言,特殊目的公司持有資產中非住宅房產的價值須佔至少95%才符合資格。香港現行非住宅房產轉讓須繳最高4.25%的從價印花稅,香港股票轉讓則合計須繳0.2%印花稅(買賣雙方各半)——換言之,這項豁免為發起人在組建REIT初始房產組合時省下一筆實際成本。
方案同時附帶條件,防止豁免被用來「快進快出」。REIT須在房產或股份轉讓後六個月內在香港交易所上市,不過畢馬威指出,政府可能在「特殊情況下」就這個期限保留彈性。上市後,轉入的房產或股份須維持在REIT的投資組合內至少兩年,REIT本身亦須在香港維持上市地位至少兩年。為確保做到這點,政府會就轉入的房產設定法定押記,或要求REIT就轉入的股份提供擔保,待REIT符合全部豁免條件後才會解除。
政府計劃在2027年上半年向立法會提交正式的修訂條例草案。為免打擊REIT提早行動的意願,政府建議:在條例草案提交至相關修訂條例生效之間的過渡期內,就符合資格的轉讓已繳付的印花稅,待REIT符合資格條件後可獲退還。
畢馬威表示,這項措施對提升香港作為REIT上市地的競爭力是「受歡迎」的一步,但同時點出政府仍待說明的幾個問題:REIT須提出什麼具體證據證明正積極推進上市;延長六個月期限的考量因素是什麼;以及特殊目的公司95%非住宅房產門檻的計算時點與基礎為何。這項措施目前仍屬政府提案、尚待立法程序,並未正式生效。