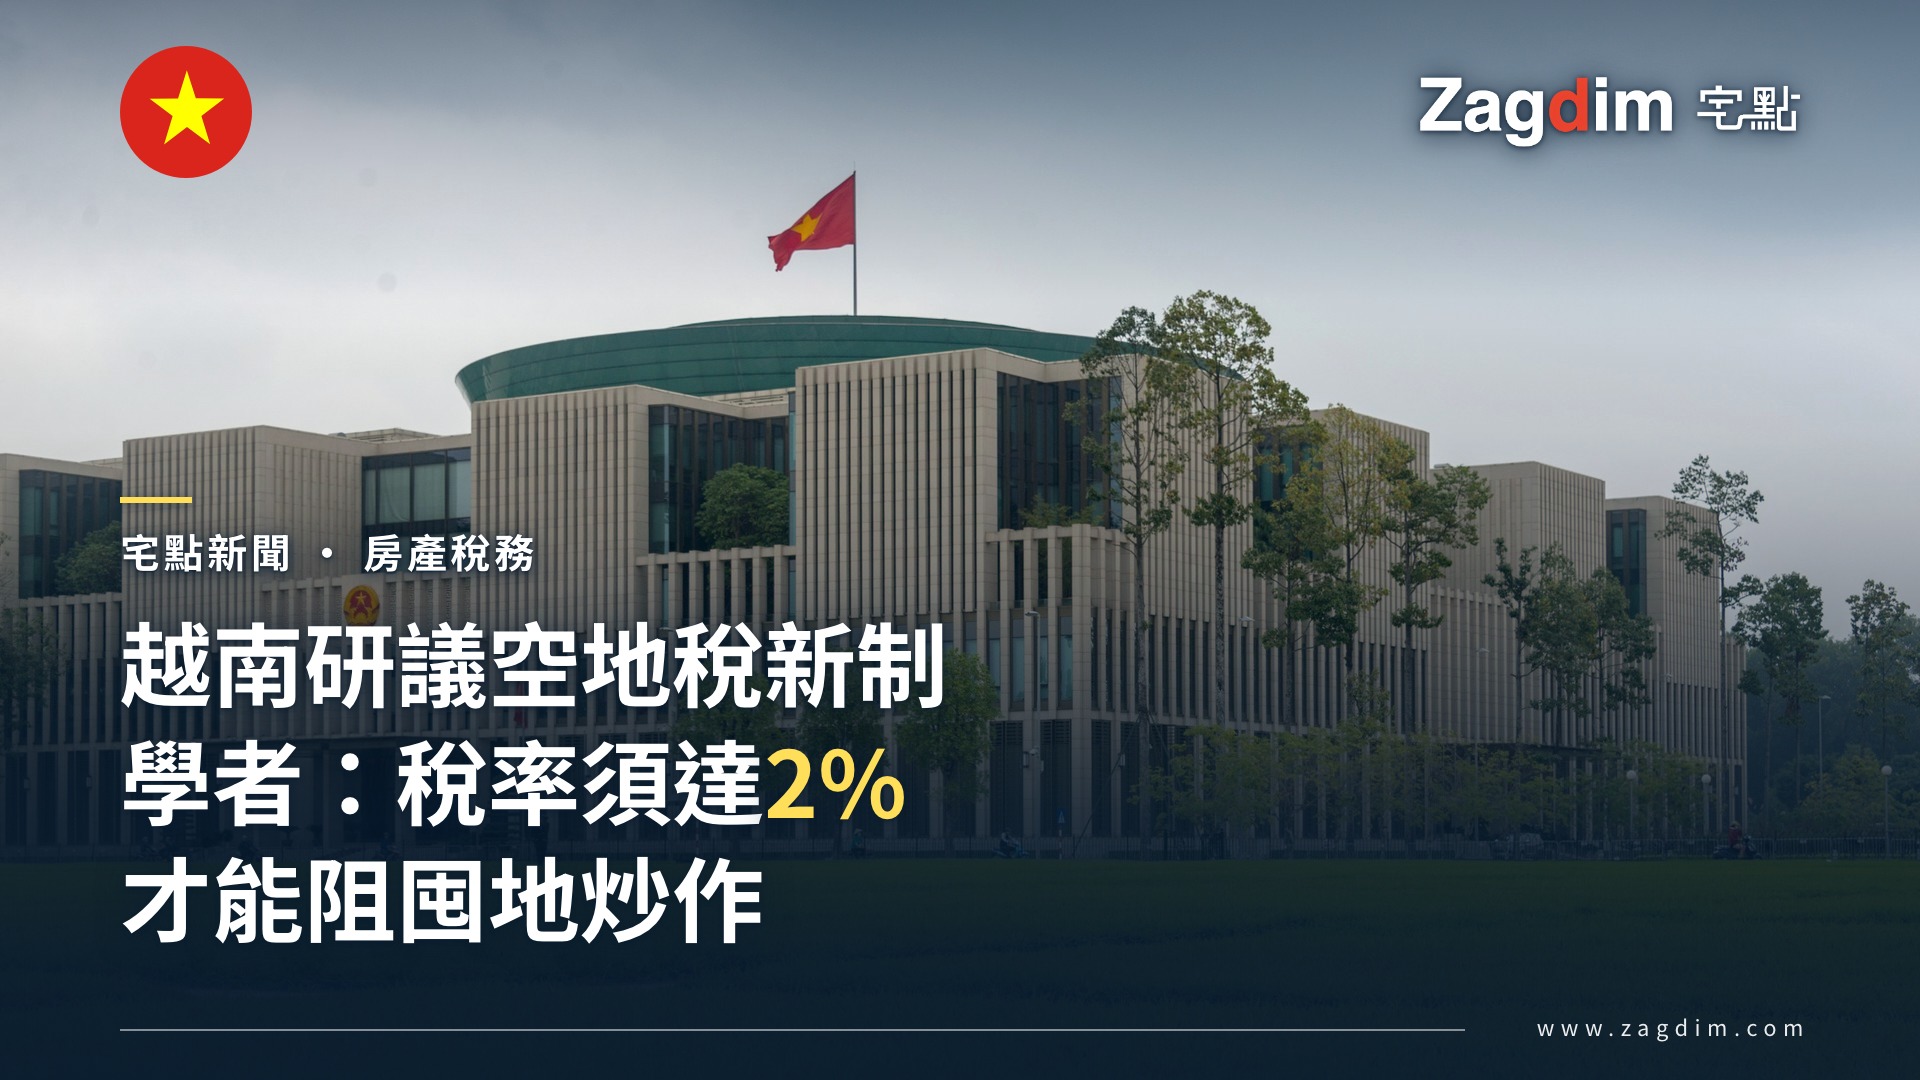
越南國會正在審議一項修訂《非農業用地使用稅法》的草案,目前條文對閒置或遲延開發的土地擬訂0.2%稅率,且無上限。在2026年11月第16屆國會第二會期的審議中,兩位學者認為0.2%太低,不足以改變地主行為,主張最低稅率應訂為2%。
這項討論直接針對的,是越南境內持有閒置市區土地的業主,但學者的建議希望法例清楚劃分不同群體。前自然資源與環境部副部長鄧雄武教授(Dang Hung Vo)表示,稅制應集中在地價高的市區非農業用地,並建議把「住宅用地超過三年未動工建築」或「已建成但無人使用的建築物所在地」都列為閒置用地。胡志明市經濟環境資源研究所所長范越端博士(Pham Viet Thuan)則把「延遲開發用地」(國家撥給開發商用於商業、都市或工業項目,因法律、規劃或資金問題而遲遲未建成)與個人或小型投資者純粹為等待升值而刻意閒置的土地分開討論。他指出,現行法律已有處理延遲開發用地的方式——24個月延期並須補繳土地使用費、罰款,或收回土地——而個人囤地炒作才是應該加重課稅的對象,因為這類業主目前每年只須繳納0.03%至0.15%的非農業用地使用稅。兩位學者都認為,因天災、旱災、海水入侵或農產價格偏低而休耕的農地不應被一併課以同一種稅;范越端博士另外提出警告,土地買家已經要繳所得稅、登記費及每年的土地使用稅,若新稅制劃分不精準,可能造成重複課稅。
越南地價過去十年漲幅驚人:鄧雄武教授引用數據指出,社會住宅價格從2014年每平方公尺1100萬越南盾升至2024年3300萬越南盾,十年升幅達200%,約合每年20%;即使扣除通脹與投機泡沫因素,每年漲幅仍約10%。他認為,相對於這樣的升值速度,擬訂的0.2%稅率微不足道,形容是「木頭上的蚊子咬一口」。
鄧雄武教授具名提出的主張,是把最低2%的空地稅率寫進法律,並訂定逐年提升的漸進路線圖。范越端博士具名的立場,則是對個人持有的閒置非農業用地另訂較高稅率——「擬訂的0.2%或以上」——同時訂出精準規則,避免波及延遲開發的開發商或休耕農地業主,也避免重複課稅。國會目前尚未就最終稅率拍板。
參考資料
越南网國際版 – Vietnam vacant land tax rate must reach 2% to curb speculation