葡萄牙 2026 年 11 月薪資與退休金只預扣一半:預扣只是預付,2027 年申報時才定案
葡萄牙所得稅預扣(IRS retenção na fonte)是雇主或退休金機構每月先替你繳的稅;依《IRS 法典》第 97 條,這些預扣會在隔年的年度申報結算時,從全年應納稅額中扣除,多退少補,申報期是每年 4 月 1 日至 6 月 30 日。
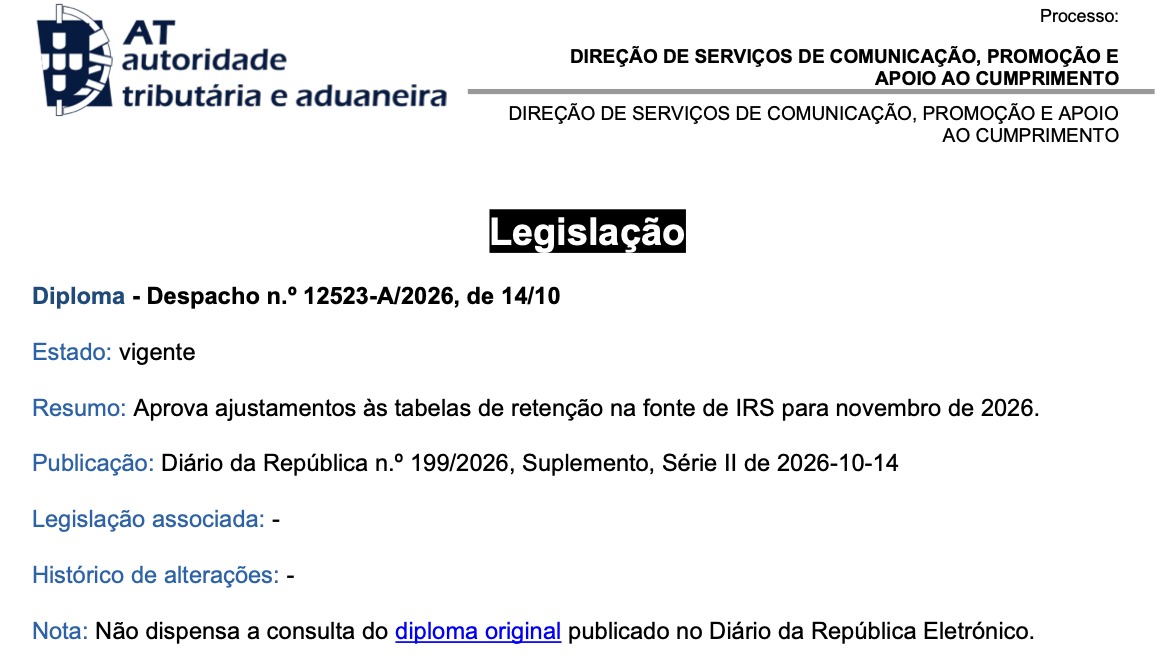
2026 年 10 月 14 日,葡萄牙《共和國公報》(Diário da República)刊登財政部長批示第 12523-A/2026 號,規定 2026 年 11 月支付的薪資與退休金,所得稅預扣只扣原本金額的一半,同月發放的聖誕津貼也一樣,12 月 1 日起恢復原本的預扣表。這份批示由財政部長 Joaquim Miranda Sarmento 於 10 月 13 日簽署,只涉及在葡萄牙本土由雇主或退休金機構代扣稅的薪資與退休金。
11 月少扣的錢,最後會不會在申報時要補回來?要回答這個問題,得先看懂預扣與年度申報的關係。這篇以這次調整當入口,整理預扣怎麼算、年度申報何時報、退稅或補稅何時到,以及剛搬到葡萄牙的外國人要先弄清楚的幾件事。
本文重點
- 誰需要留意:在葡萄牙受僱領薪水的外國人、在葡萄牙領退休金或從國外領退休金的長住者,以及 2026 年才搬到葡萄牙、明年第一次要報稅的新居民。
- 每月的葡萄牙所得稅預扣只是預付,全年稅額要到隔年 4 月 1 日至 6 月 30 日申報後才算定;稅務機關依期限內的申報在 7 月 31 日前核定,退稅或補稅都以 8 月 31 日為期限。
- 2026 年 11 月預扣減半,是為了提早反映 2026 年前六級稅率調降;你個人最後是多退還是少補,仍要看 2027 年的年度結算。
- 新居民最常卡在稅務居民身分、境外退休金要自己申報,以及 IRS Jovem、IFICI 等制度的條件。
葡萄牙所得稅預扣怎麼算?雇主依官方預扣表每月先扣
誰負責扣、依什麼扣
依《IRS 法典》第 99 條,支付薪資的雇主與支付退休金的機構,在付款時就要先扣稅。第一次付款前,對方要向你取得個人與家庭狀況資料(婚姻、扶養親屬等),之後情況有變,你也要主動告知,因為預扣表是依這些資料選用的。
預扣表每年由財政部以批示公布。2026 年葡萄牙本土適用的是批示第 233-A/2026 號,亞速爾與馬德拉兩個自治區另有自己的表。自 2023 年下半年起,預扣改用「邊際稅率累進」的算法,目的是讓每月預扣盡量接近年度最終稅額。單身、沒有扶養親屬的受僱者,算法是:
每月預扣 = 月收入 × 該級邊際稅率 - 該級扣除額(有扶養親屬,再減每人的額外扣除額)
2026 年薪資預扣表節錄
以下數字全部出自批示第 233-A/2026 號的表 I(受僱所得,未婚無扶養親屬,或已婚且雙方都有收入),只列常見薪資區間:
| 每月薪資(歐元) | 邊際稅率 | 扣除額(歐元) |
|---|---|---|
| 920 以下 | 0% | 0 |
| 1,212.01–1,819 | 24.10% | 193.33 |
| 1,819.01–2,119 | 31.10% | 320.66 |
| 2,119.01–2,499 | 34.90% | 401.19 |
| 2,499.01–3,305 | 38.36% | 487.66 |
920 歐元正好是 2026 年葡萄牙的最低月薪,月薪在這個水準以下的受僱者不預扣。表上每有一名扶養親屬,扣除額再多 21.43 歐元。退休金用另一組表(表 VIII 起),級距與稅率略有不同。
試算:月薪 1,500 歐元與退休金 1,200 歐元
以下由宅點依官方預扣表計算,金額依法典第 99.º-E 條取整到歐元:
- 單身、月薪 1,500 歐元:1,500 × 24.10% - 193.33 = 168.17,每月預扣 168 歐元;2026 年 11 月只扣一半,約 84 歐元。
- 單身、在葡萄牙領退休金每月 1,200 歐元(表 VIII,稅率 21.20%、扣除額 174.02):每月預扣約 80 歐元;11 月約 40 歐元。
你可以調整的地方
- 想多扣一點、隔年少補稅:依法典第 98 條第 6 項,可以書面向雇主或退休金機構申請,用比法定更高的整數稅率預扣。
- 看懂薪資單:法典第 99 條第 9 項要求付款方在薪資單或付款明細上列出當月的有效預扣率。
- 津貼分開算:假期津貼與聖誕津貼要單獨計算預扣,不併入當月薪資一起算。
2026 年 11 月預扣減半的細節
批示第 12523-A/2026 號寫明的範圍:
- 適用 2026 年 11 月 1 日至 30 日支付的薪資與退休金,預扣額是照原預扣表算出金額的 50%;同一次付款含聖誕津貼等多份薪資,也一樣減半。
- 月收入超過預扣表倒數第二級上限的人不適用,例如單身無扶養的薪資表,上限是 20,221 歐元。
- 只適用葡萄牙本土的居民,亞速爾另有批示,馬德拉不在這份批示範圍內。
- 雇主 11 月若沒有照新規定扣,可以在 12 月底前更正;12 月 1 日起恢復原本的預扣表。
批示前言說明,國會已通過授權法案,讓政府調降前六級的一般稅率,對 2026 年全年所得生效;11 月的減半,是把年初以來按舊稅率多扣的部分一次反映在 11 月。所以,減半不是額外的退稅,而是提前把降稅效果放進薪資;每個人實際是多退還是少補,仍要等年度結算才知道。
葡萄牙 IRS 年度申報:每年 4 月 1 日至 6 月 30 日,網上遞交 Modelo 3
依《IRS 法典》第 60 條,前一年的所得要在每年 4 月 1 日至 6 月 30 日之間,以電子方式在財政部網站 Portal das Finanças 遞交年度申報書(Modelo 3),6 月 30 日即使是假日也是最後一天。2026 年的所得,就在 2027 年的這段期間申報。
- IRS Automático(自動申報):符合條件的人,稅務機關會在 Portal das Finanças 先準備好暫定申報書與暫定稅額,你核對無誤後確認即可;若到期都沒確認也沒自行申報,暫定申報書會自動視為已遞交。婚姻、扶養親屬等家庭資料,可以在 2 月底前上網更新。
- 有境外所得要自己加報:葡萄牙稅務居民要申報全球所得。從國外領的退休金、薪資、租金等,要填在附表 J(Anexo J),在國外已繳的稅可依規定抵免;這類情況通常不適合直接用自動申報。
- 少數情況可以免申報:例如全年只有薪資或退休金、合計不超過 8,500 歐元且沒有被預扣,法典第 58 條另有細節與例外,不確定時以申報為準。
以下是 2026 年所得從預扣到結算的時程,各列依據不同:
| 時間 | 發生什麼事 | 依據 |
|---|---|---|
| 2026 年 1–12 月 | 雇主或退休金機構每月預扣 | 法典第 99 條、批示第 233-A/2026 號 |
| 2026 年 11 月 | 本土薪資與退休金預扣減半 | 批示第 12523-A/2026 號 |
| 2027 年 2 月底前 | 在 Portal das Finanças 更新家庭資料(影響自動申報) | 法典第 58.º-A 條 |
| 2027 年 4 月 1 日至 6 月 30 日 | 遞交年度申報 Modelo 3 | 法典第 60 條 |
| 2027 年 7 月 31 日前 | 稅務機關完成核定 | 法典第 77 條 |
| 2027 年 8 月 31 日前 | 補稅要繳清;多扣的稅退回 | 法典第 96、97 條 |
退稅與補稅:葡萄牙所得稅預扣多了就退、少了就補
年度申報時,稅務機關先算出你全年的應納稅額,再減去全年已被預扣的金額(法典第 97 條第 3 項):
- 預扣大於應納稅額:差額退還給你。依期限申報的話,退稅要在 8 月 31 日前完成;依法典第 96 條,多扣的部分還有補償利息。
- 預扣小於應納稅額:差額要在 8 月 31 日前繳清。
退稅會匯入你在 Portal das Finanças 登記的帳戶,所以帳戶資料要保持最新。實務上,愈早申報、資料愈單純,通常愈早收到退稅,但法定期限仍以 8 月 31 日為準。
剛搬到葡萄牙的外國人,要先弄清楚的五件事
- 先申請稅號 NIF:葡萄牙政府服務網寫明,任何人不論國籍、是否居民,都可以申請個人稅號(NIF),簽約、開銀行帳戶、受僱都需要。
- 你是不是葡萄牙稅務居民:依法典第 16 條,在任一 12 個月期間停留超過 183 天,或在該期間有一處可推定為慣常居所的住所,就是當年的稅務居民,原則上從開始停留的第一天起算。居民才適用一般預扣表與年度結算。
- 非居民另一套:依法典第 71 條,非居民在葡萄牙取得的薪資與退休金,原則上按 25% 終局扣繳;單一雇主的薪資,在最低月薪以下的部分不扣。
- 境外退休金沒人替你預扣:從國外領的退休金,葡萄牙沒有人在付款時扣稅,全部要在隔年用附表 J 申報,再看能抵免多少外國已繳稅。這些人不會被 11 月預扣減半影響。
- IRS Jovem、NHR 與 IFICI:
- IRS Jovem:35 歲以下、不是他人扶養親屬的人,薪資與執業所得可在 10 年內部分免稅,第 1 年 100%、第 2–4 年 75%、第 5–7 年 50%、第 8–10 年 25%,上限為 55 倍社會支援指數(IAS);在年度申報時選擇,也可以告訴雇主,讓預扣先反映。
- 非常住居民制度(NHR)已在 2024 年預算法中廢止,只有符合過渡條件的人能繼續適用。
- 取而代之的 IFICI(科學研究與創新稅務獎勵):合資格的研究、創新與高技能職位,薪資與執業所得按 20% 特別稅率課稅,連續 10 年,條件之一是前 5 年都不是葡萄牙居民,須在成為居民的隔年 1 月 15 日前登記。用過 NHR 或 IFICI 的人,不能再用 IRS Jovem。
葡萄牙所得稅常見誤解
- 誤解:11 月少扣一半,就是政府多給的錢。 批示的目的,是把 2026 年降稅與年初以來多扣的部分提早反映,不是額外補貼。提醒:先別把 11 月多拿的錢當成確定收入,等 2027 年結算再看。
- 誤解:每月預扣扣完,就不用再報稅。 大多數居民仍要在隔年 4 月至 6 月申報,預扣只是預付。提醒:符合自動申報的人,也要上網確認資料是否正確。
- 誤解:外國退休金在原居地扣過稅,葡萄牙就不用管。 葡萄牙稅務居民要申報全球所得,外國退休金要填附表 J,外國已繳稅再申請抵免。提醒:保留原居地的扣稅證明。
- 誤解:退稅一定在申報後幾週內到。 法定期限是 8 月 31 日;資料有疑問的申報可能需要更久。提醒:留意 Portal das Finanças 上的申報狀態與帳戶資料。
- 誤解:預扣表選錯沒關係,反正年底會算清楚。 年度結算確實會調整,但法典第 99.º-F 條規定,不當使用「已婚、單一收入」預扣表的人,要對少扣的差額付補償利息。提醒:家庭狀況變動時,馬上更新給雇主。
情境示例:三種在葡萄牙生活的人
情境一:在里斯本上班的外籍工程師,單身、月薪 1,500 歐元。 依 2026 年預扣表,平常每月預扣約 168 歐元,11 月只扣約 84 歐元,聖誕津貼若在 11 月發放也同樣減半。2027 年 4 月起申報時,稅務機關會用調降後的稅率算出全年稅額,再減去全年預扣;多扣就退,少扣就補,期限是 8 月 31 日。
情境二:退休後移居葡萄牙、只領原居地退休金的長住者。 這筆退休金在葡萄牙沒有人代扣稅,11 月預扣減半與他無關。他在成為稅務居民的那一年起,每年 4 月至 6 月要用附表 J 申報退休金,並附上原居地的扣稅證明,申請外國稅額抵免。
情境三:2026 年搬來、30 歲的軟體工程師。 他要先確認自己 2026 年是否已是稅務居民,再判斷適合 IRS Jovem 還是 IFICI。若想用 IFICI,要在成為居民隔年的 1 月 15 日前登記;兩者不能先後都用,一旦用過 IFICI 就不能再用 IRS Jovem,選擇前最好先請合資格的會計師評估。
葡萄牙所得稅預扣與 IRS 申報常見問題 FAQ
葡萄牙所得稅預扣 11 月減半,明年申報時要補稅嗎?
不一定。批示第 12523-A/2026 號的目的,是把 2026 年前六級稅率調降,以及年初以來多扣的部分,一次反映在 11 月。2027 年申報時,稅務機關會用調降後的稅率算全年稅額,再減去全年實際預扣;你是多退還是少補,取決於個人全年所得、家庭狀況與扣除項目。
葡萄牙所得稅預扣可以要求多扣一點嗎?
可以。依《IRS 法典》第 98 條第 6 項,受僱者與領退休金的人可以書面向付款方申請,以高於法定的整數稅率預扣。有些人用這個方法避免隔年補一大筆稅;但多扣的部分要等年度結算才會退回。
葡萄牙 IRS 年度申報什麼時候報?
每年 4 月 1 日至 6 月 30 日,以電子方式在 Portal das Finanças 遞交前一年的申報書(Modelo 3)。6 月 30 日即使是假日也是最後期限。境外所得的外國稅額尚未確定時,法典第 60 條另有可延到 12 月 31 日的規定,但要在原期限內先通知稅務機關。
葡萄牙退稅什麼時候會到帳?
依期限申報的話,稅務機關要在 7 月 31 日前完成核定,退稅最遲在 8 月 31 日前退回,多扣的部分另有補償利息。退稅匯入 Portal das Finanças 登記的帳戶;實務上資料單純、較早申報的人通常較早收到。
外國人在葡萄牙住多久要報 IRS?
依法典第 16 條,在任一 12 個月期間停留超過 183 天,或在該期間有一處可推定為慣常居所的住所,就是當年的稅務居民,要就全球所得申報。不是居民的人,在葡萄牙的薪資與退休金原則上按 25% 終局扣繳。
領外國退休金也受 11 月預扣減半影響嗎?
不受影響。11 月減半只適用由葡萄牙本土的雇主或退休金機構代扣稅的薪資與退休金。外國退休金在葡萄牙沒有預扣,要在隔年用附表 J 申報,並依規定抵免外國已繳的稅。
準備在葡萄牙工作或退休?問問宅點
想進一步了解在葡萄牙工作、退休與報稅前要準備什麼,或比較不同國家的長住安排,歡迎問問宅點。
重要聲明
本文為一般資訊整理,不構成稅務或法律建議。內容依葡萄牙稅務海關總署(AT)在 Portal das Finanças 公布的《IRS 法典》條文、2026 年財政部批示與官方說明整理;稅率、預扣表與申報規則每年都可能調整,個別情況請以 AT 最新公告為準,並諮詢合資格的葡萄牙會計師或稅務顧問。
規則內容截至 2026 年 10 月 20 日,以葡萄牙稅務海關總署(AT)與《共和國公報》最新公告為準。
參考資料
葡萄牙稅務海關總署 – Despacho n.º 12523-A/2026(2026年11月預扣表調整) / 葡萄牙稅務海關總署 – Despacho n.º 233-A/2026(2026年本土預扣表) / 葡萄牙稅務海關總署 – Código do IRS 第 16 條 居民 / 葡萄牙稅務海關總署 – Código do IRS 第 12.º-B 條 IRS Jovem / 葡萄牙稅務海關總署 – Código do IRS 第 58.º-A 條 自動申報 / 葡萄牙稅務海關總署 – Código do IRS 第 60 條 申報期限 / 葡萄牙稅務海關總署 – Código do IRS 第 71 條 終局扣繳 / 葡萄牙稅務海關總署 – Código do IRS 第 77 條 核定期限 / 葡萄牙稅務海關總署 – Código do IRS 第 96 條 退稅 / 葡萄牙稅務海關總署 – Código do IRS 第 97 條 繳稅 / 葡萄牙稅務海關總署 – Código do IRS 第 98 條 預扣通則 / 葡萄牙稅務海關總署 – Código do IRS 第 99 條 薪資與退休金預扣 / 葡萄牙稅務海關總署 – Rendimentos obtidos no estrangeiro(境外所得申報) / 葡萄牙稅務海關總署 – IFICI 說明手冊 / 葡萄牙政府服務網 – Pedir o número de identificação fiscal(申請 NIF)