馬來西亞 2027 年預算案提議減稅:外國人能不能受惠,取決於是不是稅務居民
馬來西亞所得稅對外國人怎麼算,關鍵在稅務居民身分:依馬來西亞內陸稅收局(Lembaga Hasil Dalam Negeri,LHDN)的規定,一年在馬來西亞累計停留 182 日以上的人,不論國籍,通常就是稅務居民,適用 0% 至 30% 的累進稅率並可申請個人減免;非居民的受僱收入則一律按 30% 計算,不能申請減免。
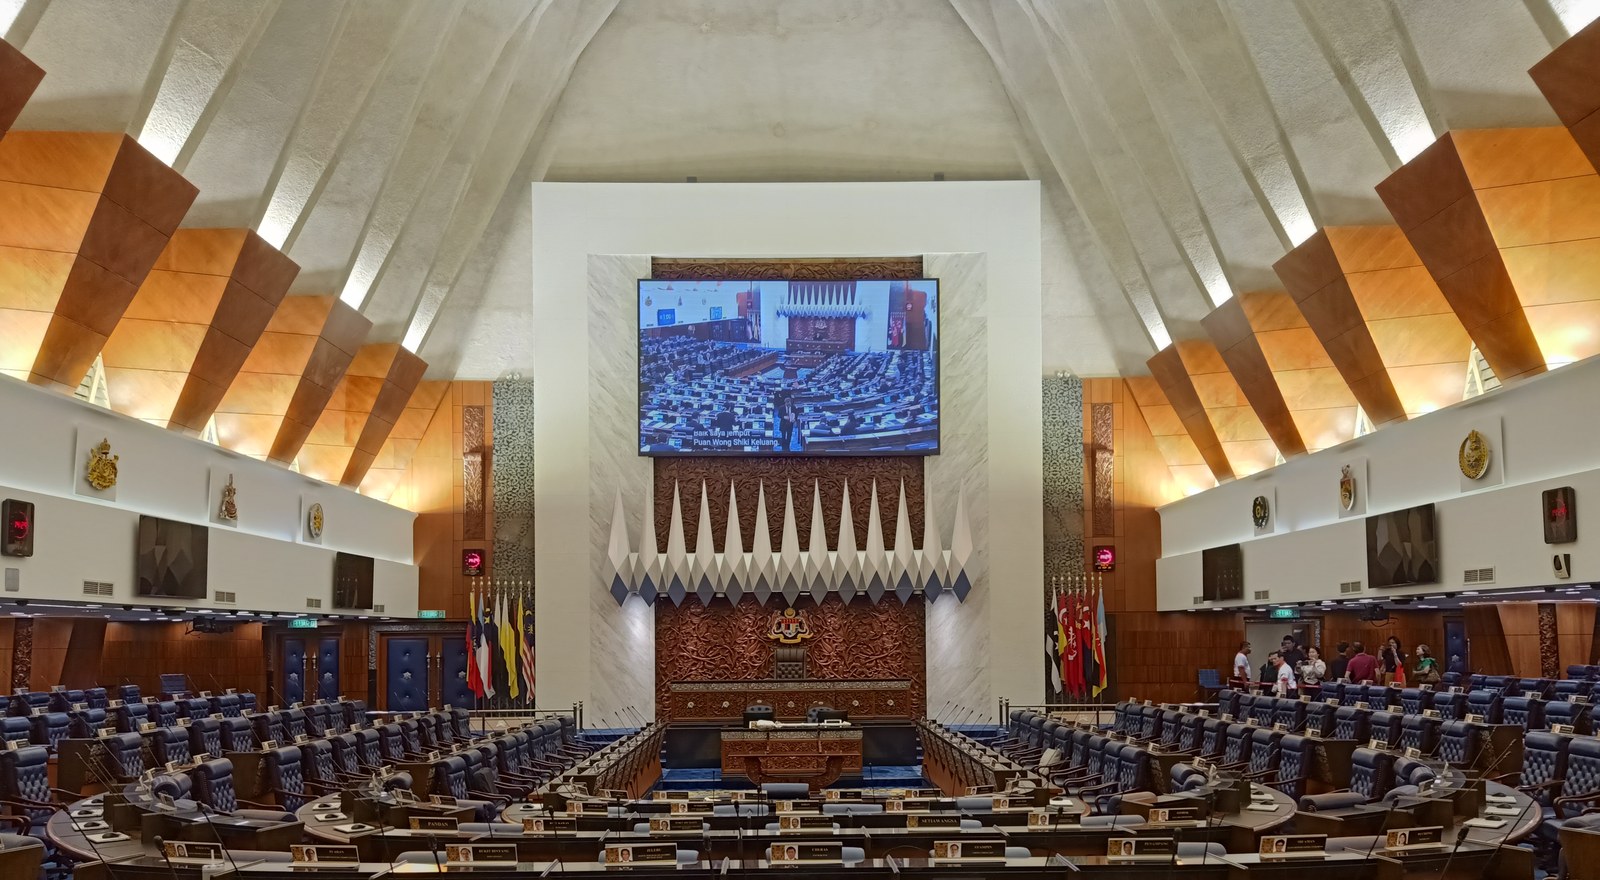
2026 年 10 月 9 日,馬來西亞首相兼財政部長安華(Anwar Ibrahim)在國會下議院(Dewan Rakyat)提出 2027 年預算案。依財政部公布的演講稿,居民個人的基本減免由 RM9,000 提高到 RM12,000,年應課稅收入 RM70,001 至 RM100,000 一級的稅率由 19% 降到 18%,RM100,001 至 RM150,000 一級改為 24%,年應課稅收入超過 RM100 萬的部分則調整為 30%。《星報》(The Star)同日報導了這些措施。演講稿裡的減稅只寫「居民個人」,因此住在馬來西亞的外國人能不能少繳,要先回到稅務居民的判定。
以下先說明稅務居民怎麼判定,再把現行稅率與預算案提議的 2027 課稅年稅率並列,最後依外籍受僱者、高薪主管、依親配偶與數位遊牧四種身分,說明各自要注意什麼。
本文重點
- 誰需要留意:持工作准證(Employment Pass)在馬來西亞受僱的外籍員工;年收入較高的外籍主管;持依親准證(Dependant Pass)、2027 年起可能開始在當地工作的外籍配偶;持 DE Rantau 數位遊牧准證的遠端工作者。
- 馬來西亞所得稅看的是稅務居民身分,不看國籍或准證種類:居民適用累進稅率與個人減免,非居民的受僱收入按 30% 計算。
- 2027 年預算案的個人所得稅調整,屬於預算案提議,要等《2027 年財政法案》在國會通過才生效;專業機構解讀為從 2027 課稅年(2027 年全年收入,2028 年申報)開始適用。
- 現金援助 SARA 與每公升 RM1.99 的補貼汽油只限合資格的馬來西亞國民,外國人不適用。
馬來西亞稅務居民怎麼判定:182 日以外還有三條規則
稅務居民的定義寫在《1967 年所得稅法》(Income Tax Act 1967)第 7 條,LHDN 的居民身分頁列出四種情況。以下四項全部出自 LHDN 居民身分頁對第 7(1) 條的說明,符合任一項,該年度就是稅務居民:
| 條文 | 條件 | 常見對象 |
|---|---|---|
| 第 7(1)(a) 條 | 當年在馬來西亞累計停留 182 日以上 | 全年在當地工作或生活的人 |
| 第 7(1)(b) 條 | 當年未滿 182 日,但這段期間與前一年或後一年連續 182 日以上的停留期間相連 | 年中抵達或年中離開的外派人員 |
| 第 7(1)(c) 條 | 當年停留 90 日以上,且前四年中有任三年是稅務居民或各停留 90 日以上 | 長期往返、每年待一段時間的人 |
| 第 7(1)(d) 條 | 當年不論停留天數,只要翌年是稅務居民,且前三年都是稅務居民 | 長住多年、某一年短暫離開的人 |
第 7(1)(b) 條所說的「相連」,允許部分暫時離境計入:因公務、出席會議或研討會、本人或直系親屬就醫,以及合計不超過 14 日的社交探訪,只要離境前後都在馬來西亞,都可以算入連續期間。
換句話說,第一年 9 月才抵達、當年只待了 120 多天的外派人員,不一定是非居民;如果隔年繼續在當地連續停留 182 日以上,而且兩段時間相連,第一年也可能被認定為居民。稅務居民也與永久居民、准證種類是不同的制度,持工作准證不等於自動是稅務居民。
馬來西亞所得稅居民稅率:現行稅率與 2027 年預算案提議並列
居民的稅率按「應課稅收入」分級累進,也就是年收入扣除可扣支出與個人減免之後的金額,每一級只對落在該級的部分適用該級稅率。
下表「現行稅率」出自 LHDN 稅率頁公布的 2023、2024 與 2025 課稅年居民稅率(頁面查核日 2026 年 10 月 17 日,尚未另列 2026 課稅年),預算案文件也以這一套作為現行對照;「2027 預算案提議」的變動級距出自財政部演講稿,其餘級距依專業機構 Emerhub 對預算案稅務措施附錄的整理。提議稅率要等財政法案通過才生效:
| 年應課稅收入(RM) | 現行稅率 | 2027 預算案提議 |
|---|---|---|
| 0–5,000 | 0% | 0%(不變) |
| 5,001–20,000 | 1% | 1%(不變) |
| 20,001–35,000 | 3% | 3%(不變) |
| 35,001–50,000 | 6% | 6%(不變) |
| 50,001–70,000 | 11% | 11%(不變) |
| 70,001–100,000 | 19% | 18% |
| 100,001–150,000 | 25% | 24% |
| 150,001–400,000 | 25% | 25%(不變) |
| 400,001–600,000 | 26% | 26%(不變) |
| 600,001–1,000,000 | 28% | 28%(不變) |
| 1,000,001–2,000,000 | 28% | 30% |
| 2,000,001 以上 | 30% | 30%(不變) |
依 LHDN 稅率表的累計稅額,現行制度下應課稅收入 RM70,000 的稅額是 RM3,700、RM100,000 是 RM9,400、RM600,000 是 RM136,400。財政部演講稿估計,提高減免與降低稅率合計,可讓約 500 萬名納稅人多出最多 RM1,600 的可支配收入。
馬來西亞所得稅非居民稅率:受僱收入一律 30%,不能申請減免
依 LHDN 的非居民頁,非居民的業務、受僱、租金等收入,自 2020 課稅年起按 30% 計算;利息與權利金則另有 15% 與 10% 的稅率。LHDN 的個人所得稅說明也寫明,非居民不能申請任何個人減免。
2027 年預算案演講稿裡的減稅措施只寫「居民個人」,EY、Deloitte 與 Emerhub 等專業機構的預算案摘要也都沒有提到非居民稅率調整。也就是說,同樣是外國人,稅務居民可以享受 RM12,000 的基本減免與較低的中段稅率,非居民則仍按 30% 計算。
LHDN 非居民頁也列出幾種不課稅的情況,例如在馬來西亞受僱少於 60 日。短期受僱的豁免有跨年度合併計算等條件,適用前要逐項核對,不能只看停留天數。
馬來西亞所得稅常用減免:基本減免、EPF 與保險
個人減免只有稅務居民可以申請。以下金額全部出自 LHDN 減免頁公布的 2025 課稅年減免表:
| 減免項目 | 2025 課稅年上限(RM) |
|---|---|
| 本人及受扶養親屬(基本減免) | 9,000(預算案提議 2027 課稅年起為 12,000) |
| 法定退休計畫強制供款或 EPF 自願供款 | 4,000 |
| 人壽保險保費或家庭回教保險供款 | 3,000(與上一項合計上限 7,000) |
| 教育或醫療保險保費 | 4,000 |
| 社會保險 SOCSO 供款 | 350 |
| 生活開支(書籍、電腦手機、網路、進修) | 2,500 |
EPF 是僱員公積金(Kumpulan Wang Simpanan Pekerja,Employees Provident Fund)。外籍員工的 EPF 供款義務依 EPF 的規定辦理,本文不展開。另外,LHDN 說明,居民應課稅收入在 RM35,000 以下時,可以再扣抵 RM400 的個人回扣。
預算案也提議擴大幾項減免的範圍、額度不變:醫療減免納入產後護理,照顧父母與祖父母擴及所有照護開支,運動器材納入運動鞋,教育減免擴及所有科系與子女補習費,生活減免納入 AI 軟體訂閱與寵物疫苗、領養費用。
依身分看 2027 年起的馬來西亞所得稅:受僱者、高薪主管、依親配偶與數位遊牧
外籍受僱者:是稅務居民就能受惠
持工作准證全年在當地工作的外籍員工,通常因第 7(1)(a) 條成為稅務居民,和馬來西亞人適用同一套稅率與減免。Emerhub 的預算案整理也寫明,居民稅率適用於符合稅務居民條件的外籍員工。年應課稅收入落在 RM70,001 至 RM150,000 之間的人,受惠於中段稅率下調;基本減免提高 RM3,000,則讓所有居民的應課稅收入都少一截。
高薪外籍主管:年應課稅收入超過 RM100 萬要多繳
年應課稅收入超過 RM100 萬的部分,現行是 28%(到 RM200 萬為止),預算案提議改為 30%。中段稅率下調帶來的節省有限,應課稅收入越高,多繳的金額越大,下面的情境示例有試算。
持依親准證的配偶:2027 年 1 月 1 日起可以工作
依財政部演講稿,2027 年 1 月 1 日起,持第一類工作准證(Employment Pass Category I)外籍人士的配偶,若持依親准證,可以在馬來西亞工作,具體條件依主管機關規定。配偶開始受僱後,是否是稅務居民要按本人的停留天數另外判定,不會因為另一半是居民就自動成為居民;和工作准證持有人一起在當地全年生活的配偶,通常會因停留 182 日以上而成為居民。
DE Rantau 數位遊牧:准證可續,稅務身分另外判定
演講稿提到,持有 DE Rantau 數位遊牧准證(DE Rantau Nomad Pass)、已達兩年上限的現有持有人,可以依資格條件繼續留在馬來西亞遠端工作。DE Rantau 是居留准證,不是稅務身分;停留天數同樣決定是不是稅務居民。人在馬來西亞完成的工作,即使僱主或付款帳戶在海外,收入來源仍要看工作在哪裡履行,需要個案判斷。
外國人沒有的福利:SARA 現金援助與 RM1.99 補貼汽油
所得稅減免看的是稅務居民身分,但預算案裡的現金援助與燃油補貼看的是國籍:
| 項目 | 2027 年內容 | 適用對象 | 依據 |
|---|---|---|---|
| SARA 生活援助 | 每月最高 RM150,全年最多 RM1,800 | 所有 STR 現金援助受惠者 | 財政部演講稿 |
| SARA MADANI | RM100,發放兩次 | 18 歲以上、非 STR 受惠者的馬來西亞人 | 財政部演講稿 |
| BUDI95 補貼汽油 | 每公升 RM1.99 | 合資格的馬來西亞國民 | 《星報》引財政部每週公告 |
| 未補貼 RON95 汽油 | 2026 年 10 月 15 日至 21 日每公升 RM4.62 | 外國人等不合資格者 | 《星報》引財政部每週公告 |
未補貼油價每週公布一次,加油前以當週公告為準。演講稿也提到,過去的燃油補貼有一部分流向外國人與大企業,這是改採目標式補貼的原因之一。
馬來西亞所得稅常見誤解
- 誤解:預算案公布了,新稅率就已經生效。 預算案的稅務措施要經《2027 年財政法案》在國會通過才成為法律,專業機構解讀為從 2027 課稅年開始適用。提醒:2026 年的收入仍按現行稅率申報。
- 誤解:外國人一律按 30% 課稅。 30% 是非居民的受僱收入稅率;符合第 7 條任一條件的外國人是稅務居民,適用累進稅率與個人減免。提醒:先確認自己的居民身分,再估稅。
- 誤解:停留未滿 182 日就一定是非居民。 第 7(1)(b)、(c)、(d) 條都可能讓未滿 182 日的人成為居民。提醒:抵達與離開那兩年,要把前後年度的出入境紀錄一起看。
- 誤解:最高稅率 30%,就是全部收入都抽 30%。 居民稅率是分級累進,每一級只對該級的收入適用該級稅率。提醒:試算時要逐級加總。
- 誤解:配偶可以工作後,稅務身分跟著工作准證持有人走。 稅務居民身分按每個人自己的停留情況判定。提醒:配偶開始工作後,要自己留意扣繳與申報。
情境示例:2027 年起的馬來西亞所得稅試算
以下三個情境的稅額,是宅點以上方稅率表逐級加總的試算,只計個人基本減免,未計 EPF、保險等其他減免、RM400 回扣、僱主每月扣繳(PCB)與雙重課稅協定;提議稅率尚待財政法案通過,實際稅額以 LHDN 計算為準。
情境一:年薪 RM150,000 的外籍工程師,全年在吉隆坡工作。 他全年停留超過 182 日,屬稅務居民。現行制度下,扣除 RM9,000 基本減免後應課稅收入 RM141,000,稅額 RM19,650;依預算案提議,扣除 RM12,000 後應課稅收入 RM138,000,稅額 RM18,220,少繳 RM1,430。如果他同一年只待了 150 日、又不符合第 7 條其他條件,就是非居民,RM150,000 按 30% 計算為 RM45,000。要注意的是,居民身分要等年度結束才能確定,年中抵達或離開的人,扣繳與申報都要回頭核對。
情境二:年應課稅收入 RM150 萬的外籍區域主管。 現行制度下稅額 RM388,400;依預算案提議,RM100 萬至 RM150 萬這段改按 30% 計算,稅額 RM397,600,多繳 RM9,200。中段稅率下調只抵銷其中 RM800。這類收入結構通常還涉及股票獎酬、海外收入與協定待遇,需要個案評估。
情境三:2027 年開始工作的依親准證配偶,年薪 RM60,000。 她和持第一類工作准證的另一半全年住在檳城,2027 年停留超過 182 日,屬稅務居民。依預算案提議,扣除 RM12,000 基本減免後應課稅收入 RM48,000,稅額 RM1,380。實際能否受僱、要符合哪些條件,要等主管機關公布細則;開始工作前,先確認僱主會不會為她辦理每月扣繳。
馬來西亞所得稅外國人常見問題 FAQ
外國人在馬來西亞工作,所得稅是不是一律 30%?
不是。30% 是非居民的受僱收入稅率。依 LHDN 的居民身分規定,一年在馬來西亞累計停留 182 日以上,或符合第 7 條其他條件的人,不論國籍都是稅務居民,適用 0% 至 30% 的累進稅率,也可以申請個人減免。持工作准證不等於自動是居民,要按每年的停留情況判定。
2027 年預算案的馬來西亞所得稅減稅,外國人也適用嗎?
預算案的減稅對象是居民個人。外國人只要該年度是稅務居民,就和馬來西亞人一樣適用 RM12,000 的基本減免與調低後的中段稅率;非居民則仍按 30% 計算,不能申請減免。這些措施要等《2027 年財政法案》通過才生效,專業機構解讀為從 2027 課稅年開始。
2027 年起的新稅率什麼時候會影響我?
專業機構解讀新稅率從 2027 課稅年適用,也就是 2027 年 1 月至 12 月的收入,在 2028 年申報。2026 年的收入仍按現行稅率,在 2027 年申報。僱主每月扣繳的金額何時調整,要看 LHDN 之後公布的扣繳規定。
年中才抵達馬來西亞,第一年的稅務居民身分怎麼判定?
第一年停留未滿 182 日,不一定是非居民。依第 7(1)(b) 條,如果這段期間和隔年連續 182 日以上的停留期間相連,第一年也可能是居民;因公出差、就醫或合計不超過 14 日的社交探訪等暫時離境,可以算入連續期間。先保留兩年的出入境紀錄,再確認首年身分。
依親准證的配偶 2027 年開始工作,要繳馬來西亞所得稅嗎?
在馬來西亞受僱取得的薪資,一般屬於當地來源收入,需要依規定課稅。配偶的稅務居民身分按本人的停留天數判定;和另一半全年住在當地、停留超過 182 日的配偶,通常是稅務居民,可以申請個人減免。可以工作的具體條件,以主管機關公布的規定為準。
外國人可以領 SARA,或加 RM1.99 的補貼汽油嗎?
不行。依財政部演講稿,SARA 發給 STR 現金援助的受惠者,SARA MADANI 發給 18 歲以上、非 STR 受惠者的馬來西亞人。BUDI95 每公升 RM1.99 的補貼價只限合資格國民,外國人要付每週公布的未補貼價,2026 年 10 月 15 日至 21 日為每公升 RM4.62。
準備到馬來西亞工作或長住?問問宅點
想了解自己的稅務居民身分怎麼判定、赴馬工作前要準備哪些文件,或比較不同長住方式,歡迎問問宅點。
重要聲明
本文為一般資訊整理,不構成稅務、法律或財務建議,也不代表任何政府機關的立場。現行稅率、居民身分與減免依馬來西亞內陸稅收局官網;2027 年預算案內容依財政部 2026 年 10 月 9 日演講稿,完整的 2027 課稅年稅率級距與生效年度參考專業機構摘要,所有提議措施仍待《2027 年財政法案》在國會通過,最終條文可能與提議不同。情境示例為簡化試算,實際稅額請以 LHDN 計算與合資格稅務顧問的意見為準。
規則內容截至 2026 年 10 月 17 日,以馬來西亞內陸稅收局與財政部最新公告為準。
參考資料
Ministry of Finance Malaysia – Speech: The Fifth MADANI Budget 2027(2026年10月9日) / LHDN – Individual Tax Rate / LHDN – Residence Status / LHDN – Individu Tidak Bermastautin / LHDN – Introduction to Individual Income Tax / LHDN – Tax Relief / EY – Tax Snapshots: Malaysia Budget 2027(2026年10月9日) / Emerhub – Malaysia Budget 2027 cuts SME and individual income tax rates from YA2027 / Deloitte – Malaysia Budget 2027 Snapshot / The Star – PM Anwar tables record RM510bil Budget 2027(2026年10月9日) / The Star – Fuel prices Oct 15-21(2026年10月14日)