資料截至:2026年9月19日
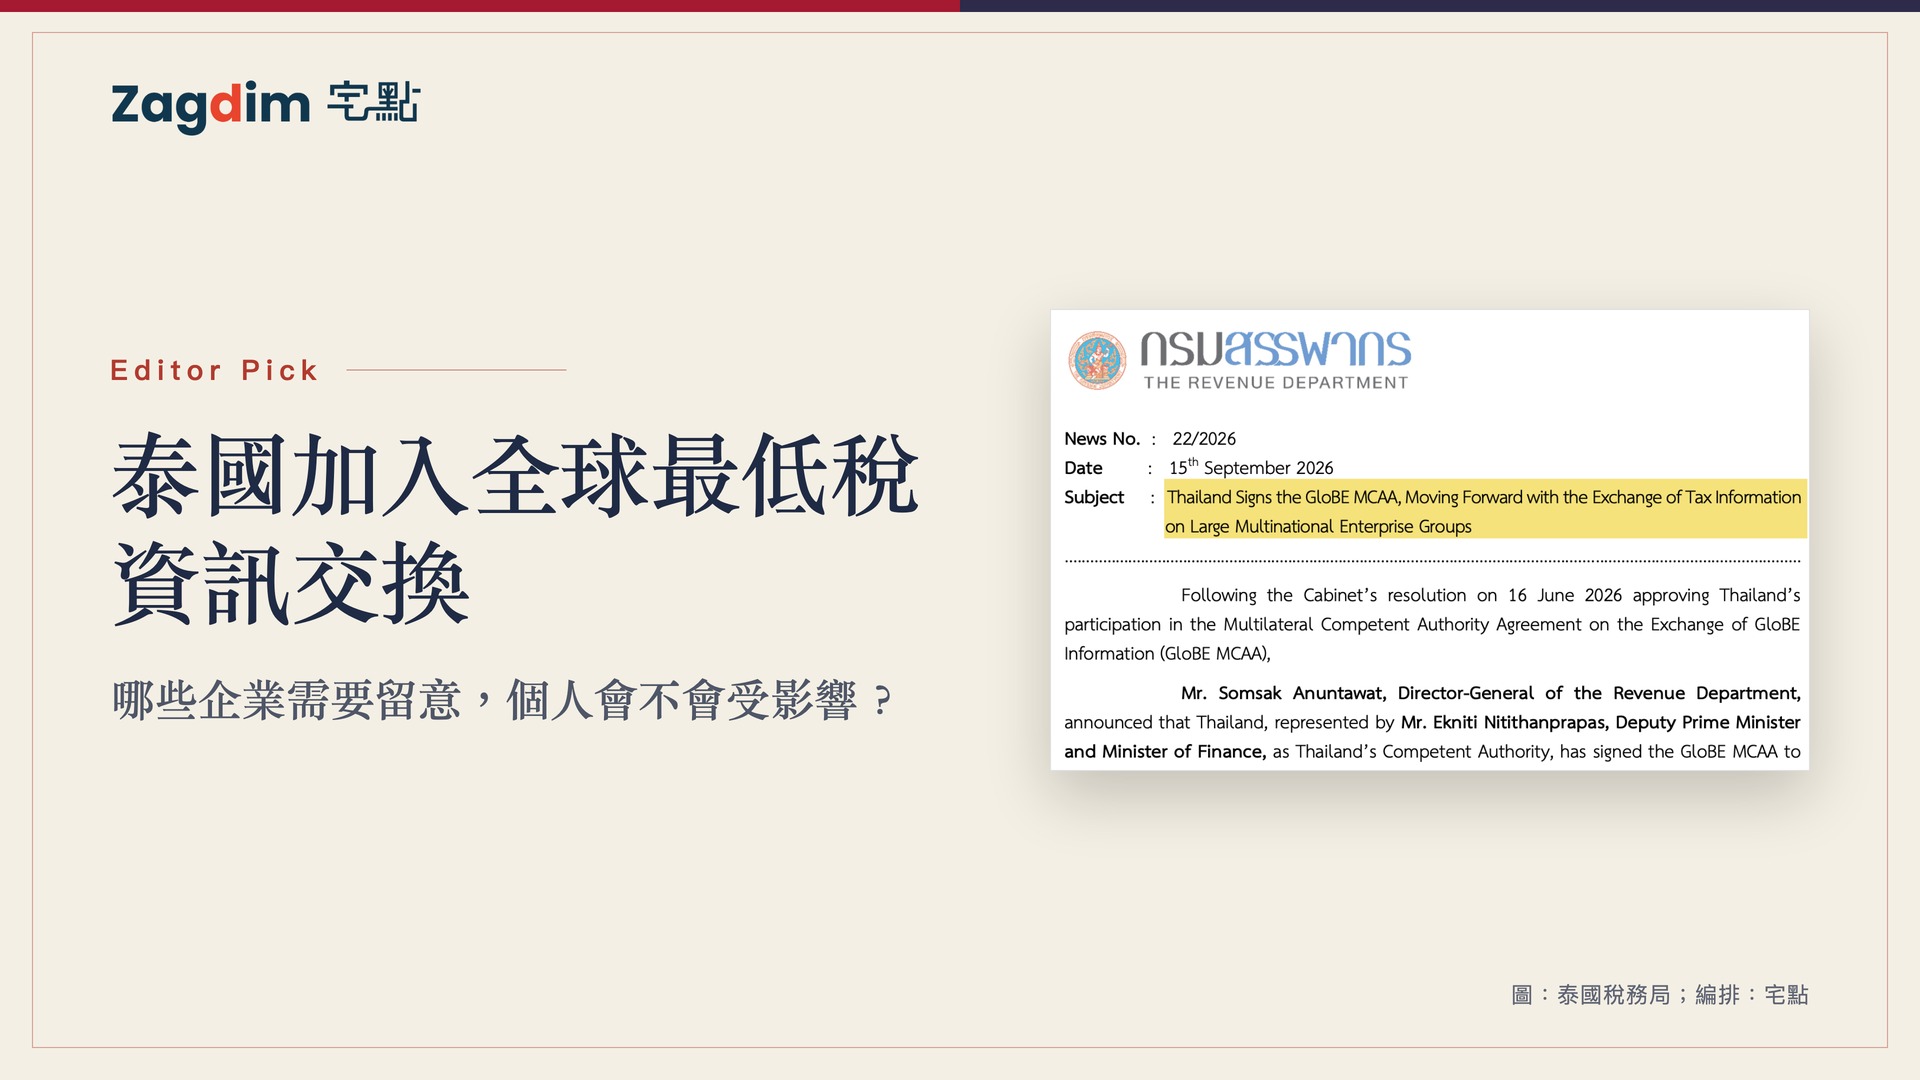
泰國稅務局在2026年9月15日宣布,泰國已簽署全球最低稅資訊交換協議。先把最重要的事情說清楚:這份協議交換的,是達到營收門檻的大型跨國企業集團所提交的申報資料。它並不是針對所有在泰國開公司的人,也不是針對一般外籍人士。
判斷一家企業是否可能落入這套制度,主要看整個集團的合併營收。在相關會計期間之前的四個會計期間中,如果至少有兩個會計期間的集團年度合併營收達到7.5億歐元,就可能符合門檻。適用範圍包括在泰國營運的外國企業集團,以及從泰國向海外投資的泰國企業集團。
如果你是以個人身分在泰國長住、買房或把海外收入匯入泰國,這份協議對你沒有影響。它不會增加新的個人稅款、申報要求或資料提供義務,也不會改變原有的個人所得稅規則。個人的收入是否需要納稅,仍然按照原有規則判斷。
如果你是在泰國經營企業,第一步也不是立即研究全球最低稅怎麼計算,而是先確認自己的公司是否屬於達到門檻的跨國企業集團。一般外籍創業者在泰國經營的獨立小型企業,不會只因為股東是外國人,或者公司有海外客戶,就自動落入這套制度。真正需要準備相關資料的,是符合門檻的跨國集團及其相關企業。
這次究竟交換什麼資料?
這份協議的完整名稱是《交換GloBE資訊多邊主管當局協議》(Multilateral Competent Authority Agreement on the Exchange of GloBE Information)。泰國的公告把它稱為 GloBE MCAA,經濟合作暨發展組織(OECD)的名單則稱為 GIR MCAA。
它處理的是全球最低稅資訊申報表,也就是 GloBE Information Return,簡稱GIR。這份申報表會提供稅務機關所需的資料,用來評估風險,以及核對跨國集團不同成員可能承擔的補足稅責任。
可以把它理解為:一家大型跨國企業集團可能同時在多個國家經營,每個國家的稅務機關都需要了解集團的相關資料。建立交換機制後,參與的司法管轄區可以交換GIR資料,企業便不必在多個地方重複提交完全相同的內容。因此,這套交換機制的其中一個目的,是減少大型跨國企業重複提交資料的負擔。
對企業來說,實際要處理的問題包括集團內由哪一個實體負責申報、泰國公司需要向集團提供哪些資料,以及泰國當地還有哪些申報和通知要求。需要留意的是,減少重複提交資料,不代表簽署協議後,所有泰國本地手續都會自動取消。企業仍然需要核對自己的當地義務。
納稅和交換資料,是兩條不同的時間線
這個部分很容易混淆。泰國的《補足稅緊急法令》(Emergency Decree on Top-up Tax),已經適用於2025年1月1日或之後開始的會計期間。這個起算方式由泰國稅務局在2024年12月27日的公告中列明,並在2025年12月30日的公告中再次確認。
另一方面,泰國預計最遲到2027年12月,才首次與夥伴司法管轄區交換GIR資料。所以,2027年是預計首次交換資料的時間,不是補足稅開始適用的時間。企業不能因為資料尚未開始交換,就認為可以等到2027年才處理相關稅務問題。
| 時間 | 已確認的進展 | 應該怎樣理解 |
|---|---|---|
| 2025年1月1日起開始的會計期間 | 補足稅法令開始適用 | 企業須按照適用的會計期間判斷 |
| 2026年8月4日 | 泰國簽署協議 | 簽署日期與對外公布日期不同 |
| 2026年9月15日 | 泰國稅務局公布簽署進展 | 這是本次新聞的發布時間 |
| 預計最遲於2027年12月 | 首次與夥伴司法管轄區交換GIR資料 | 這是交換資料的時間,不代表納稅義務延後 |
至於企業實際的申報、通知和繳稅期限,仍然需要按照適用規則及企業本身的會計年度確認。
先看整個集團有多大,再看有效稅率
泰國補足稅制度主要針對在泰國營運的大型跨國企業集團,包括向海外投資的泰國集團,以及在泰國投資的外國集團。判斷時看的不是某一家泰國公司的營業額,而是最終母公司的合併財務報表。
具體來說,在待判斷的會計期間之前四個會計期間中,如果至少有兩個會計期間的年度合併營收達到7.5億歐元,集團就可能符合門檻。這裡的7.5億歐元是集團營收門檻,不是某個人的資產總額,不是只看泰國子公司的營業額,也不是只看一家公司在泰國賺了多少錢。
因此,一家泰國公司本身即使規模不大,只要它屬於達到門檻的大型跨國集團,仍然需要從集團層面確認是否適用,以及自己需要負責哪些資料和申報工作。相反,獨立的小型企業不會只因為有外國股東或海外客戶,就被視為達到門檻的跨國集團。
舉例來說,假設一家泰國公司的規模不大,但它屬於一家合併營收達到7.5億歐元門檻的跨國集團,這家泰國公司仍可能需要配合集團準備GIR資料。相反,如果一家由外國人在泰國獨立經營的小公司並不屬於達到門檻的跨國集團,它不會僅因股東是外國人或擁有海外客戶,就適用這套制度。
OECD對全球最低稅的說明,是以 15%作為最低有效稅率,並按不同司法管轄區計算集團的相關收入與稅額。如果計算出的有效稅率低於標準,再按照規則計算補足稅。但這不代表可以把15%直接乘上企業營業額。
實際計算還會涉及收入調整、實質性所得排除,以及可能適用的安全港規則。因此,也不能只看一家公司的名目稅率,就直接判斷是否需要繳納補足稅或應該繳多少。這裡說明的是制度如何運作,並不是替任何一家企業計算實際應繳稅額。
哪些在泰企業需要處理?哪些個人不受影響?
如果仍然不確定這件事是否和自己有關,可以先按照下面的情況判斷。
| 你的情況 | 與這次安排的關係 | 首先需要弄清楚什麼 |
|---|---|---|
| 大型跨國集團旗下的泰國公司 | 可能涉及GIR資料及補足稅安排 | 集團是否達到門檻、公司屬於哪一類實體、由誰申報,以及如何計算有效稅率 |
| 透過公司經營業務或投資房產 | 先確認公司屬於哪個集團;業務或資產是不是房產,本身不能決定是否適用 | 公司是否納入集團合併報表,以及在泰國有哪些當地義務 |
| 獨立的小型企業 | 不會因為有外國股東就自動達到門檻 | 是否存在集團關係、應以哪一個營收基礎判斷;一般企業稅務仍需另外處理 |
| 個人在泰國買房、退休或長住 | 不受這份協議影響 | 原有的個人稅務規則維持不變 |
| 個人擁有海外收入或把錢匯入泰國 | 不受這份協議影響 | 海外收入是否需要納稅,仍按照原有個人所得稅規則判斷 |
個人的海外退休金、租金收入和投資收入,屬於另一套個人所得稅規則的判斷範圍。泰國稅務局對個人稅務的說明,會考慮收入來源、個人的居留情況、收入在哪一年取得、何時匯入泰國,以及相關稅收協定下是否可以申請外國稅額抵免等因素。
簽署GIR協議本身,不會取代這些原有判斷。這篇文章只是在劃清全球最低稅資訊交換制度的適用範圍,不會逐一判定不同類型的個人收入是否免稅或需要納稅。
在泰企業下一步應該做什麼?
這次變化代表,大型跨國企業在處理稅務申報時,更需要集團內部不同公司互相配合。企業可以先整理集團架構、集團合併營收、適用的會計期間,以及集團內部的申報分工,完成後再由稅務顧問確認適用的計算方法和泰國當地要求。
如果企業的投資評估涉及減免稅待遇,也應把兩件事分開核對:一件事是企業獲得了什麼減免稅待遇;另一件事是這些待遇會如何影響整個集團在泰國的有效稅率。兩者不能直接視為同一個問題。
對協助企業在泰國經營的從業人員來說,最先要問的是,這家公司是否被納入跨國集團的合併財務報表,以及整個集團是否達到7.5億歐元的營收門檻。如果讀者只是以個人名義在泰國生活、買房或匯入海外收入,這次協議不要求個人另外準備資料或作出新的申報。
常見問題
泰國加入資訊交換後,個人的海外收入也要繳15%嗎?
不會。這份協議不影響個人在泰國長住、買房或匯入海外收入所適用的稅務規則,也不會增加新的個人申報義務。
泰國稅務局在2026年9月15日公布的GloBE MCAA,處理的是大型跨國企業GIR資料的交換。OECD所說的15%,是全球最低稅制度下,按司法管轄區計算的最低有效稅率,不能直接套用在個人的海外退休金、租金收入、投資收入或海外匯款上。
個人的稅務情況,仍然需要按照稅務居民身分、收入來源、收入取得年度、匯入情況和適用的稅收協定等因素判斷。同樣地,一個人不屬於企業全球最低稅的適用範圍,也不代表他一定沒有其他個人所得稅責任。這是兩套不同的判斷。
實際整理資料時,可以先把個人收入和公司收入分開,確認收入是由誰取得、資產由誰持有,再向稅務顧問說明涉及的年度和匯入情況。如果資產是透過公司持有,則要進一步確認該公司是否屬於符合門檻的跨國集團。本文提供的是制度範圍的區分,沒有對任何一筆個人收入作出免稅或應稅判定。
泰國公司規模不大,就一定不涉及全球最低稅嗎?
不一定,因為不能只看泰國公司本身的營業額。按照泰國稅務局2024年12月27日對補足稅法令的說明,營收門檻以最終母公司的合併財務報表為基礎。需要查看待判斷會計期間之前的四個會計期間,確認其中是否至少有兩個會計期間的年度營收達到7.5億歐元。
因此,一家規模較小的泰國子公司,如果屬於符合門檻的跨國集團,仍然需要確認自己是否落入適用範圍、需要向集團提供哪些資料,以及由哪個實體負責申報。相反,獨立的小型企業不會只因為股東是外國人,或者公司有海外客戶,就自動達到這項集團門檻。
對透過公司經營業務或投資房產的人來說,判斷的起點也是公司和集團架構。不能只看資產是不是房產、項目規模有多大,或者某一家公司的名目稅率是多少。企業應先整理公司之間的關係、合併財務報表和會計期間,再檢視有效稅率及適用規則,這樣才能把「是否落入制度範圍」和「實際應繳多少稅」分開處理。即使集團達到營收門檻,也不代表可以直接把最低稅率乘上營業額來計算稅款。
預計2027年首次交換資料,企業可以等到那時才處理嗎?
不可以用首次交換資料的時間,推斷企業可以延後處理稅務義務。泰國稅務局在2026年9月15日的公告中提到,泰國預計在2027年12月或之前,首次與夥伴司法管轄區交換GIR資料。但是,泰國的補足稅法令已經適用於2025年1月1日或之後開始的會計期間,泰國稅務局在2025年12月30日的公告中也再次確認了這一點。
資料交換、企業申報、通知和繳稅,是幾個不同的環節。每一個環節的要求,都需要按照適用規則及企業自己的會計年度核對。企業現在可以先確認,相關資料應由集團總部、指定實體還是泰國當地公司負責準備,以及泰國公司需要提供哪些計算資料和文件。
資訊交換機制的其中一個目的,是減少跨國集團在不同地方重複提交同一套資料的負擔。不過,簽署公告並沒有承諾所有泰國本地手續都會取消。對適用企業及協助企業申報的從業人員來說,2027年預計首次交換資料,代表的是跨國稅務合作的進度。企業仍然需要另外確認自己的申報和繳稅要求,不能把不同的時間線混在一起。
正在評估泰國的房產或經營項目?
如果你不確定應該先處理個人所得稅、公司稅務,還是集團補足稅,歡迎向宅點提問。我們可以協助整理問題和研究方向。
本文提供一般資訊及政策解讀,不構成針對個別情況的稅務、法律或投資建議。
參考資料
泰國稅務局〈Thailand Signs the GloBE MCAA〉/OECD〈Signatories of the GIR MCAA〉/泰國稅務局〈Emergency Decree on Top-up Tax Officially Promulgated〉/OECD〈Global Minimum Tax〉/OECD〈Global Anti-Base Erosion Model Rules (Pillar Two) — GloBE Information Return〉/泰國稅務局〈How do foreigners living in Thailand pay tax?〉/泰國稅務局〈Draft Secondary Legislation under the Emergency Decree on Top-up Tax〉