本文是宅點百科阿聯酋開公司系列的一篇,整理阿聯酋本土公司(Mainland)和自由區公司(Free Zone)在業務範圍、持股、地址、設立與營運成本上的差異,寫給考慮在阿聯酋開公司、包括人還不在阿聯酋的讀者。
先分清楚兩個名詞:
- 本土公司(Mainland):不設在自由區,按照阿聯酋政府本土公司設立指引設立的公司。
- 自由區公司(Free Zone):在各個自由區登記的公司;每個自由區都有自己的主管機關和規則。
選公司形式前,要先確定業務活動。阿聯酋政府的本土公司設立指引說明,打算從事的業務活動,是選擇法律形式與商業、工業或專業牌照的依據,法律形式需要和業務活動相符。法律形式就是公司在法律上的類型;牌照則是政府准許公司做哪些業務的執照。更完整的公司形式與實體要求介紹,可見 外國人在阿聯酋開公司前,先了解 Mainland、Free Zone、Offshore 與實體要求。
舉例(貫穿全文):住在台北的林先生,人還在台灣,打算在杜拜開公司,主要做商品貿易,也想順便接顧問服務。以下各段會把規定套進林先生的情況。這只是舉例,不是個案建議。
業務範圍差在哪?自由區公司能在區外經營嗎?
在杜拜,自由區公司要在自由區以外、杜拜境內經營,需要另外取得牌照或許可,不能只憑自由區牌照在區外經營。
杜拜政府規定,自由區企業打算在自由區以外、杜拜酋長國境內經營活動,需要取得規定列出的牌照或許可。另外要注意:
- 到杜拜以外的酋長國經營:仍然需要取得當地主管機關要求的牌照與許可。
- 例外:這項規定不適用在杜拜國際金融中心(Dubai International Financial Centre, DIFC)持牌的金融機構。
杜拜的區外營業途徑有三種:
| 途徑 | 有效期 | 規定列明的費用 |
|---|---|---|
| 在酋長國境內設分公司的牌照 | 1 年,可續相同期間 | — |
| 從自由區營運分公司的牌照 | 1 年,可續相同期間 | 核發或續期每年 10,000 阿聯酋迪拉姆(AED) |
| 從事特定活動的臨時許可 | 最長 6 個月 | 核發或續期 5,000 AED |
- 兩種牌照需要符合規定條件才會發給。
- 臨時許可只限規定另外列出清單內的活動,不是所有活動都能申請。
- 上表費用是指定項目的法定費用,不是公司成立、租金、簽證及全部年度營運的總價。
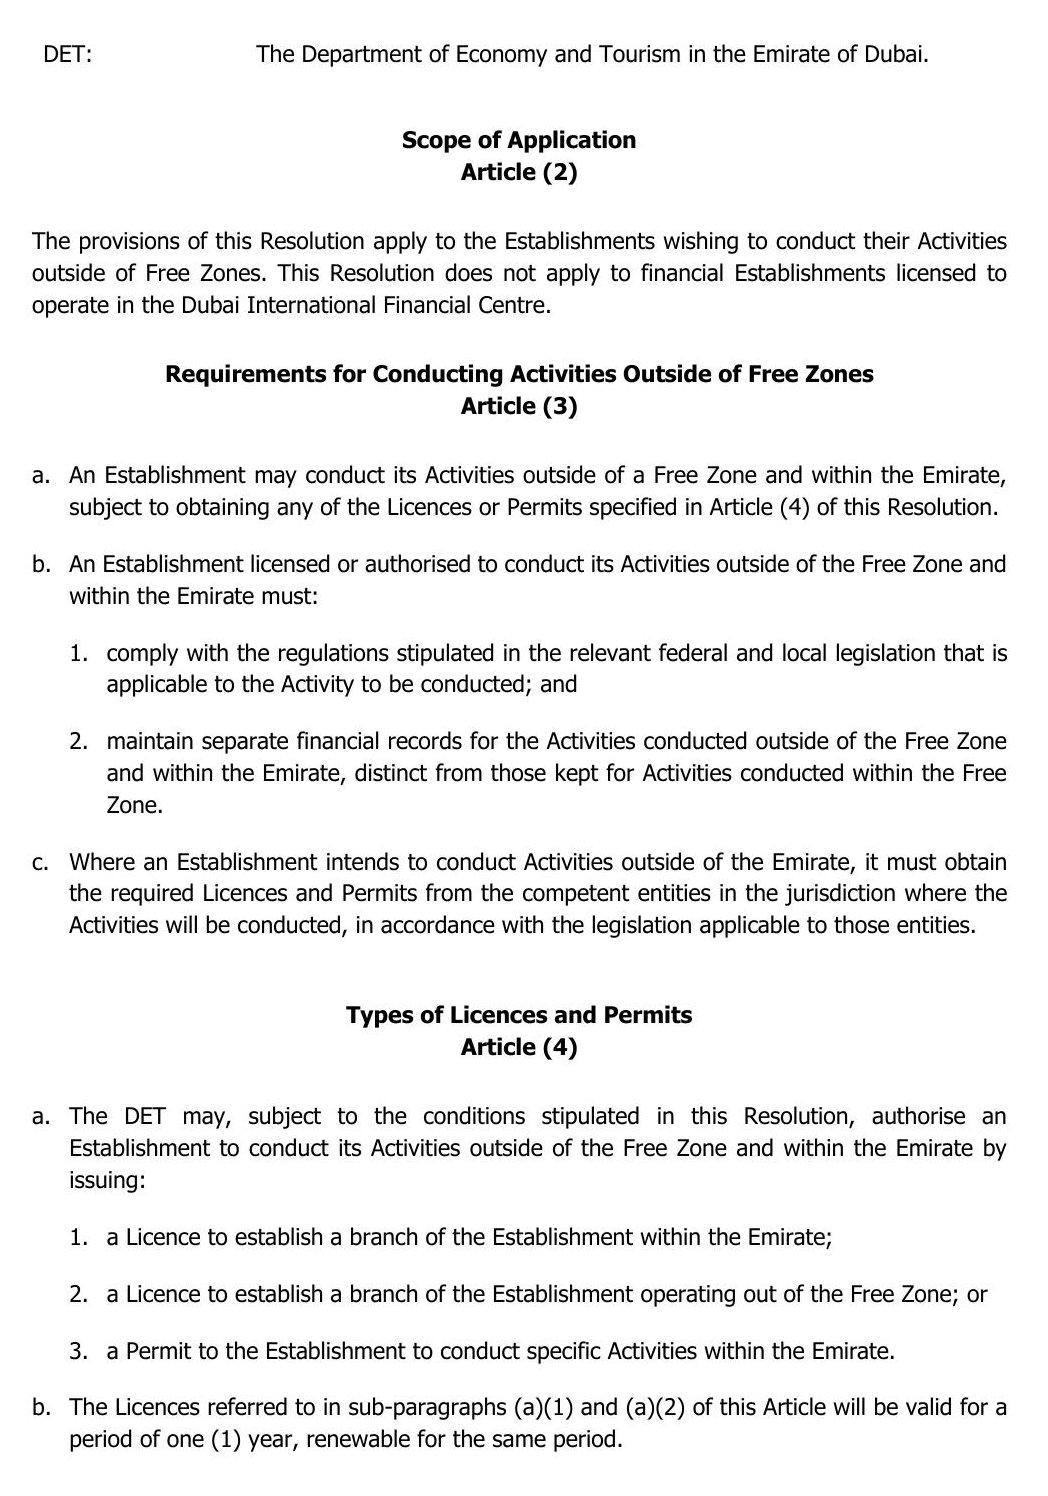
如果你的自由區公司打算在杜拜區外經營,需要:
- 按照杜拜經濟與旅遊局(Dubai Department of Economy and Tourism, DET)的程序申請
- 事先取得原自由區主管機關同意
- 需要時取得活動監管機關核准(監管機關=主管這個行業的政府單位)
- 保持原自由區牌照有效
- 申請分公司牌照時,分公司需要設在杜拜
- 繳費,並符合總局長決議規定的其他條件(兩種申請都適用)
獲准在杜拜區外經營的企業,還需要遵守相關聯邦與地方活動法規,並為區外活動保留和區內業務分開的財務紀錄。
舉例:如果林先生把公司設在杜拜的自由區,之後想在區外、杜拜境內接客戶,就需要走上表其中一種途徑;想到其他酋長國做生意,還需要當地主管機關的牌照與許可。
持股與公司形式:外國人可以 100% 持有嗎?
答案是:除了「戰略影響活動」,外國投資人可以 100% 持有;自由區則要看各區能登記哪些公司形式。
阿聯酋經濟與旅遊部(Ministry of Economy and Tourism, MOET)說明,按照阿聯酋內閣決議,除了具有戰略影響的活動(Strategic Impact Activities),其他經濟活動都開放外國投資人 100% 持有。戰略影響活動就是政府另外管制外資比例的行業:列出的 7 類中,有 6 類需要由主管機關核准股權比例、董事會參與及其他條件。
阿聯酋政府自由區設立指引說明,公司類型的差別包括股東人數,以及股東是自然人(個人)還是法人(公司或機構)。不是所有自由區都登記所有類型,需要向各自由區主管機關查核可登記的公司形式。
以傑貝阿里自由區(Jebel Ali Free Zone,JAFZA)為例,自由區企業(Free Zone Establishment,FZE)和自由區公司(Free Zone Company,FZCO)的差別如下:
| 項目 | FZE | FZCO |
|---|---|---|
| 股東人數 | 1 名 | 2 至 50 名 |
| 股東身份 | 自然人或法人 | 自然人、法人或兩者混合 |
| 法律人格與責任 | 具有和股東分離的法律人格,責任以已繳資本為限 | — |
| 最低股本 | 沒有固定最低股本,但股本需要足以支應牌照核准的活動 | 沒有固定最低股本,但股本需要足以支應牌照核准的活動 |
- 和股東分離的法律人格:公司本身在法律上就是一個「人」,和股東分開。
- 責任以已繳資本為限:公司的責任,以股東已經繳入的資本為上限。
這是 JAFZA 的規則,其他自由區需要向各自的主管機關查核。
舉例:如果林先生一個人出資,在 JAFZA 可以看 FZE;如果和朋友合資,就看 FZCO。
實體與地址要求:需要租辦公室嗎?
答案是:本土公司需要實體地址,但這不等於每家公司都要自己租獨立辦公室;自由區的辦公要求則按照各自由區規則而定。
本土公司按照阿聯酋政府的設立指引,需要:
- 營運時有實體地址(physical address)
- 營業場所與地點符合所在酋長國經濟發展部及地方市政土地規劃的要求
- 提供辦公室及倉庫租賃契約;部分酋長國要求契約認證
- 在杜拜,契約需要登記在租約登記系統(Ejari)
以杜拜多種商品交易中心(Dubai Multi Commodities Centre, DMCC)基礎方案(Basic Biz)的條款為例,彈性辦公桌分成兩種:
| 方案 | 期間 | 簽證名額 | 使用時數 |
|---|---|---|---|
| 特殊彈性辦公桌(Special Flexi Desk) | 配置期 1 年 | 僅含 1 個 | 每月 1 小時 |
| 標準彈性辦公桌(Standard Flexi Desk) | 有效 1 年 | 最多 3 個 | 每週 4 小時 |
- 想超過特殊方案的配額,需要升級到較高配額的物業方案;升級按全年費率收取,不按剩餘租期比例計價。
- 簽證名額只是配額,不等於簽證保證核准。
- 以上只是 DMCC Basic Biz 條款,不代表所有自由區或所有 DMCC 辦公方案。
如果打算做製造,以 JAFZA 為例,工業牌照(industrial licence)的核心要求包括在自由區內設生產設施及倉庫,持牌公司也需要定期接受健康、安全與環境主管單位(HSE)稽核。
成本比較:設立與續牌費用大概落在哪裡?
答案是:兩者沒有可以直接比較的總價;以下是 DMCC 和 JAFZA 官方頁面列出的個別項目,不能加總成全部年度營運成本。
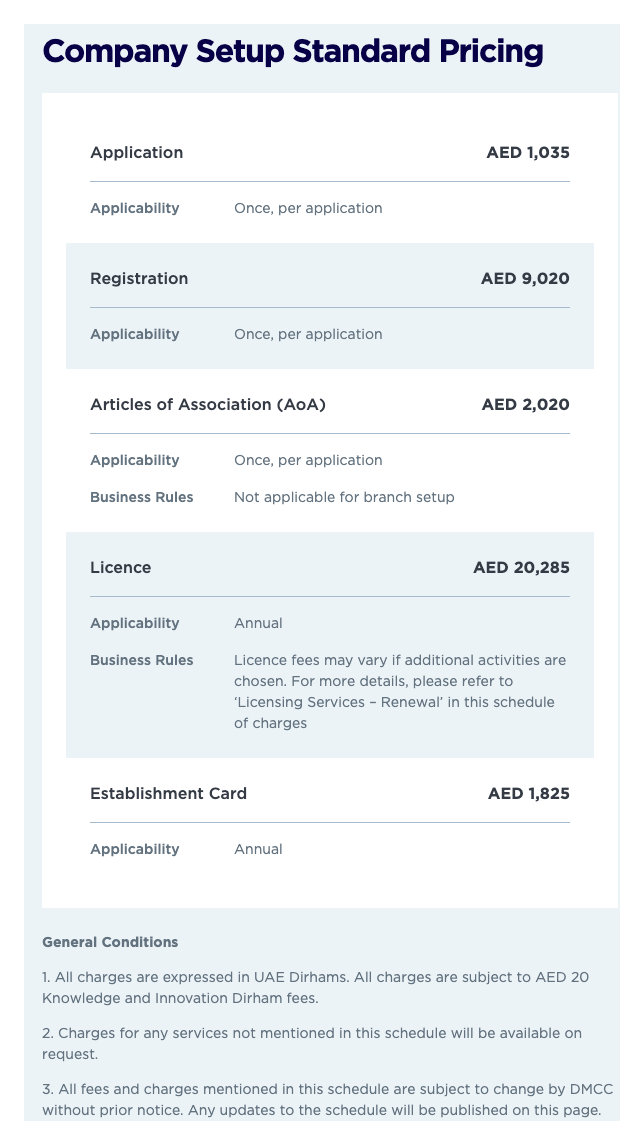
| 項目 | 金額 | 適用說明 |
|---|---|---|
| DMCC 申請費(標準設立) | 每次 1,035 AED | — |
| DMCC 註冊費(標準設立) | 每次 9,020 AED | — |
| DMCC 公司章程(Articles of Association,AoA) | 每次 2,020 AED | 不適用分公司設立 |
| DMCC 牌照(標準設立費表) | 每年 20,285 AED | 增加活動時可能不同;不是全部續牌方案價格 |
| DMCC 機構卡(Establishment Card) | 每年 1,825 AED | — |
| DMCC 交易與服務牌照續期 | 1 年 20,265 AED | 增加活動可能改變費用;不適用商務中心、一般貿易、工業及煉製廠 |
| JAFZA 業務牌照 | 從 5,000 AED 起 | 只是牌照起價,不是公司設立總價或全部年度成本 |
- DMCC 金額是 2026 年 11 月 2 日的費表快照,JAFZA 金額是同日的牌照頁。
- DMCC 費表另外說明:各項費用適用 20 AED 知識與創新費,未列服務需要另外詢問,費用可不經預告變更。
- 請逐項看這些金額,不要把各項和 20 AED 直接加總成報價。
杜拜的業務牌照期限,按照杜拜 2011 年版本的經濟活動法:
- 有效 1 年,可續相同期間
- 企業提出請求,並經經濟發展部與有權機關協調核准,可以超過 1 年,最長 4 年
- 需要在牌照到期前最後 1 個月內續牌
稅務責任:公司稅、VAT 與審計要求差多少?
答案是:自由區公司不是一登記就適用 0% 公司稅;只有符合條件的合格自由區人(Qualifying Free Zone Person,QFZP),合格收入才適用 0%。合格自由區人就是符合一連串法定條件的自由區企業(法律上稱「自由區人」)。
公司稅一般架構
阿聯酋內閣規定,一般應稅人每個課稅期間的應稅所得(Taxable Income):
| 應稅所得 | 稅率 |
|---|---|
| 不超過 375,000 AED 的部分 | 0% |
| 超過的部分 | 9% |
- 應稅所得:按照稅法算出需要課稅的所得。門檻看的是應稅所得,不是營收。
- 課稅期間:計算公司稅的一段期間。
- 同一應稅人在這個期間經營多項業務,也不會因此增加 0% 門檻。
居民應稅人可以選擇小企業減免(Small Business Relief):
- 條件:相關期間及先前各課稅期間的營收都不超過 300 萬 AED;任一相關或先前期間超過,就不得選用。
- 營收按照阿聯酋接受的會計準則計算。
- 2026 年修正把門檻適用期間改為 2023 年 6 月 1 日或以後開始、並於 2029 年 12 月 31 日或以前結束的課稅期間。
- 這項減免需要由應稅人選擇,不是營收低就自動適用。
- 另有例外:所定義的國際企業集團成員公司及 QFZP 不能選用。
自由區公司的 0% 條件
按照阿聯酋公司稅法,QFZP 需要:
- 在阿聯酋維持充分實質
- 取得合格收入
- 沒有選擇一般課稅
- 遵守公司稅法指定的相關條文
- 符合部長規定的其他條件
符合後,QFZP 的合格收入適用 0%;屬於非合格收入的應稅所得適用 9%。
「充分實質」的意思是公司在當地真正營運。內閣規定的內容是:
- 核心創收活動按照活動要求,在自由區或指定區進行
- 按各項活動規模,具備充分資產、足夠合格全職員工及營運支出
- 一般活動可以外包給相應自由區或指定區內的人,但需要充分監督
- 另有例外:合格智慧財產權相關的核心活動,可以外包給境內其他人或境外非關係人(和公司沒有關係的對象),仍然需要充分監督
QFZP 還需要符合低額門檻(de minimis),也就是非合格營收不能太多:非合格營收需要不超過相關課稅期間總營收 5% 或 500 萬 AED 兩者較低者。計算時,非合格營收和總營收都要排除以下營收:
- 自由區商業不動產和非自由區人交易的營收
- 自由區非商業不動產和任何人交易的營收
- 歸屬境內或境外常設機構(在某地的固定營業據點)的營收
- 持有或利用智慧財產權所得的營收;但內閣規定所指、和合格收入相關的營收,不在這項排除內
另外,QFZP 還需要符合低額門檻並編製審計財務報表。只要在某課稅期間任何時點沒有符合相關法定條件,就從這個期間開始,加上隨後 4 個課稅期間,失去 QFZP 資格。
舉例:如果林先生的自由區公司想讓收入適用 0%,需要先符合以上 QFZP 條件;只是在自由區登記並不夠。
審計與議定程序報告
- 自 2025 年 1 月 1 日或以後開始的課稅期間,QFZP 需要編製並保存經審計財務報表;這項條件沒有 5,000 萬 AED 的營收門檻。
- 從事「在指定區內或從指定區分銷貨物/材料」這項合格活動的 QFZP,按照聯邦稅務局(Federal Tax Authority, FTA)的決定,自 2026 年 1 月 1 日或以後開始的課稅期間,還需要向獨立外部審計師取得議定程序報告(審計師按約定項目查核後出具的報告)。
這份報告需要證明:
- 客戶取得貨物是為了轉售,或加工改製後出售
- 如果由這家 QFZP 進口,貨物是經由指定區進口
提交期限是相關課稅期間公司稅申報截止日後 30 天內,或 FTA 另定的日期前。年度財報審計不能取代這份報告。沒有提交時,兩項部長決定所定的相關條件都視為沒有符合。
增值稅(VAT)
增值稅(Value Added Tax,VAT)是銷售商品或服務時課的稅。FTA 的 VAT 登記頁說明:
- 企業過去 12 個月應稅供應與進口總值超過 375,000 AED,或預期未來 30 天將超過這個金額時,需要辦理 VAT 登記。
- 這項強制門檻不適用外國企業。
- 非居民企業如果在阿聯酋作出應稅供應,即使供應金額沒有達到一般登記門檻,原則上仍然需要辦理登記;但如果阿聯酋境內另有一方負責就這些供應繳納 VAT,就屬於例外。
QFZP 的公司稅 0% 和 VAT 指定區是不同的制度,也不是所有自由區都是 VAT 指定區。按照 FTA 公開的 2026 年 9 月版 VAT 施行規則:
- 指定區需要由內閣指定,並符合規則所列條件。
- 在指定區設立、登記或有居所的人,就 VAT 法而言視為在阿聯酋境內有居所。
- 服務的供應地(稅法上認定交易發生的地方)在指定區時,原則上視為在境內。
規則另有一項例外:和規則所指、供應地在境外的貨物直接相關的運輸或配送服務,需要同時符合以下四項條件,供應地才視為境外:
- 服務和貨物由同一供應人提供
- 貨物供應人是沒有登記 VAT 的非居民
- 貨物透過所定義的電子銷售平台出售
- 平台擁有人不是貨物供應人
因此,不能只憑自由區或指定區身份,就說全部業務都不課 VAT。
大型國際集團的境內最低補足稅
阿聯酋財政部說明,在阿聯酋營運的國際企業集團,如果適用年度前的 4 個會計年度中,至少有 2 年全球合併營收達 7.5 億歐元以上,自 2025 年 1 月 1 日或以後開始的會計年度起,適用境內最低補足稅(DMTT)。這項制度落實第二支柱的 15% 最低有效稅率架構;15% 不是每家阿聯酋公司的法定稅率,也不表示個案必定有補足稅額。這類集團的稅負,不能只用一般公司稅 0%/9% 或自由區 0% 來判斷。
續牌與持續責任:成立後每年要做什麼?
公司成立後,每年還有固定的事要做。答案是:續牌不只是繳費,還要持續符合規則並提交所需文件;以下以 DMCC 和 JAFZA 為例。
DMCC 牌照規則要求在牌照所載到期日前續牌,沒有有效牌照不得在區內或從區內經營。除非登記官(自由區負責核發和管理牌照的官員)另外指定,續牌需要:
- 持續符合規則及相關有效牌照、許可、簽證與核准
- 依法提交審計財務報表及報告(適用法律與規則豁免的情況除外)
- 證明沒有相關到期欠款
- 繳交續牌及其他適用費用
- 提供登記官合理要求的其他資料
如果沒有按期續牌,登記官可以裁量給予有限寬限期,寬限期不是自動取得的。如果在任何獲准的寬限期內仍然沒有續牌,牌照可能被暫停或終止,登記官也可以採取認為必要的措施。
JAFZA 的規則是:
- 客戶需要有有效租約及有效牌照,才可以在區內營業,並按 JAFZA 所定時程續租及續牌。
- 另有例外:商務中心或育成中心內的工作站使用者,可能適用不同要求。
- 在其他阿聯酋主管機關註冊持牌的實體,租用區內場所需要取得 JAFZA 許可。
更完整的會計、公司稅、VAT 與續牌責任介紹,可見 公司成立後才是開始:阿聯酋會計、公司稅、VAT 與續牌責任。
常見問題
初步核准等於可以開始營業嗎? 不等於。本土公司設立程序中的初步核准(initial approval),只表示政府不反對設立這項業務,並允許進行後續步驟,不授予經營或從事這項業務活動的權限。
在 DMCC,一張牌照可以同時做貿易和服務嗎? DMCC 費表列明,加入不同牌照類型的服務、貿易或工業活動,不論代碼都需要新牌照,列示年費 20,265 AED(特殊及工業牌照另有定價,另外適用 20 AED 知識與創新費通則)。單一家族辦公室、房地產、杜拜黃金與商品交易所(DGCX)等部分活動需要獨立進行,即使同類牌照也不可以和其他活動合併。
自由區公司的公司稅都是 0% 嗎? 不是。只有 QFZP 的合格收入適用 0%,屬於非合格收入的應稅所得適用 9%;沒有符合法定條件時,會從這個課稅期間開始,加上隨後 4 個課稅期間,失去 QFZP 資格。
公司成立後就能替員工申請居留簽證嗎? 需要先符合前提。以 DMCC 為例,公司需要有有效牌照及機構卡,才可以申請新員工居留簽證;申請前也需要清除公司帳戶上已施加的制裁。
名詞小詞典
- 本土公司(Mainland):按照阿聯酋政府本土公司設立指引設立的公司,按照打算從事的業務活動選擇法律形式與商業、工業或專業牌照。
- 自由區(Free Zone):各有主管機關的區域,各自由區可登記的公司形式不同,需要向這個區的主管機關查核。
- 合格自由區人(Qualifying Free Zone Person,QFZP):符合公司稅法所定條件的自由區人,合格收入適用 0% 公司稅率。
- 增值稅(Value Added Tax,VAT):企業過去 12 個月應稅供應與進口總值超過 375,000 AED 時需要辦理登記的稅;這項強制門檻不適用外國企業。
要辦這件事,可以找宅點讀者服務台
在阿聯酋開公司,需先確定業務活動,再依此選擇本土公司或自由區公司的法律形式與牌照,並留意區外經營、稅務與續牌規定。宅點讀者服務台可以按個人情況安排合適的專員協助,第一次諮詢不收費。
資料說明
資料查核日期為 2026 年 11 月 2 日。本文的 Mainland 與 Free Zone 比較,是依阿聯酋聯邦政府、杜拜政府、聯邦稅務局及 DMCC、JAFZA 的官方文件逐項歸納,官方沒有直接提供兩者的比較表。
DMCC 與 JAFZA 的金額是查核當日費表與牌照頁快照,DMCC 費表列明費用可不經預告變更。20 AED 知識與創新費是否已內含在各項金額中,費表沒有直接寫明。本土公司的設立與牌照費金額、在杜拜境內設分公司牌照的費用,本文未列。
正文提到的規定,出處如下:
- 自由區企業在杜拜區外經營:杜拜 2025 年第 11 號行政會議決議第 2 至 5、7、12 條;臨時許可活動清單在第 9 條。
- 外資 100% 持有:2021 年第 55 號內閣決議。
- 杜拜牌照期限:《杜拜 2011 年第 13 號經濟活動法》第 8 條。
- 一般公司稅率:2022 年第 116 號內閣決定。
- 小企業減免:2023 年第 73 號部長決定及 2026 年第 131 號修正。
- QFZP 條件與稅率:《2022 年第 47 號公司稅法》(Federal Decree-Law No. 47 of 2022)第 3 及 18 條;需要遵守的是第 34 及 55 條。
- 充分實質:2023 年第 100 號內閣決定第 8 條。
- 低額門檻:2025 年第 229 號部長決定第 3 條,排除項目按 2023 年第 100 號內閣決定第 4 條第 3 款計算;智慧財產權排除的例外,指同一內閣決定第 7 條第 1 款的合格收入相關營收。
- 失去 QFZP 資格:2025 年第 229 號部長決定第 5 條。
- 審計財務報表:2025 年第 84 號部長決定。
- 議定程序報告:FTA 2026 年第 6 號決定;沒有提交時視為沒有符合的,是 2025 年第 84 號部長決定第 2 條第 3 款,以及 2025 年第 229 號部長決定第 2 條第 1 款(l)目所定條件。
- VAT 指定區:2026 年 9 月版 VAT 施行規則第 51 條;運輸配送例外在第 7 款,所指貨物見第 5 款(b)(c)目。
- DMCC 寬限期與暫停、終止:DMCC 牌照規則第 3.3.4 條及第 5 條。
- JAFZA 營業與續牌:JAFZA 2023 年規則第 6.2 至 6.3 條。
《杜拜 2011 年第 13 號經濟活動法》依 2011 年版本條文整理,尚未核對完整後續修正。《2022 年第 47 號公司稅法》引用的是 FTA 公開的非官方英譯本;FTA 2026 年第 6 號決定的英文本也標示為非官方翻譯,以法定文本為準。
杜拜 2025 年第 11 號行政會議決議第 9 條的臨時許可活動清單,以及總局長決議規定的其他條件,本文沒有逐項列出。DMTT 的實體排除、安全港與計算方式,依 2024 年第 142 號內閣決定及後續規定。
參考資料
UAE Government Portal-Steps to start a business on the mainland / UAE Ministry of Economy and Tourism-Promising Sectors-Strategic Impact Activities / UAE Government Portal-Starting a business in a free zone / JAFZA-Company formation / Dubai Supreme Legislation Committee-Executive Council Resolution No. 11 of 2025 / DMCC-Schedule of Charges / DMCC-Basic Biz Terms and Conditions / JAFZA-Business licence in Dubai with Jafza / UAE Ministry of Finance-Ministerial Decision No. 84 of 2025 / UAE Cabinet / Ministry of Finance-Cabinet Decision No. 116 of 2022 / FTA / UAE Ministry of Finance-Ministerial Decision No. 73 of 2023;Ministerial Decision No. 131 of 2026 / FTA-Registration For VAT / FTA / UAE 聯邦政府-Federal Decree-Law No. 47 of 2022 / FTA / UAE Cabinet-Cabinet Decision No. 100 of 2023 / UAE Ministry of Finance-Ministerial Decision No. 229 of 2025 / DMCC-Licensing Rules Version 3 / JAFZA-Jafza Rules 2023 / Dubai Supreme Legislation Committee-Law No. 13 of 2011 / FTA-Value Added Tax (VAT) Registration / FTA-Decision No. 6 of 2026 / UAE Ministry of Finance-Ministry of Finance Announces Amendments to the Corporate Tax Law / FTA-VAT Executive Regulation and amendments(2026-09 版) / DMCC-New Employee Residence Visa Guidelines
重要聲明
本文為一般資訊整理,不構成針對個別案件的稅務或法律建議。資料查核日期為 2026 年 11 月 2 日。阿聯酋與台灣、香港及其他地區的規定可能更新,請以各地主管機關的現行公告為準,個案請諮詢合資格的專業人士。