日本消費稅現在怎麼分?8% 與 10% 已生效,食品 1% 還在國會審議(2026 年 10 月 19 日)
日本消費稅目前分 8% 與 10% 兩個稅率,依國稅廳 No.6102,超市買食物與餐廳外帶是 8%,餐廳內用與酒類是 10%。
日本政府在 2026 年 10 月 9 日的內閣會議決定了一項法案,要把飲食料品(食品與非酒類飲料)的消費稅率從 8% 降到 1%,同日提交國會。依 NHK 與時事通信 2026 年 10 月 16 日的報導,眾議院預定 10 月 20 日在本會議開始審議,執政方的目標是在 12 月 12 日會期結束前成立。本文寫於 2026 年 10 月 19 日,審議尚未開始。
所以本文分兩塊:現行的 8%/10% 分法是已生效的制度,寫成確定;食品降到 1% 只是法案,尚未通過,內容與日程都可能改變,會明確標在「若法案通過」之下。
本文重點
- 誰需要留意:在日本生活、工作、旅行的外國人,天天在超市、便利商店、餐廳、居酒屋買東西吃飯;以及在日本經營餐飲店或食品零售店的外國業者。
- 已生效的規則:食品外帶、外送與超市買菜是 8%;餐廳內用、便利商店內用區、到府餐飲與酒類是 10%。
- 尚未通過的法案:2027 年 4 月 1 日至 2029 年 3 月 31 日,食品改為 1%;內用、酒類不變,仍是 10%。法案若通過,同一個便當外帶與內用的稅率差,會從 2 個百分點擴大到 9 個百分點。
- 最容易搞混的地方:看的是「怎麼提供」,不是「在哪一家店買」;同一家便利商店可以同時出現兩種稅率。
日本消費稅 8% 與 10% 現在怎麼分?外帶、內用、外送、酒類對照(已生效)
以下依國稅廳〈No.6102 消費稅的軽減稅率制度〉(2026 年 4 月 1 日現在的法令)與〈軽減稅率制度 Q&A(個別事例編)〉(2026 年 4 月改訂),表中「依據」欄列出各列對應的條目:
| 買東西、吃飯的情境 | 稅率 | 依據 |
|---|---|---|
| 超市、商店買食材、飲料(非酒類) | 8% | No.6102 |
| 餐廳、咖啡店內用 | 10% | No.6102 注3 |
| 餐廳外帶(持ち帰り) | 8% | Q&A 問58 |
| 外送、宅配披薩(只是把食物送到指定地點) | 8% | Q&A 問77 |
| 便利商店內用區使用托盤或須歸還餐具的餐點 | 10% | Q&A 問52 |
| 便利商店同一份便當帶走 | 8% | Q&A 問52 |
| 美食廣場的餐點(桌椅由業者與設施合意提供客人使用) | 10% | Q&A 問65 |
| 攤販:自設桌椅或獲准使用桌椅;沒有桌椅、只有公共長椅 | 10%;8% | Q&A 問51、問65 |
| 到客人家裡料理的外燴、到府餐飲(ケータリング) | 10% | No.6102;Q&A 問76 |
| 自動販賣機的飲料與零食 | 8% | Q&A 問33 |
| 列車食堂車;列車內推車販賣的便當與飲料 | 10%;8% | Q&A 問69 |
| 飯店客房送餐(room service);客房冰箱內的非酒類飲料 | 10%;8% | Q&A 問72、問73 |
| 酒類(啤酒、清酒、葡萄酒、みりん等酒精 1 度以上的飲料) | 10% | Q&A 問12–14 |
| 無酒精啤酒、甘酒(酒精未滿 1 度) | 8% | Q&A 問15 |
| 營養飲料:屬醫藥品或醫藥部外品者;不屬於者 | 10%;8% | Q&A 問23 |
| 定期訂閱的報紙(每週發行 2 次以上) | 8% | No.6102 |
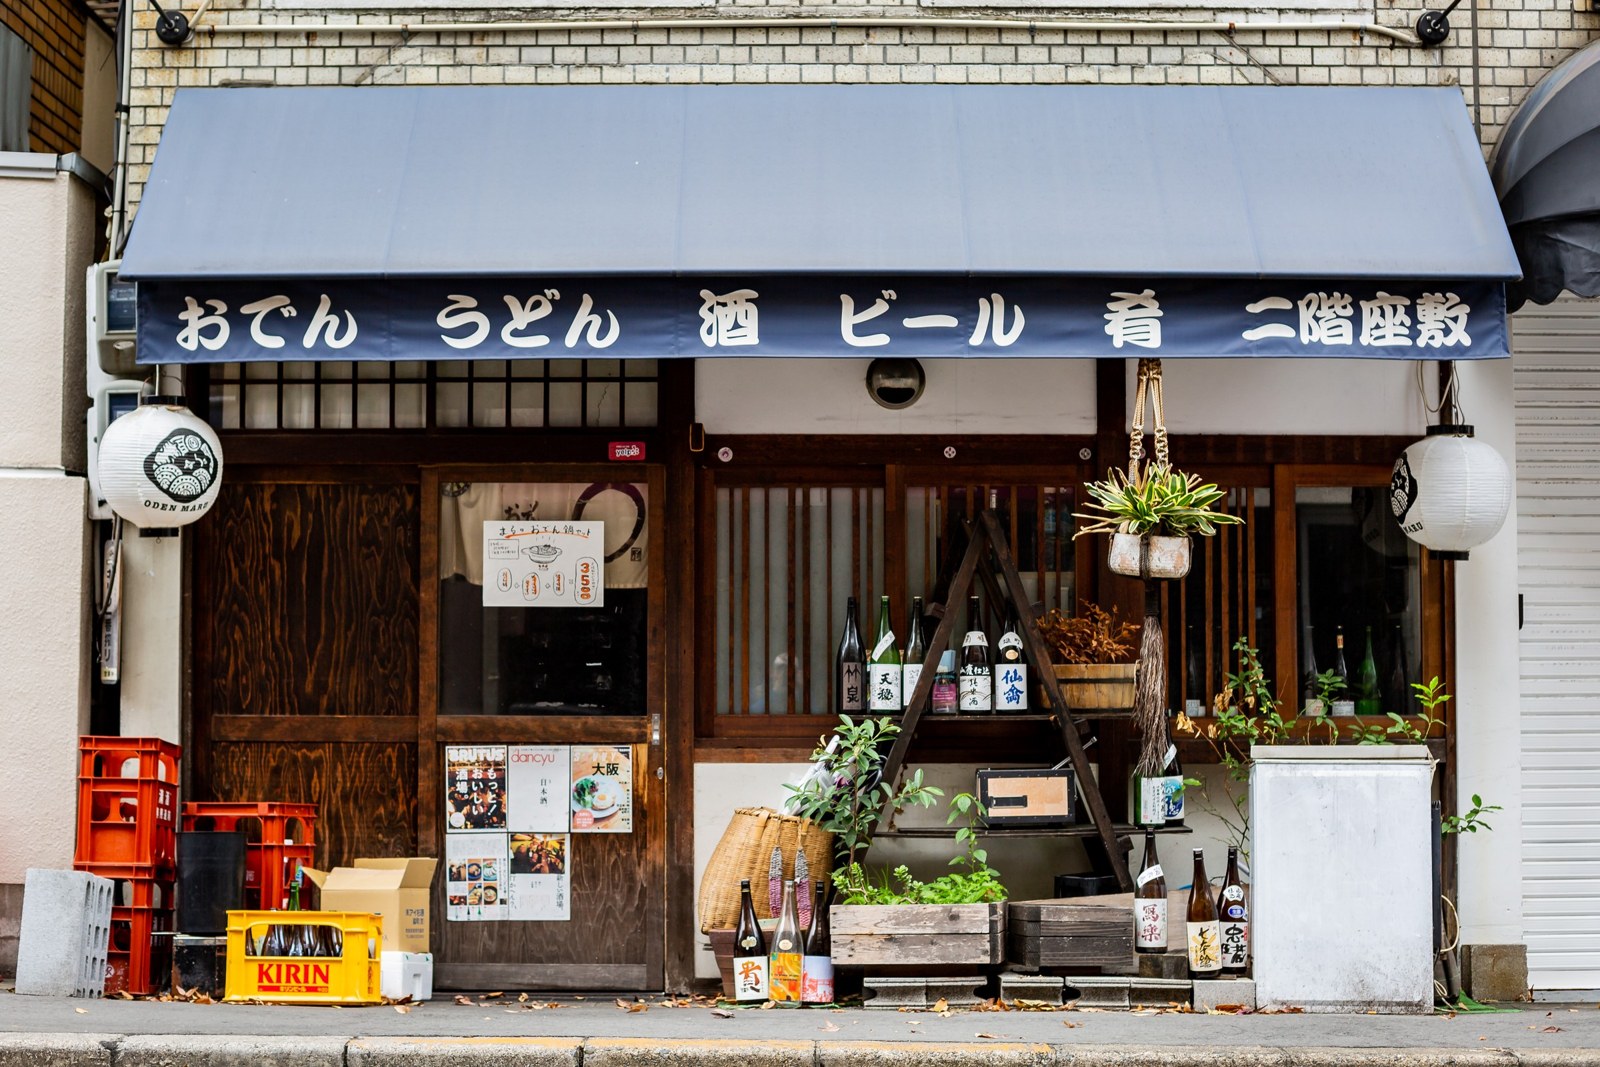
這份對照表背後只有一條主線:食品當成「商品」賣給你,是 8%;店家提供座位讓你在店裡吃,連同服務一起賣,是 10%。酒類不論怎麼買,都不在 8% 之內。
便利商店怎麼判斷你是內用還是外帶
國稅廳 Q&A 問52 說明,內用或外帶要在店家提供餐點的時點判斷,做法是向顧客確認意願;大半商品都是外帶的便利商店,不必逐一詢問每位顧客,可以改用「イートインコーナーを利用する場合はお申し出ください」(要在內用區用餐請告知)這類告示。也就是說,在日本便利商店買熱食或便當,要在內用區吃,結帳時要說一聲。
日本標價為什麼是含稅價
現行制度已經要求店家對消費者事先標價時,要標示含稅價(総額表示,國稅廳降稅手冊第 7 頁)。所以日本店裡的標價牌通常就是你結帳時要付的金額,這個習慣在後面談到價格標示過渡期時會用到。
食品降到 1% 的法案:適用範圍、期間與目前進度(尚未通過)
法案目前走到哪裡
法案的正式名稱是〈租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案〉,由內閣提出、衆議院先議。依參議院議案情報頁(2026 年 10 月 13 日現在),提出日是 2026 年 10 月 9 日,各院審議經過欄都還是空白。下表把官方資料與媒體報導分開列,日程部分全是預定,可能調整:
| 日期 | 事項 | 依據 |
|---|---|---|
| 2026 年 9 月 15 日 | 內閣會議決定〈飲食料品消費稅率臨時調降及就業者負擔減輕支援金導入大綱〉;國稅廳開設降稅特設網站 | 國稅廳特設網站 |
| 2026 年 10 月 9 日 | 內閣會議決定法案並提交國會,眾議院先議 | 參議院議案情報;NHK 2026-10-09 |
| 2026 年 10 月 20 日(預定) | 眾議院本會議開始審議,預定請首相出席質詢 | NHK、時事通信 2026-10-16 |
| 2026 年 11 月上旬(預定) | 執政方希望眾議院通過;報導指 11 月前半打算送交參議院 | 時事通信、共同社 2026-10-16 |
| 2026 年 12 月 12 日 | 臨時國會會期結束,執政方以此前成立為目標 | 時事通信 2026-10-16 |
要通過,法案還得走完眾議院、參議院的審議與表決,結果未定。共同社在 2026 年 10 月 9 日報導,這是 1989 年消費稅導入以來第一次降低稅率,也指出兩年約 10 兆日圓的財源如何落實,在這次提案中延後處理;財源怎麼安排會不會影響法案內容,現在無法判斷。
若法案通過:期間、稅率與適用範圍
以下依國稅廳 2026 年 9 月公布的降稅傳單與手冊,內容都以「法案提交國會、審議後可決成立」為前提:
- 期間:2027 年 4 月 1 日至 2029 年 3 月 31 日,共 2 年。
- 稅率:飲食料品 1%(消費稅 0.78%+地方消費稅 0.22%);定期訂閱報紙維持 8%;其他維持 10%。
- 2029 年 4 月 1 日之後:官方手冊舉例說明,2029 年 4 月 1 日起的食品銷售再適用 8%。
- 範圍:與 2027 年 3 月 31 日以前適用 8% 的範圍相同,不是另訂一套。
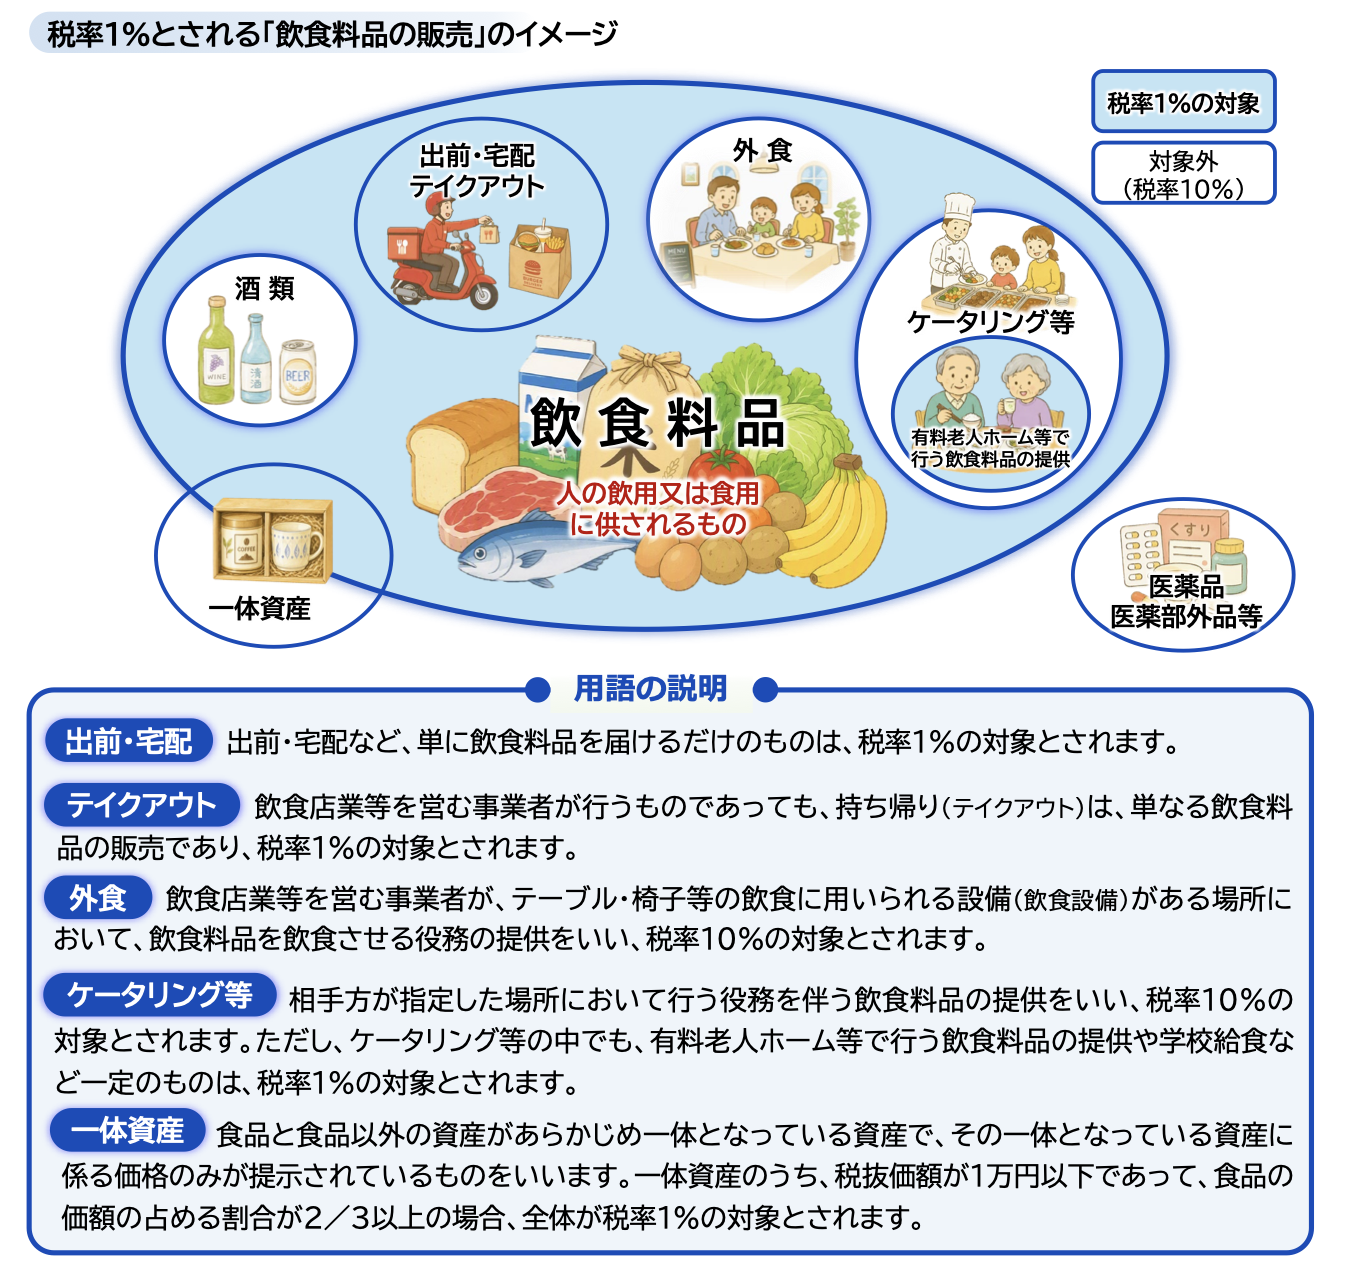
因為範圍沿用現行 8% 的判斷,法案若通過,前面那張對照表的「8%」只要改看「1%」,「10%」的不變。現行欄依 No.6102 與個別事例 Q&A,法案欄依國稅廳降稅傳單與手冊(2026 年 9 月):
| 買東西、吃飯的情境 | 現行(已生效) | 若法案通過(2027 年 4 月 1 日至 2029 年 3 月 31 日) |
|---|---|---|
| 超市、商店買食材、非酒類飲料 | 8% | 1% |
| 餐廳外帶 | 8% | 1% |
| 外送、宅配 | 8% | 1% |
| 餐廳、咖啡店內用 | 10% | 10% |
| 便利商店內用區 | 10% | 10% |
| 到府餐飲、外燴 | 10% | 10%(收費老人院等場所提供的餐飲、學校營養午餐等一定情形為 1%) |
| 酒類 | 10% | 10% |
| 醫藥品、醫藥部外品 | 10% | 10% |
| 定期訂閱報紙 | 8% | 8% |
一個便當外帶與內用差多少(宅點試算)
假設一個便當稅前 500 日圓,宅點依國稅廳公布的稅率(現行 8%、10%,法案方案 1%)直接算:
| 情境 | 現行(已生效) | 若法案通過 |
|---|---|---|
| 外帶 | 540 日圓(8%) | 505 日圓(1%) |
| 內用 | 550 日圓(10%) | 550 日圓(10%) |
| 內用與外帶的差額 | 10 日圓(稅率差 2 個百分點) | 45 日圓(稅率差 9 個百分點) |
這是示意算術,實際售價、四捨五入方式與各店標價,以店家與官方公告為準。
價格標示過渡期:若法案通過,2027 年 2 月至 5 月貨架可能還是舊價
稅率改變當天,要把所有標價牌換掉不容易。國稅廳降稅手冊第 7 頁提出的特例是:若法案通過,在 2027 年 2 月 1 日至 5 月 31 日之間,店家有「直接調整有困難」的情形時,只要做了避免顧客誤認的告示,食品可以繼續用 8% 的含稅價標示,或改標 1% 的含稅價,新舊標示並存也可以。
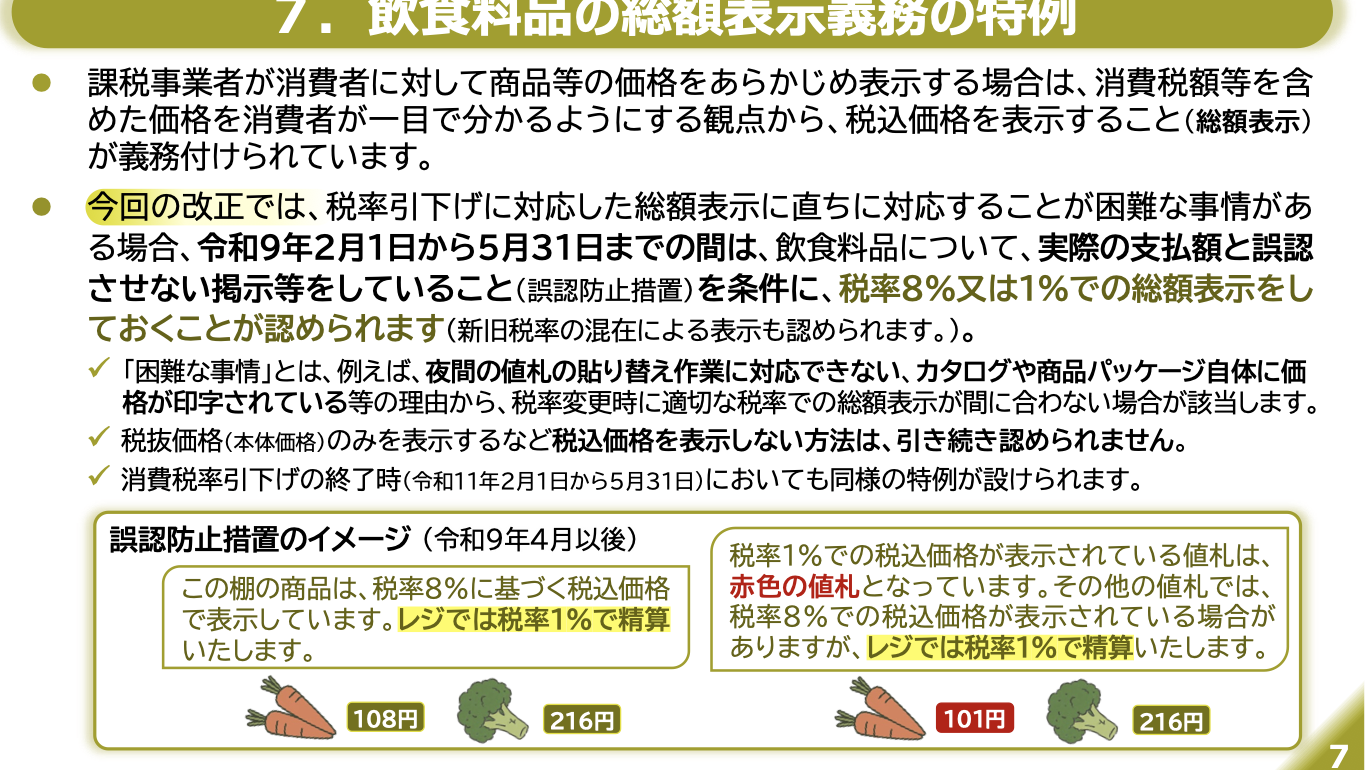
這項特例的具體規定如下,全部出自同一頁手冊:
| 項目 | 手冊的說法 |
|---|---|
| 適用期間 | 2027 年 2 月 1 日至 5 月 31 日;降稅結束時(2029 年 2 月 1 日至 5 月 31 日)有同樣特例 |
| 「困難」的例子 | 夜間來不及換標價牌;型錄或商品包裝已經印好價格 |
| 條件 | 做避免誤認的告示 |
| 官方範例告示 | 「這個貨架的商品以 8% 稅率計算的含稅價標示,結帳時以 1% 計算」 |
| 價標顏色 | 以 1% 計算的含稅價,標價牌是紅色;其他標價牌可能仍標 8% 含稅價,結帳時仍以 1% 計算 |
| 不被允許的標法 | 只標稅前價(本體價格)而不標含稅價 |
| 官方範例金額 | 稅前 100 日圓的食品,含稅價從 108 日圓變成 101 日圓 |
所以在這幾個月裡,如果貨架標價還是舊的,應該以結帳金額為準,並看貨架上有沒有避免誤認的告示。
稅率改變前後的交易:哪些仍然適用 8%
手冊第 3、4 頁列出,2027 年 4 月 1 日以後交貨的飲食料品,下列兩類仍然適用 8%(以 1% 為前提另訂的契約除外):
- 2027 年 1 月 1 日以前簽訂的定期供給契約,且 2027 年 4 月 1 日以前已經收款的部分,例如先付款、每月送來季節食材的定期宅配。
- 通信販賣中,2027 年 1 月 1 日以前提示販賣條件、2027 年 4 月 1 日以前受理申購的部分,例如中元禮品型錄。
另外,2027 年 4 月 1 日之後才退貨、發生呆帳的 8% 交易,用 8% 調整計算。
日本消費稅降到 1% 對在日本開店的影響:餐飲店與食品零售店要先看的特例
這一段對象是在日本經營餐飲店或食品零售店的人,內容全是「若法案通過」才適用的官方說明;個別報稅與申請,要和稅理士或稅務署確認。
食品零售店:賣出 1%、進貨可能是 10% 時可能退稅
官方手冊第 4 頁說明,消費稅是銷項稅額扣掉進項稅額來算,進項較大就會退稅。賣食品的業者如果進貨(含經費)稅率是 10%、銷售稅率是 1%,以一般課稅申報,有機會拿到消費稅退稅。免稅事業者要退稅,原本得在課稅期間開始前先提出「課稅事業者選擇申請書」;法案方案的特例是,賣食品的免稅事業者在 2027 年 4 月 1 日所屬的課稅期間內提出即可,並在申請書的「參考事項」欄寫「飲食料品特例」。以個人事業者為例,這會讓 2027 年 1 月 1 日起成為課稅事業者,1 至 3 月的食品銷售仍適用 8%,2027 與 2028 兩年都是課稅事業者。
簡易課稅事業者也有特例:在 2027 年 4 月 1 日所屬課稅期間內提出「簡易課稅制度選擇不適用申請書」,可以從該期間改為一般課稅,原本要連續適用兩年的限制不適用;繼續用簡易課稅時,食品銷售(1%)的進項稅額,以與銷項稅額相同的金額計入。
餐廳與內用為主的店:進貨降到 1%,銷售仍是 10%
食材進貨稅率降到 1%,內用銷售稅率還是 10%,可以扣抵的進項稅額就會變少。舉個示意的算術例子(非官方範例):食材進貨稅前 100 萬日圓,進項稅額在 8% 時是 8 萬日圓、在 1% 時是 1 萬日圓,少了 7 萬日圓,納稅額會相對增加。官方手冊也提到,進貨 1%、銷售 10% 的飲食店,在降稅結束後進項稅額會增加,因此設計了中間申報的特例:2027 年 4 月 1 日以後的中間申報,可以用「假設前一個課稅期間的食品銷售、進貨適用 1%」重算;降稅結束後則可用「假設適用 8%」重算。
發票與收銀
發票(インボイス)要記載適用稅率 1% 與稅額,其他記載事項不變,也不用新增「1% 對象品目」的文字,沿用現行的「軽減稅率對象」標記即可。收銀與系統修改的稅務問題,國稅廳特設網站另有給收銀與系統開發業者的說明頁。
消費稅的規則不只跟食物有關。如果你是在日本持有房產的海外屋主,2026 年 10 月起仲介手續費也要加 10% 消費稅,宅點另有〈在日本有房的海外屋主注意:2026 年 10 月起,賣房、招租的仲介手續費要加 10% 消費稅〉說明;買賣日本房產時消費稅怎麼計算,可看〈【日本樓稅項】拆解日本樓的消費稅〉。
常見誤解與風險
以為食品 1% 已經定案
誤解:新聞標題常寫成「消費稅降到 1%」,容易讓人以為已經確定。實際上它是 2026 年 10 月 9 日提交國會的法案,國稅廳的每份說明資料也都註明須待法案成立才適用。提醒:規畫旅費、生活費或店面成本時,目前仍以 8%/10% 為準,再把 1% 當成可能的情境。
以為「餐廳」全部是 10%
誤解:餐廳外帶是 8%,只有在店內有座位讓你吃的才是 10%。提醒:結帳時被問「內用還是外帶」是正常流程,兩種稅率不同。
以為降稅後酒也會便宜
誤解:法案的範圍與現行 8% 相同,酒類不在內,仍是 10%。不過無酒精啤酒與甘酒(酒精未滿 1 度)不是酒類,屬於食品。提醒:同一張收據上,啤酒與無酒精啤酒可能是不同稅率。
以為標價改了結帳就跟著改
誤解:若法案通過,2027 年 2 月至 5 月貨架上可能仍標舊的 8% 含稅價。提醒:以結帳金額與貨架上的告示為準。
以為看店型就能判斷稅率
誤解:同一家便利商店,內用區的便當與帶走的便當稅率不同;同一家飯店,客房冰箱的汽水與送餐也不同。提醒:判斷的依據是怎麼提供,看國稅廳 Q&A 的個別事例最準。
三種常見身分的日本消費稅情境:上班族、旅客與咖啡店業者
在東京上班的外國人:午餐買便利商店便當
小林(假名)在東京工作,常在公司附近的便利商店買便當,有時帶回座位、有時在店裡的內用區吃。現行規則下,帶走是 8%、在內用區吃是 10%;結帳時說明是內用或外帶就好。若法案通過,帶走的便當會變成 1%,內用仍是 10%,差距明顯拉大,但實際付款金額仍以店家結帳為準。
來日本旅行幾週:超市、居酒屋與酒
Emma(假名)來日本短住,晚餐在居酒屋內用並點了啤酒,隔天在超市買水果與無酒精啤酒。依現行規則,居酒屋內用與啤酒是 10%,超市水果與無酒精啤酒是 8%。若法案通過,水果與無酒精啤酒會是 1%,居酒屋內用與啤酒維持 10%,酒類不會因為這項降稅變便宜。
在日本經營小型咖啡店的外國業者
Daniel(假名)經營一間店內有座位的咖啡店,內用與外帶都有。現行規則下,內用 10%、外帶 8%;若法案通過,外帶 1%、內用 10%,他需要弄清楚每月內用與外帶的銷售比例、進貨中食材的占比,並與稅理士討論是否需要用到手冊提到的特例申請與期限。具體申報方式視個別情況而定,建議向稅理士或稅務署確認。
日本消費稅常見問題 FAQ
日本消費稅現在是 8% 還是 10%?
兩種都有。依國稅廳 No.6102,標準稅率是 10%(消費稅 7.8%+地方消費稅 2.2%),軽減稅率是 8%(6.24%+1.76%)。8% 用在飲食料品(酒類除外)與定期訂閱的報紙;外食與到府餐飲不適用 8%,酒類也不適用。同一次購物,不同商品可能是不同稅率。
日本消費稅降到 1% 的法案通過了嗎?
還沒有。法案在 2026 年 10 月 9 日提交國會,依參議院議案情報頁(2026 年 10 月 13 日現在)審議經過欄仍是空白;NHK 與時事通信在 2026 年 10 月 16 日報導,眾議院預定 10 月 20 日開始審議,執政方以 12 月 12 日會期結束前成立為目標。結果以國會表決為準。
若法案通過,日本消費稅 1% 從哪一天開始、到哪一天為止?
依國稅廳資料,是 2027 年 4 月 1 日至 2029 年 3 月 31 日共 2 年,只適用飲食料品的販售與從保稅地域提領的飲食料品。官方手冊舉例說明,2029 年 4 月 1 日起的食品銷售再適用 8%。這些都以法案成立為前提。
便利商店買便當,外帶與內用的稅率差多少?
現行規則下,外帶 8%、內用 10%,差 2 個百分點;若法案通過,外帶 1%、內用 10%,差 9 個百分點。判斷時點是店家提供餐點時,通常由店員確認,或依店內告示請要內用的顧客告知,不是看你買了什麼便當。
酒類、無酒精啤酒、料理酒各是幾 %?
酒類(酒精 1 度以上)是 10%,包括啤酒、清酒、葡萄酒與みりん。無酒精啤酒與甘酒(酒精未滿 1 度)是食品,現行 8%;加鹽而不能直接飲用的料理酒與みりん風調味料也是 8%。若法案通過,後面這幾類會是 1%,酒類不變。
法案通過後,店裡標價沒改怎麼辦?
若法案通過,2027 年 2 月 1 日至 5 月 31 日之間,店家可以用 8% 或 1% 的含稅價標示,只要做了避免誤認的告示。標價牌上寫 8% 的含稅價時,結帳仍按 1% 計算。只標稅前價不被允許,如發現沒有說明就以舊價收費,可請店家說明。
如果日本消費稅降稅法案沒有通過會怎樣?
現行 8%/10% 的規則維持,不會因為這項法案改變。國稅廳特設網站已說明,所有降稅資料都以法案成立為前提;法案在審議過程若被修正,最後的期間、範圍或日期也可能與現在公布的不同,要以通過後的條文與國稅廳最新公告為準。
在日本做生意,消費稅問題可以問誰?
國稅廳設有消費稅軽減稅率・發票專線,電話 0120-205-553(日本國內免付費,平日 9:00–17:00),受理一般性問題;需要看文件的個別諮詢,要向所轄稅務署預約。個案申報與申請特例,建議找稅理士處理。
還有問題?問問宅點
在日本生活、旅行或開店,想弄清楚消費稅怎麼影響你的日常開銷,可以問問宅點,把你的情況說清楚。
重要聲明
本文為一般資訊整理,不構成法律、稅務、金融建議。內容主要根據 2026 年 4 月至 10 月間日本國稅廳、參議院與主流媒體的公開資料;食品降到 1% 仍是尚待國會審議的法案,具體規定可能更新或修改。讀者應以日本官方最新公告為準,必要時諮詢合資格的稅理士。
規則內容截至 2026 年 10 月 19 日;現行 8%/10% 制度以國稅廳最新公告為準,食品 1% 的內容以國會審議結果為準。
參考資料
日本國稅廳 – No.6102 消費稅的軽減稅率制度 / 日本國稅廳 – 消費稅の軽減稅率制度に関するQ&A(個別事例編) / 日本國稅廳、財務省 – 消費稅率引下げ特設サイト / 日本國稅廳 – 飲食料品に係る2年間の消費税率引下げについて(リーフレット) / 日本國稅廳 – 飲食料品に係る2年間の消費税率引下げについて(パンフレット) / 參議院 – 第222回國會 議案情報(飲食料品に係る消費税率の臨時的な引下げ等に関する法律案) / NHK – 食料品の消費税率 来年4月から2年間1%に引き下げる法案 閣議決定(2026-10-09) / NHK – 消費税減税法案 20日に衆院で審議入り(2026-10-16) / 時事通信 – 消費税減税法案、20日審議入り(2026-10-16) / 共同通信 – 減税法案、20日審議入り(2026-10-16) / 共同通信 – 食品消費税1%法案を閣議決定(2026-10-09) / 宅點 – 在日本有房的海外屋主注意:2026 年 10 月起,賣房、招租的仲介手續費要加 10% 消費稅 / 宅點 – 【日本樓稅項】拆解日本樓的消費稅