最後查核:2026 年 10 月 31 日
離開日本前,工作簽證的年份要不要算進出國稅的 5 年?納稅管理人要不要指定?離開日本的稅分成三塊:所得稅(國稅)、住民稅(地方稅)、出國稅,各有自己的對象與時點,搞混了就會多繳或漏報。這篇依國稅廳與地方稅務機關的公開說明,一項一項講清楚。
先講結論:出國稅只適用於國外轉出時有價證券等對象資產合計 1 億日圓以上、且轉出日前 10 年內國內在住期間原則上超過 5 年的人;國稅廳手冊寫明,以工作、留學等別表第一在留資格居住的期間,不算入這 5 年。住民稅看 1 月 1 日的住所。納稅管理人在需要處理國稅事項時才需要,要在定下管理人時或出國日前提出。
這篇帶你看清楚:納稅管理人什麼時候需要、年中出國所得稅與住民稅怎麼算、出國稅誰會被課,以及日本房產相關的稅。
本文重點
- 誰需要留意:離開日本的香港、台灣、中國大陸、新加坡、馬來西亞居民,持有日本來源所得、日本房產或大額有價證券的人。
- 適用情境:本文以預定離開 1 年以上為前提;國稅廳以預定在海外 1 年以上為例,一般推定為在日本沒有住所。
- 納稅管理人:不是每個人都要指定,需要處理國稅事項時才需要。
- 三種稅分開看:所得稅(國稅)、住民稅(地方稅)、出國稅(國稅)。
納稅管理人
- 什麼時候需要:國稅廳說明,非居住者要處理確定申告、收取稅務署文件、繳稅或收退稅款等國稅事項時,須定納稅管理人,並向納稅地管轄稅務署長提出「所得稅、消費稅納稅管理人選任、解任届出書」。
- 什麼時候提出:定下管理人時,或出國日前。可用 e-Tax,也可書面持參或寄送。自 2026 年 10 月 1 日起,全部稅務署綜合窗口的受理時間原則是上午 9 時至下午 3 時。
- 誰可以當:法人或個人都可以,官方頁面沒有要求必須是稅理士。
所得稅(國稅):年中出國怎麼報
國稅廳 No.1926 說明兩種路徑:
- 出國時已指定納稅管理人:1 月 1 日至轉出日的全部所得,加上非居住者期間的日本來源所得,在翌年 2 月 16 日至 3 月 15 日,經納稅管理人申報。
- 沒有指定納稅管理人就出國:要在出國時以前,就居住者期間的所得辦準確定申告。出國後如果仍有日本來源所得,翌年 2 月 16 日至 3 月 15 日還要再申報。
官方頁面以派駐海外的受雇者為例。自營者、留學生與暫時離開的永住者是否算非居住者,請稅理士按實際情況判斷。
住民稅(地方稅):看 1 月 1 日的住所
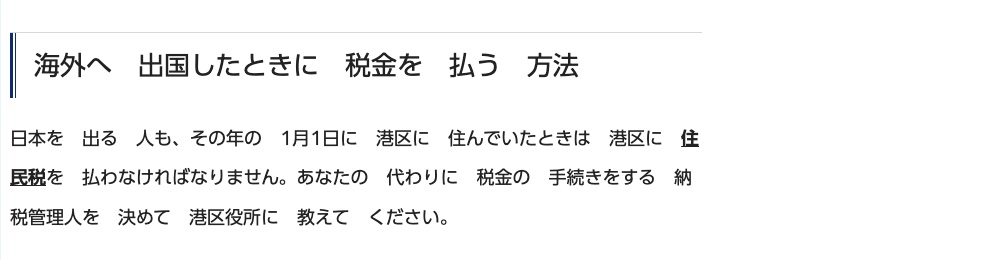
- 官方規定:東京都主稅局說明,個人住民稅的所得割與均等割,對 1 月 1 日在都內有住所者課徵。港區的外國人生活指南(頁面 2024 年 3 月 28 日更新)寫明,離開日本的人,如果該年 1 月 1 日住在港區,仍要向港區繳住民稅,並要定納稅管理人告知區役所。各區市町村的規定與表格不同,向最後居住地的稅務課確認。
- 出國前已核定的住民稅:仍要繳納,繳納時點與方式向最後居住地稅務課確認。另外,1 月 1 日在東京都有自用的事務所或家屋敷、但在該區市町村沒有住所者,仍課均等割(出租給他人者除外)。轉出申報的日期是否影響你該年度的住民稅,也一併向區役所稅務課或稅理士確認。
出國稅(国外転出時課税)
官方規則
國稅廳 No.1478 說明,國外轉出時,所有的有價證券等、未結算信用交易或未結算衍生品合計 1 億日圓以上,且轉出日前 10 年內,在國內有住所或居所的期間合計超過 5 年者,視為轉出時已出售,對含益課稅。
國稅廳出國稅手冊(2023 年 6 月最終改訂)進一步寫明:
- 別表第一的在留資格不算:計算國內在住期間時,以出入國管理法別表第一的在留資格(外交、教授、藝術、經營・管理、法律・會計業務、醫療、研究、教育、企業內轉勤、短期滯在、留學等)居住的期間,不算入國內在住期間。
- 2015 年 6 月 30 日以前的別表第二期間不算:以別表第二的在留資格(永住者、永住者的配偶等、定住者等)居住的期間,也不算入。
- 對象資產分三類:有價證券等(股票、投資信託、匿名組合出資,含 NISA 帳戶內的上市股票等)、未結算信用交易等、未結算衍生品交易。
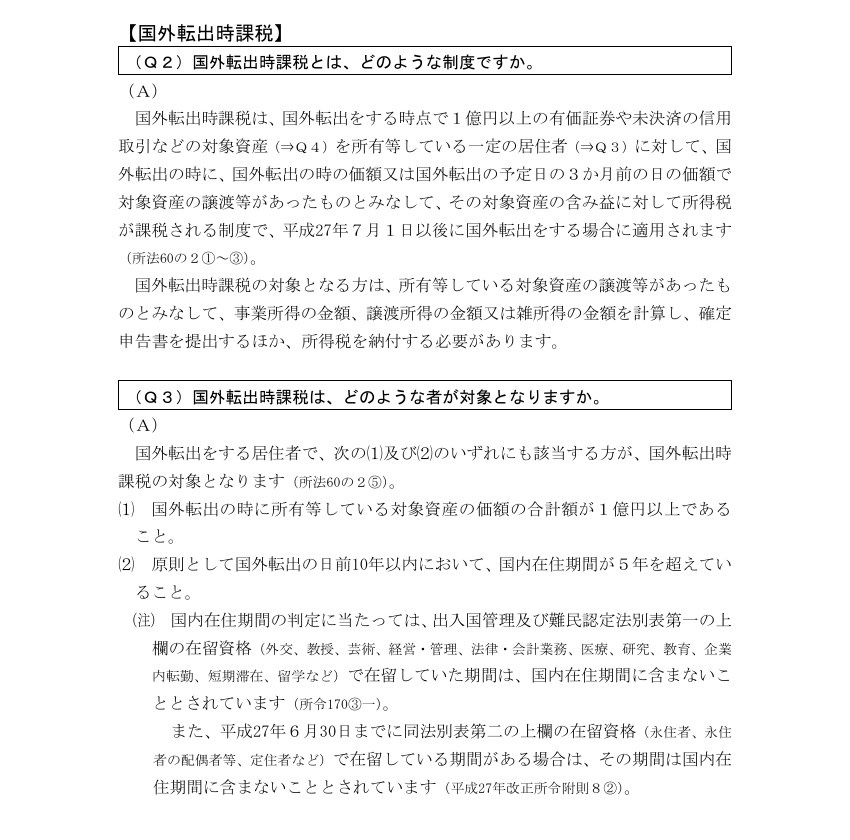
以工作、留學等別表第一在留資格在日本生活的人,那段期間不會被算進 5 年。永住者、配偶身份等別表第二在留資格的期間怎麼算,按你的簽證履歷,請稅理士判斷。
納稅猶予
轉出前向稅務署提出納稅管理人選任申報,申告書載明適用,並提供擔保,可以從轉出日起 5 年內不用繳納,延長申請最長 10 年。5 年內(延長者 10 年內)回國且仍持有對象資產,可以在回國日起 4 個月內提更正請求,取消課稅。延期期間出售、決済或贈與適用資產,該部分的猶予稅額會在事由發生日起 4 個月到期,要連同利子稅繳納(國稅廳 No.1478)。
日本房產相關的稅
- 出售:買方原則預扣 10.21%(2026 年適用;2027 年起稅目將變動,預扣率以屆時官方公告為準);買方為個人、供本人或親屬居住且對價 1 億日圓以下,則不預扣。出售所得須確定申告,期限翌年 2 月 16 日至 3 月 15 日,預扣稅款可以申告還付。曾經自住的房子,有 3,000 萬日圓特別控除,要在不再居住之日起 3 年後的 12 月 31 日前賣出,另有其他要件,向稅理士確認(國稅廳 No.1932、No.2879、No.3302)。
- 出租:租金付款時原則預扣 20.42%(2026 年適用;2027 年起稅目將變動,預扣率以屆時官方公告為準),個人為本人或親屬居住而承租所付的租金不預扣;出租所得須確定申告(國稅廳 No.1926、No.2880)。
- 空置或自住:固定資產稅看 1 月 1 日登記的所有者;搬到海外要向房產所在的都稅事務所提出納稅管理人申告書(東京都的例子)。
房產的稅,站上已有專文:外國屋主出租日本房產要交稅嗎?、持有日本房產每年要付什麼稅?、人在海外怎麼賣日本房產?。
常見問題
工作簽證的年份算進 5 年嗎?
國稅廳手冊寫明,別表第一在留資格的期間不算入國內在住期間,工作、留學等屬於別表第一。永住者、配偶身份等別表第二期間,按簽證履歷請稅理士判斷。
納稅管理人必須是稅理士嗎?
不需要。國稅廳說明,納稅管理人法人或個人都可以。稅理士可以協助申報,但官方頁面沒有要求納稅管理人必須是稅理士。
延伸閱讀
要辦這件事,可以找宅點讀者服務台
離開日本前後遇到稅務、納稅管理人或日本房產出租出售的疑問,宅點讀者服務台可以按個人情況安排合適的專員協助,第一次諮詢不收費。
要離開日本、處理日本稅務,還有問題?問問宅點
離開日本前後遇到稅務、納稅管理人或日本房產出租出售的疑問,可以到問問宅點提出你的情況。
相關服務:日本非居住者報稅服務、日本房產出售、日本出租管理服務
重要聲明
本文為一般資訊整理,不構成金融、稅務或法律建議。資料根據國稅廳、東京都主稅局與港區的公開資料,查閱日期為 2026 年 10 月 31 日。國稅廳出國稅手冊為 2023 年 6 月最終改訂,請在實際規劃前再確認最新版本。個人的稅務身份、出國稅與房產出售,請向稅理士或各機關確認。
參考資料
國稅廳 – No.1923 海外勤務と納税管理人の選任又は解任 / 國稅廳 – No.1926 海外勤務中に不動産所得などがある場合 / 國稅廳 – A1-7 所得税・消費税の納税管理人の選任届出又は解任届出手続 / 國稅廳 – No.1478 国外転出をする場合の譲渡所得等の特例 / 國稅廳 – 国外転出時課税制度(FAQ)(令和5年6月最終改訂) / 國稅廳 – No.1932 海外勤務中に不動産を売却した場合 / 國稅廳 – No.2879 土地の譲渡対価に対する源泉徴収 / 國稅廳 – No.2880 不動産の賃借料に対する源泉徴収 / 國稅廳 – No.3302 マイホームを売ったときの特例 / 東京都主稅局 – 個人住民税 / 東京都主稅局 – 固定資産税・都市計画税(土地・家屋) / 港區 – Minato City Living Guide 住民税